 English
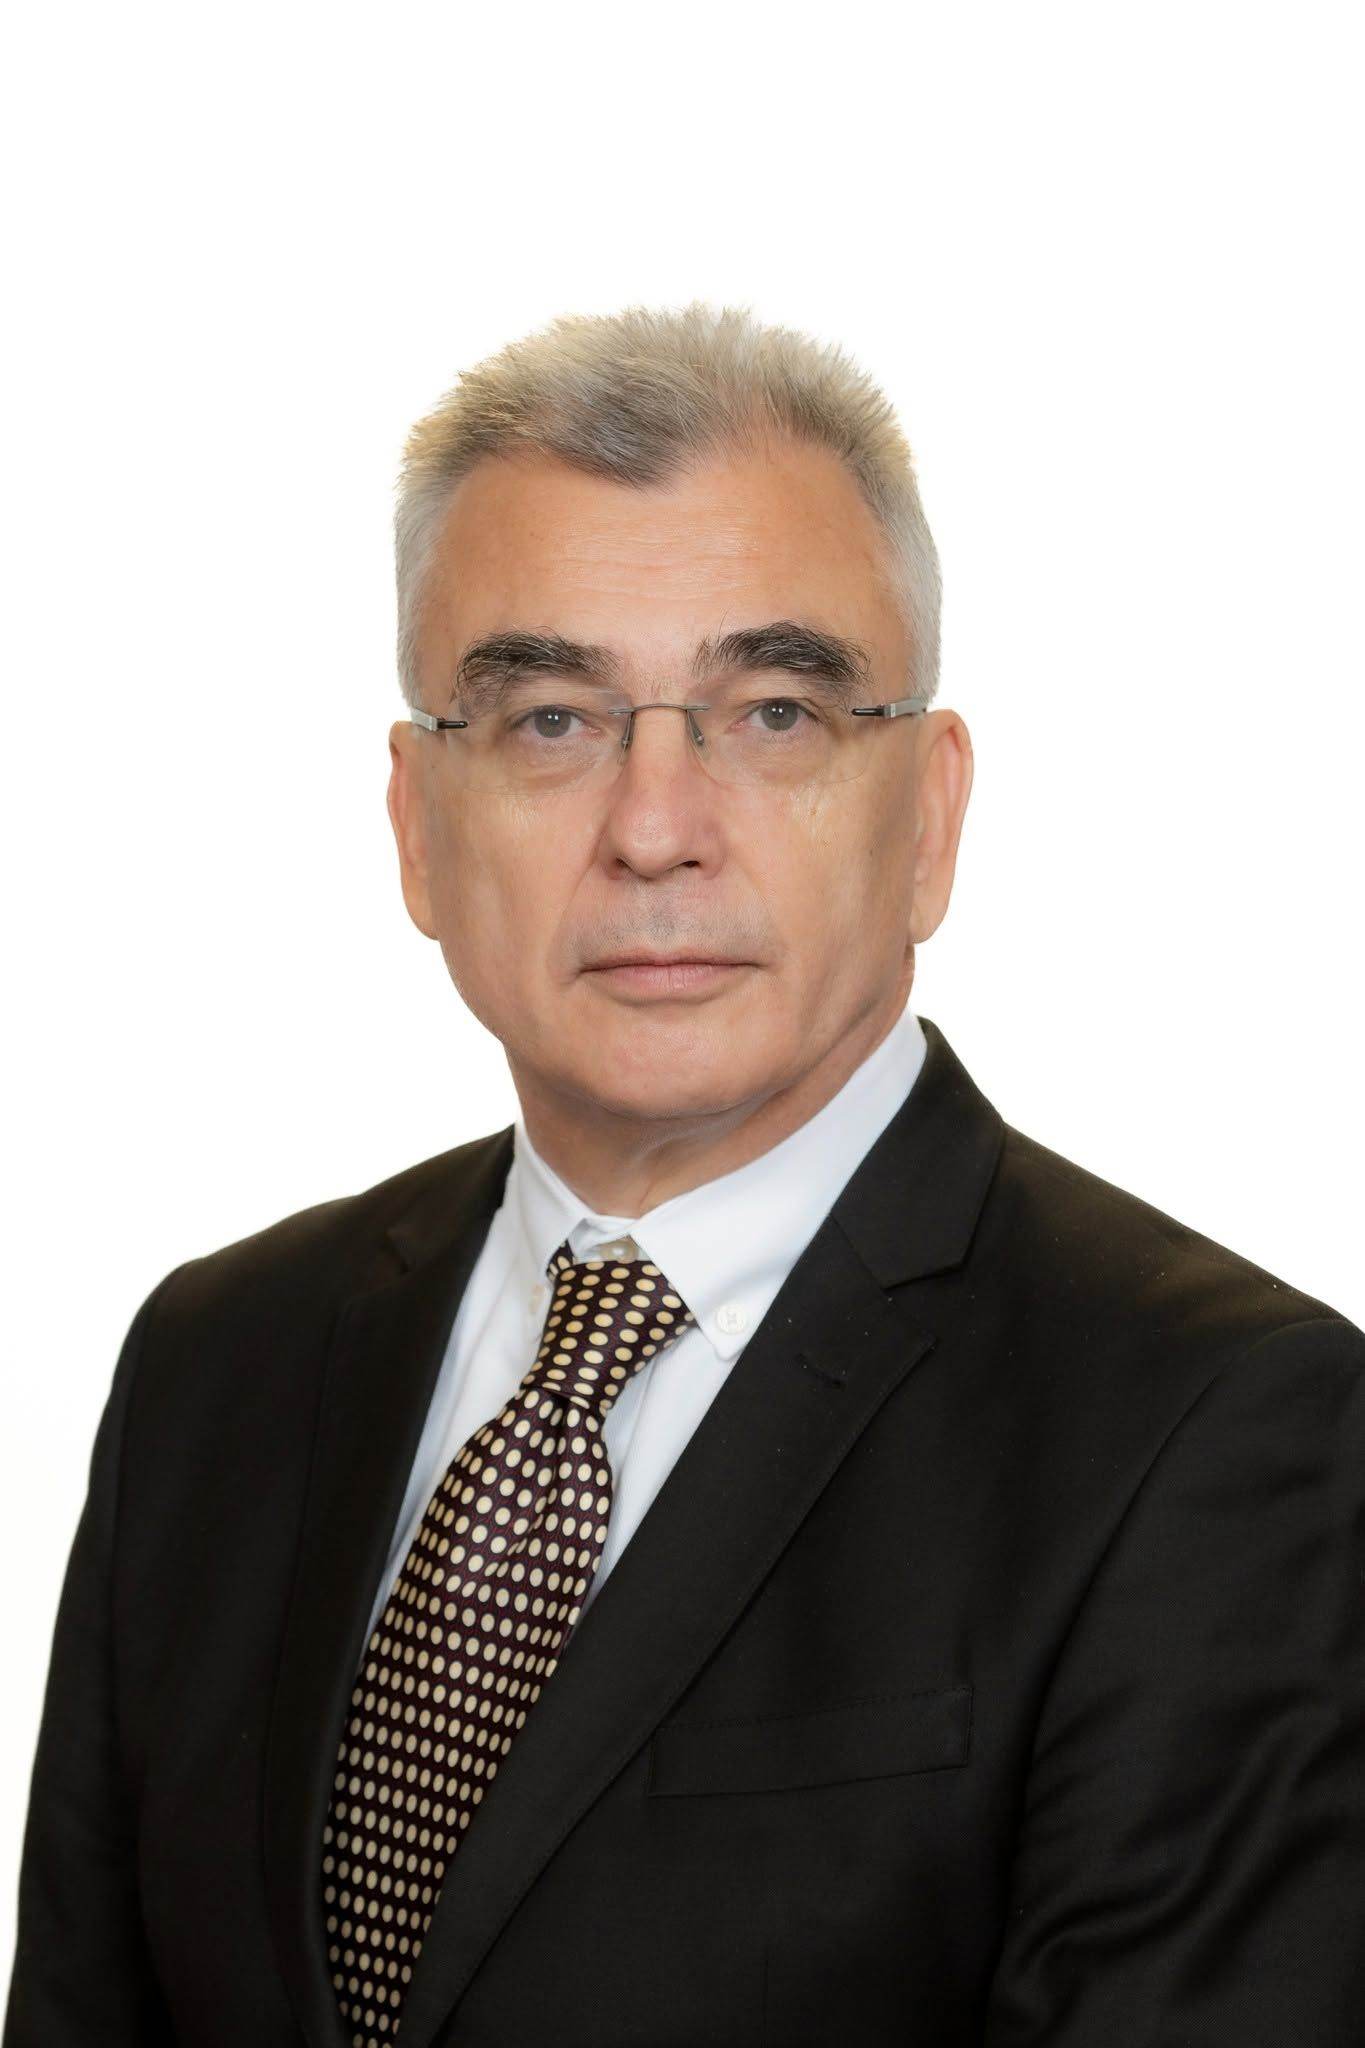
Liderul senatorilor AUR, Petrişor Peiu, a evidenţiat vulnerabilităţile structurale ale sistemului bancar din România, în cadrul dezbaterilor privind Comunicarea Comisiei Europene referitoare la competitivitatea sectorului bancar şi piaţa unică, se arată într-un comunicat de presă remis redacţiei. În timp ce majoritatea formată din PSD, PNL, USR şi UDMR a votat în favoarea documentului european, Grupul parlamentar AUR s-a abţinut, susţinând că orientările birocratice de la Bruxelles ignoră realităţile din România: o piaţă bancară în care băncile obţin profituri ridicate, dar nu creditează populaţia şi firmele româneşti la dobânzi considerate rezonabile, preferând să finanţeze deficitul bugetar al Guvernului, informează sursa citată.
În intervenţia sa, Petrişor Peiu a explicat de ce modelul bancar aplicat în România reprezintă, în opinia sa, un risc pentru stabilitatea economică a ţării:
„Este bine că există această preocupare pentru competitivitatea instituţiilor bancare din Uniunea Europeană.Numai că trebuie să atragem atenţia foarte serios că avem de-a face cu o piaţă bancară extrem de diferită în rândul statelor membre, cu discrepanţe uriaşe de la o ţară la alta. Din păcate, România se află la capătul de jos al clasamentului UE în ceea ce priveşte gradul de bancarizare, adică ponderea activelor bancare în PIB. În schimb, dacă ne uităm la rentabilitatea capitalului bancar, România se află în fruntea clasamentului european. Trăim astfel un paradox profund: pe de o parte, avem randamente uriaşe ale capitalurilor proprii bancare, iar pe de altă parte, o pondere nesemnificativă a activelor bancare în economie. Poate fi numită competitivă o bancă doar pentru că obţine o rentabilitate uriaşă, în condiţiile în care nu reuşeşte să crediteze economia reală sau acordă împrumuturi cu predilecţie către Guvern?
Aici intervine o vulnerabilitate imensă a băncilor din România: aproximativ 30% din aceste active, şi aşa reduse ca pondere, reprezintă credite acordate Guvernului şi administraţiei publice. Dacă mâine se întâmplă ceva cu ratingul României sau cu deficitul bugetar, ce vor face băncile româneşti expuse atât de masiv pe datoria statului? Nu există în toată Uniunea Europeană un asemenea procentaj periculos!
Mai departe, aproximativ o treime din nevoile de creditare ale companiilor mari din România - atât multinaţionale, cât şi firme româneşti - sunt satisfăcute de pe piaţa bancară externă, prin aşa-numitele credite intra-grup, o altă vulnerabilitate majoră a economiei naţionale. Şi, nu în ultimul rând, o altă problemă gravă o reprezintă nivelul uriaş al dobânzilor la care sunt acordate creditele pentru populaţie şi pentru agenţii economici locali.”, se arată în comunicatul de presă.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

1. fără titlu
(mesaj trimis de anonim în data de 29.10.2026, 09:42)
d-l Peiu citeste Bursa. eu zic ca e de bine.
1.1. fără titlu (răspuns la opinia nr. 1)
(mesaj trimis de anonim în data de 29.10.2026, 10:08)
pff pt ce am citit de 2 ori acelasi lucru
1.2. fără titlu (răspuns la opinia nr. 1)
(mesaj trimis de anonim în data de 29.10.2026, 13:56)
Cum sa acorde bancile credite cu dobanzi mici cand inflatia este mare?
Ce dobanda sa acorde clientilor la depozite astfel incat sa fie suficient de atractiva pentru ei si totodata sa ii permita bancii sa acorde credite cu dobanda mica, iar din ecart sa isi plateasca angajatii, utilitatile, darile catre stat si sa ramana profit si pentru proprietari/actionari?
Poate rezolva Peiu dilema si ne spune cat sa fie cele 2 dobanzi.
Cu ce dobanda ar acorda Peiu credite din averea personala, daca inflatia este 8...10 (si asta fara sa aiba angajati de platit)? Cu 5 %?
Vreau si eu credit de la banca Peiu!
Este plina tara de speciali si de specialisti in economie.
De-aia duduie economia noastra.
1.3. fără titlu (răspuns la opinia nr. 1.2)
(mesaj trimis de anonim în data de 29.10.2026, 14:08)
Cum sa acorde bancile credite cu dobanzi mici cand riscul juridic este mare ?
Acum vor sa schimbe iarasi legislatia bancara si daca se poate retroactiv.