 English

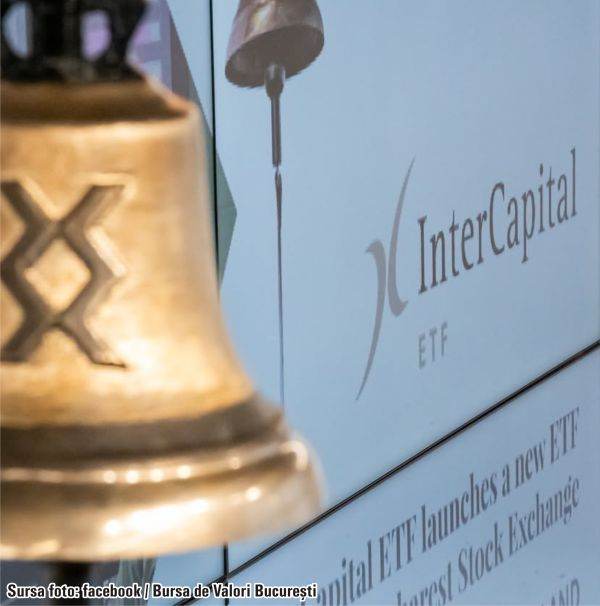
Primul ETF care replică indicele bursier WIG30TR a început tranzacţionarea la BVB pe 12 octombrie, la un preţ de referinţă de 61,12 lei pe unitate şi a închis prima şedinţă la 62,25 lei (+1,85%), după un rulaj de circa 2,2 milioane de lei. Printr-un singur instrument tranzacţionat în lei, fondul oferă expunere pe cele mai lichide 30 de companii listate la Varşovia, fiind al cincilea ETF InterCapital listat la Bucureşti.
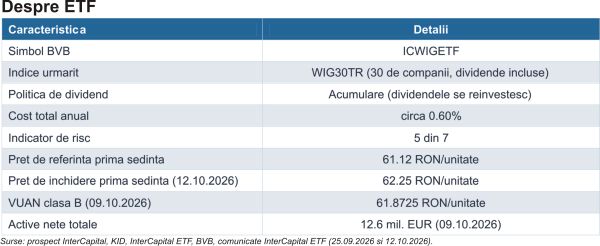
ETF-ul este administrat de InterCapital ETF (Zagreb) şi urmăreşte indicele WIG30TR, care cuprinde cele 30 de companii mari şi lichide de la Bursa din Varşovia şi include dividendele distribuite de acestea. Replicarea este fizică, prin eşantionare, iar dividendele sunt reinvestite. Costul total anual este de circa 0,60%, fără comisioane de intrare sau ieşire, iar indicatorul de risc este 5 pe o scală de la 1 la 7 (mediu-ridicat), pentru o perioadă de deţinere recomandată de cinci ani. Pe lângă BVB, unde se tranzacţionează clasa în lei, fondul este listat la Zagreb şi Ljubljana din mai 2026.
• Portofoliul indicelui WIG30TR
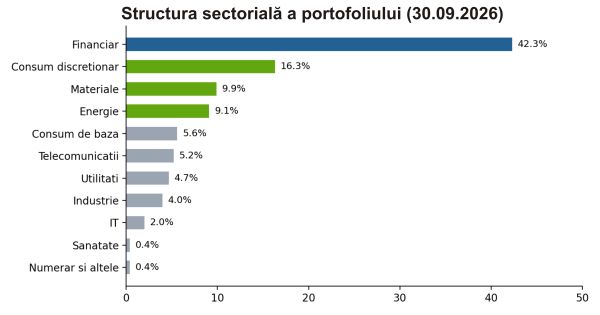
Structura fondului urmează indicele, dominat de sectorul financiar. La 30 septembrie 2026, băncile şi asigurătorii reprezentau 42,3% din portofoliu, urmate de consumul discreţionar (16,3%), materiale (9,9%) şi energie (9,1%). Urmează consumul de bază (5,6%), telecomunicaţiile (5,2%), utilităţile (4,7%), industria (4%) şi IT (2%). Portofoliul este investit în proporţie de 99,1% în acţiuni, cu expunere valutară integral pe zlotul polonez.
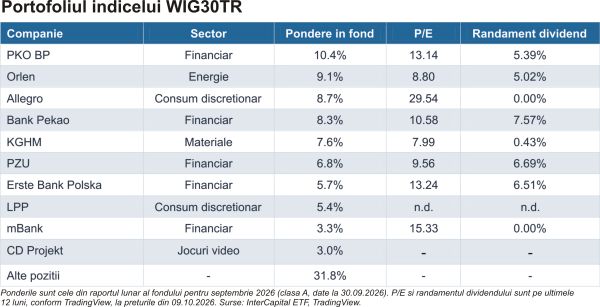
Pentru investitorul român, fondul aduce şi companii sau branduri cunoscute local: LPP (Reserved, Sinsay), Pepco, Zabka (prezent în România prin magazinele Froo), Modivo (CCC), Orange Polska, platforma de comerţ online Allegro şi dezvoltatorul de jocuri CD Projekt (The Witcher, Cyberpunk 2077). Primele zece poziţii cumulau 68,3% din portofoliu la 30 septembrie. Cele mai mari sunt PKO BP (10,4%) şi Orlen (9,1%), iar băncile şi asigurătorii ocupă cinci dintre primele zece locuri.
• Primele cinci companii din portofoliu
Primele cinci poziţii însumează 44,1% din fond şi acoperă patru zone diferite ale economiei poloneze: sectorul bancar, energia, comerţul online şi mineritul.
- PKO BP (10,4% din fond) - cea mai mare bancă din Polonia, cu 12,5 milioane de clienţi şi circa un sfert din economiile populaţiei. În primul semestru din 2026 a raportat un profit net de 5,29 miliarde zloţi (1,36 miliarde dolari), după provizioane de 0,7 miliarde zloţi pentru creditele în franci elveţieni. Finanţarea acordată clienţilor a crescut cu 13,9% anual, iar veniturile din comisioane cu 10,1% anual. Banca a obţinut un ROE de 18,4% şi un raport cost/venit de 31,6%, iar profitul din al doilea trimestru a crescut cu 4% anual, în ciuda impozitului pe profit majorat.
- Orlen (9,1%) - cel mai mare grup industrial din Europa Centrală şi de Est, integrat pe rafinare, petrochimie, extracţie de hidrocarburi, energie şi retail de carburanţi, având statul polonez ca acţionar principal (49,9%). În primul semestru din 2026, profitul net a urcat la 15,9 miliarde zloţi (4,08 miliarde dolari), de la 5,7 miliarde zloţi cu un an înainte, iar EBITDA LIFO a crescut cu 37% anual, la 28 miliarde zloţi. În iunie, grupul a plătit un dividend record de 8 zloţi/acţiune (2,05 dolari). Pentru 2026 are un program de investiţii de 36 miliarde zloţi (9,23 miliarde dolari), cu o datorie netă de doar 0,1x EBITDA.
- Allegro (8,7%) - cea mai mare platformă de comerţ online din Polonia, prezentă şi în Cehia, Slovacia şi Ungaria. În al doilea trimestru din 2026, valoarea brută a tranzacţiilor (GMV) a crescut cu 14,4% anual, la 19,6 miliarde zloţi (5,02 miliarde dolari), cu un avans de 12% în Polonia şi de 82,4% pe pieţele externe. Compania şi-a majorat ţinta de creştere a GMV pentru 2026 la 13-15% şi estimează că operaţiunile externe vor deveni profitabile în 2029.
- Bank Pekao (8,3%) - una dintre cele mai mari bănci din Polonia şi exemplul cel mai clar al efectului noului impozit pe bănci. În primele şase luni din 2026, profitul net a scăzut la 2,75 miliarde zloţi (705 milioane de dolari), de la 3,29 miliarde zloţi, pe fondul majorării impozitului pe profit de la 19% la 30%, al dobânzilor mai mici şi al contribuţiilor mai mari la fondul de garantare a depozitelor. Profitul înainte de impozitare a rămas aproape neschimbat (4,26 miliarde zloţi, faţă de 4,29 miliarde zloţi), iar creditarea a crescut cu 14-15% în segmentele-cheie. În 2026, banca a plătit un dividend de 19,77 zloţi/acţiune (5,07 dolari).
- KGHM (7,6%) - unul dintre cei mai mari producători de cupru şi argint din lume (locul al nouălea la cupru şi locul al doilea la argint), cu mine în Polonia şi în străinătate, inclusiv Sierra Gorda din Chile. În primul semestru din 2026, profitul net a crescut de aproape zece ori, la 5,6 miliarde zloţi (1,44 miliarde dolari), iar veniturile cu 41%, la 24,7 miliarde zloţi (6,33 miliarde dolari), pe fondul preţurilor mai mari ale cuprului, argintului şi aurului. Pentru 2026, compania planifică investiţii de 4,1 miliarde zloţi (1,05 miliarde dolari).
• De ce Polonia
Polonia este cea mai mare economie din Europa Centrală şi de Est, cu un PIB nominal de peste 1.000 de miliarde de dolari, iar Bursa din Varşovia este cea mai lichidă piaţă din regiune, cu un rulaj mediu zilnic pe acţiuni de circa 575 milioane de euro în primul semestru din 2026. Comisia Europeană estimează o creştere reală a PIB de 3,5% în 2026 şi de 2,8% în 2027, peste media UE. Motoarele sunt investiţiile finanţate din fonduri europene, cheltuielile cu apărarea (4,5% din PIB în 2025) şi consumul.
Contextul monetar s-a schimbat, însă, faţă de începutul anului. Banca centrală a redus dobânda de şapte ori, de la 5,75% la 3,75%, ultima dată în martie 2026, şi a menţinut-o în octombrie pentru a şasea şedinţă consecutiv. Cu inflaţia urcată la 4% în septembrie, peste ţinta de 2,5% (plus/minus 1 punct procentual), discuţia s-a mutat spre posibile majorări: un membru al Consiliului de Politică Monetară a vorbit de o creştere de 25 puncte de bază în noiembrie, iar ING anticipează majorări preventive de 25-50 puncte de bază la începutul lui 2027. Pentru băncile din indice, dobânzile mai mari susţin marjele, dar impozitul pe profit majorat la 30% în 2026 erodează profitabilitatea.
• Mesaje-cheie ale administratorului
În comunicatul transmis la listare, Kreso Vugrincic, CEO InterCapital ETF, a descris Polonia ca pe o completare naturală a oportunităţilor de investiţii disponibile la BVB şi subliniază că evaluările acţiunilor poloneze rămân moderate în context european. El prezintă listarea şi ca pe o extindere a legăturilor comerciale dintre cele două ţări, iar comunicatul notează că mulţi români folosesc deja produsele şi serviciile unor companii poloneze din indice. Întrebat despre riscul valutar, Divo Pulitika, Membru al Consiliului de Administraţie, a declarat că expunerea pe zlot nu este un motiv de îngrijorare, având în vedere stabilitatea relativă a monedei poloneze faţă de euro.
La 18 septembrie, InterCapital ETF administra active de 207 milioane de euro, din care 16,4 milioane de euro deţinute prin BVB, şi avea peste 13.200 de investitori, dintre care 2.940 din România.
• Celelalte ETF-uri InterCapital listate la BVB
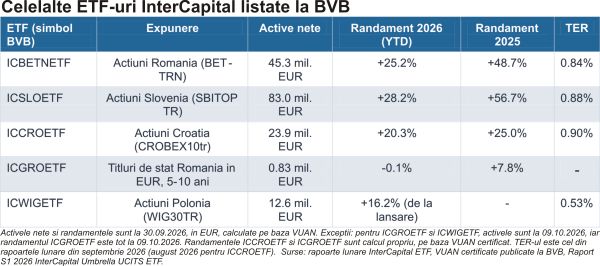
ICWIGETF este al cincilea ETF InterCapital disponibil la Bucureşti. Celelalte patru oferă expunere pe acţiunile din România, Slovenia şi Croaţia, precum şi pe titlurile de stat româneşti denominate în euro. Toate sunt fonduri UCITS de acumulare, administrate de InterCapital ETF şi listate şi la Zagreb şi Ljubljana. Pe lângă acestea, grupul mai administrează un ETF pe piaţa monetară în euro, care nu este listat la BVB.
• Randamentul indicelui comparativ cu BET şi alte referinţe
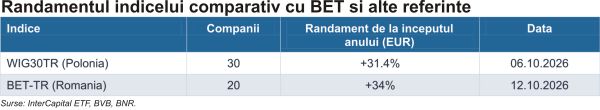
Fondul există din mai 2026, aşa că referinţa este indicele urmărit. În 2026, ambele pieţe au crescut puternic, Bucureşti fiind uşor peste Varşovia. Pe termen lung, WIG30TR a adus 247,5% în euro în ultimii zece ani, peste indicele mai restrâns WIG20TR (220,6%), care cuprinde doar cele mai mari 20 de companii. Fondul a urmărit îndeaproape indicele: de la lansare (15 mai 2026) şi până la 30 septembrie 2026, VUAN-ul a crescut cu 16,2%, faţă de 17,9% pentru WIG30TR.
• Evaluare
- Costul
Costul de circa 0,60% pe an îl plasează pe ICWIGETF sub ETF-urile locale pe indici BVB şi sub iShares MSCI Poland. Este însă peste ETF-ul pe WIG20TR listat direct la Varşovia, care este şi mult mai mare. În raportul lunar, TER-ul este de 0,53% (0,40% comision de administrare, 0,09% depozitar, 0,04% alte costuri), la care se adaugă 0,04% costuri de tranzacţionare. La o investiţie de 10.000 lei, costurile produsului însumează circa 57 lei după un an şi 349 lei după cinci ani, la care se adaugă comisioanele de intermediere ale brokerului.
- Evaluarea pieţei poloneze
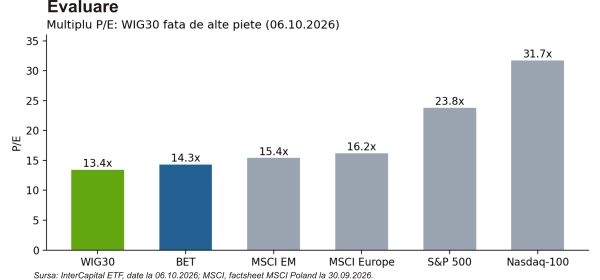
La 6 octombrie, indicele WIG30 se tranzacţiona la un P/E de 13,4x, cu un randament al dividendului de 3,4%. Nivelul este sub MSCI Europe (16,2x) şi MSCI EM (15,4x), dar foarte aproape de BET (14,3x). Discountul de evaluare invocat la lansarea fondului, din mai-iunie 2026, s-a redus pe fondul creşterii pieţei. Pentru comparaţie, MSCI Poland avea, la 30.09.2026, un P/E forward de 11,31x şi un randament al dividendului de 3,70%.
• Prima şedinţă de tranzacţionare
Unitatea de fond a intrat la tranzacţionare pe 12 octombrie, cu un preţ de referinţă de 61,12 lei. La listare au fost emise 3.000 de unităţi din clasa B, cu o valoare de circa 183.360 lei. Unitatea a închis prima şedinţă la 62,25 lei, cu 1,85% peste preţul de referinţă, la un preţ mediu de 62,30 lei. S-au tranzacţionat 35.290 de unităţi, cu o valoare de circa 2,2 milioane lei, de aproape nouă ori mai mult decât rulajul ETF-ului InterCapital pe obligaţiuni româneşti în tot primul semestru. Volumul a depăşit de peste 11 ori cele 3.000 de unităţi emise iniţial.
• Oportunităţi şi riscuri
Oportunităţi
- Acces simplu în lei: expunere pe 30 de companii poloneze printr-un singur ordin la BVB, fără cont deschis în străinătate şi fără schimb valutar făcut de investitor.
- Diversificare sectorială: comerţ online (Allegro), retail discount (Pepco, LPP, Zabka), cupru (KGHM) şi jocuri video (CD Projekt), sectoare slab reprezentate la BVB.
- Cost moderat: circa 0,60% pe an, sub ETF-urile locale pe indici BVB şi sub iShares MSCI Poland.
- Segment ETF în creştere la BVB: ETF-urile au reprezentat 6,4% din rulajul cu acţiuni de pe piaţa principală în primul semestru din 2026, iar rulajul cumulat în 2026 a depăşit 1,6 miliarde lei.
Riscuri
- Concentrare pe sectorul financiar: 42,3% din portofoliu, într-un an în care impozitul pe profit al băncilor a urcat la 30%.
- Risc valutar: expunerea pe zloţi nu este acoperită; o depreciere a zlotului faţă de leu reduce randamentul în lei.
- Ciclul de dobânzi: inflaţia de 4% în septembrie a readus în discuţie majorările de dobândă în Polonia, cu efect asupra evaluărilor.
- Risc fiscal şi geopolitic: deficit bugetar de circa 6,5% din PIB şi datorie în creştere, frontiera cu Ucraina şi tensiuni politice interne.
Sursele menţionate de TradeVille în această analiză sunt: prospect InterCapital, KID, raport lunar septembrie 2026, VUAN certificat 09.10.2026, raport primul semestru din 2026 InterCapital Umbrella UCITS ETF, comunicat InterCapital ETF, rapoarte PKO BP, Orlen, Allegro, Bank Pekao si KGHM, Bursa de Valori Bucureşti, Zagreb Stock Exchange, InterCapital ETF, GPW, iShares, TradingView, termene.ro, presă locală.
------------------
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.










 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur































Opinia Cititorului