 English

Macy's a raportat, pentru trimestrul al doilea din 2026, rezultate peste aşteptări atât în cazul veniturilor, cât şi în cazul profitului, a consemnat vânzări comparabile în creştere la toate cele trei branduri şi şi-a majorat prognoza pentru întregul an. Marjele au fost susţinute însă şi de rambursările de taxe vamale încasate în trimestru, un element nerecurent. Acţiunile au scăzut cu 4,7% în ziua raportării, pe fondul unei prognoze pentru trimestrul al treilea sub aşteptările pieţei, dar au recuperat integral în şedinţa următoare.
• Rezultate financiare
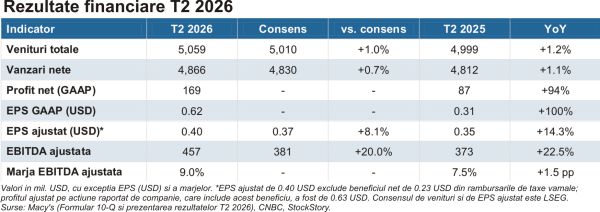
Macy's a depăşit estimările atât în cazul veniturilor, cât şi în cazul profitului. Veniturile totale au urcat la 5.059 milioane dolari, în creştere cu 1,2% an/an, peste consensul de circa 5.010 milioane dolari, iar vânzările nete au fost de 4.866 milioane dolari (+1,1% an/an), peste aşteptarea de 4.830 milioane dolari. Excluzând magazinele închise la finalul anului fiscal 2025, vânzările nete au crescut cu 1,9%.
Motorul trimestrului au fost vânzările comparabile: +2,7% la nivel de grup, al cincilea trimestru consecutiv de creştere. Pe branduri, Macy's a avansat cu 1,1%, magazinele din programul Reimagine 200 cu 1,9%, Bloomingdale's cu 11,3% - cel mai ridicat volum de vânzări pentru un trimestru al doilea din cei 154 de ani de istorie ai brandului - iar Bluemercury cu 6,2%. Preţul mediu de vânzare pe articol a crescut cu 9,1%.
Marja brută a urcat la 41,5%, cu 180 de puncte de bază peste anul anterior, dar avansul a venit aproape integral din cele circa 95 milioane dolari rambursări brute de taxe vamale; excluzând acest efect şi costurile curente cu tarifele şi combustibilul, marja brută ar fi crescut cu aproximativ 10 puncte de bază. Cheltuielile generale şi administrative au reprezentat 38,7% din veniturile totale, cu 20 de puncte de bază sub nivelul de anul trecut.
Profitul net a ajuns la 169 milioane dolari, de la 87 milioane dolari. Profitul net ajustat pe acţiune raportat de companie a fost de 0,63 dolari, dar include un beneficiu net de 0,23 dolari din rambursările tarifare; excluzând acest element nerecurent, profitul net ajustat pe acţiune a fost de 0,40 dolari, peste consensul de 0,37 dolari şi cu 14% peste anul anterior. Rezultatul brut din exploatare ajustat (Adjusted EBITDA) a urcat cu 22,5%, la 457 milioane dolari, iar marja aferentă a ajuns la 9,0%, de la 7,5%.
Fluxul de numerar liber a devenit pozitiv pe primul semestru, la 262 milioane dolari, faţă de o ieşire de 88 milioane dolari în aceeaşi perioadă a anului trecut.
• Mesaje-cheie din conferinţa cu investitorii şi perspective
Elementul central al teleconferinţei a fost majorarea prognozei pentru întregul an. Compania estimează acum vânzări nete de 21,675-21,825 miliarde dolari (faţă de 21,5-21,75 miliarde dolari anterior), vânzări comparabile în creştere cu 1,0%-1,5% şi un profit net ajustat pe acţiune între 2,15 şi 2,35 dolari, faţă de intervalul anterior de 2,00-2,20 dolari.
Pentru trimestrul al treilea, conducerea prognozează vânzări nete de 4,65-4,70 miliarde dolari, vânzări comparabile între -0,5% şi +0,5% şi o pierdere ajustată pe acţiune de 0,19-0,23 dolari. Explicaţia ţine de calendarul investiţiilor: reinvestirea rambursărilor tarifare are un efect net negativ de circa 0,18 dolari pe acţiune în a doua jumătate a anului, concentrat în T3.
Compania a încasat integral rambursările de taxe vamale aşteptate, de 116 milioane dolari, din care circa 96 milioane dolari vor fi reinvestite, iar aproximativ 20 milioane dolari (circa 0,05 dolari pe acţiune) vor ajunge în rezultatul anual. Directorul general Tony Spring a explicat alegerea: "Am vrut să ne asigurăm că reinvestirea rambursărilor vizează lucruri care depăşesc beneficiile de moment şi care au un efect de durată, în sprijinul strategiei noastre." Fondurile merg către construcţia de brand, extinderea pilot a formatului Reimagine pentru 2027 şi ajustări punctuale de preţ.
Directorul de operaţiuni şi financiar Tom Edwards a descris abordarea drept "orientată către termen lung, în timp ce componenta de termen scurt este mai chirurgicală". Marja brută din semestrul al doilea beneficiază şi de eficienţele din lanţul de aprovizionare: numărul de articole procesate pe oră a crescut cu 7,0%.
Pe partea de consum, Spring a descris un cumpărător "rezilient", dar cu o segmentare tot mai clară pe niveluri de venit: cererea rămâne solidă la clienţii cu venituri medii şi mari, în timp ce segmentul cu venituri reduse se orientează către valoare. Au performat ceasurile, rochiile, parfumurile şi încălţămintea, în timp ce mărimile mari şi lenjeria au rămas în urmă. Tonul analiştilor în conferinţă a fost neutru, cu întrebări concentrate pe sustenabilitatea creşterii preţului mediu de vânzare.
• Sentimentul pieţei şi preţuri ţintă
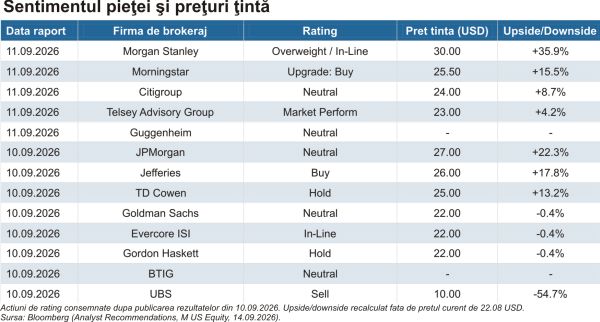
Sentimentul analiştilor este preponderent neutru. Preţul ţintă mediu agregat de Bloomberg este de 23,10 dolari, ceea ce implică un potenţial de apreciere de aproximativ 4,6% faţă de preţul curent, pe orizontul de 12 luni (media a 10 dintre cele 20 de surse acoperite). Dintre analiştii care acoperă compania, 2 recomandă cumpărarea (13,3%), 10 menţinerea (66,7%), iar 3 vânzarea (20,0%), cu un rating de consens de 2,87 pe scara Bloomberg. Alpha Spread indică o ţintă medie uşor superioară, de 24,48 dolari.
Raportarea a declanşat un val de revizuiri: 13 case de brokeraj şi-au actualizat opiniile în 10 şi 11 septembrie, iar tonul a rămas majoritar neutru. Goldman Sachs, Citigroup, JPMorgan, Guggenheim şi BTIG au menţinut recomandări neutre, iar Evercore ISI, Gordon Haskett şi TD Cowen au rămas pe "hold". Pe partea optimistă, Morgan Stanley a reiterat supraponderarea cu cea mai ridicată ţintă din piaţă (30 dolari), Jefferies a păstrat recomandarea de cumpărare (26 dolari), iar Morningstar şi-a îmbunătăţit recomandarea la "buy" (25,50 dolari). La polul opus, UBS şi-a menţinut recomandarea de vânzare, cu o ţintă de 10 dolari.
• Evaluare
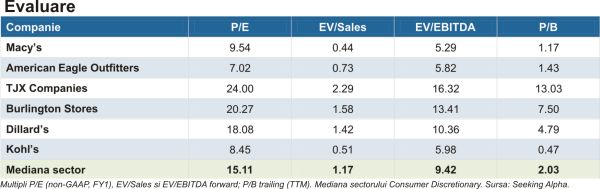
Comparativ cu ceilalţi mari retaileri din comerţul cu amănuntul, Macy's se tranzacţionează la un discount consistent faţă de mediana sectorului Consumer Discretionary: multiplu P/E forward (non-GAAP) de circa 9,5x, cu aproximativ 37% sub mediana sectorului (15,1x), EV/EBITDA forward de 5,3x faţă de 9,4x (-44%) şi EV/Sales de 0,44x faţă de 1,17x (-63%). În favoarea titlului joacă şi randamentul dividendului de 3,39%, cu circa 29% peste mediana sectorului (2,62%).
Macy's este mai ieftină decât TJX Companies (P/E 24,0x), Burlington Stores (20,3x) şi Dillard's (18,1x), dar mai scumpă decât American Eagle Outfitters (7,0x) şi Kohl's (8,5x).
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază este de 29,06 dolari, faţă de un preţ de piaţă de 21,81 dolari, deci acţiunea ar fi subevaluată cu circa 25%. Valoarea rezultă dintr-o medie între metoda fluxurilor de numerar actualizate (23,37 dolari) şi metoda multiplilor (34,75 dolari), diferenţa dintre cele două indicând o sensibilitate ridicată la ipotezele folosite.
• Evoluţia preţului şi reacţia pe bursă
De la începutul anului, acţiunile Macy's au scăzut uşor, cu 0,67%, însă pe ultimele 12 luni rămân în creştere cu 29,12%, iar pe orizontul de cinci ani câştigul este de 6,10%. Comparativ, indicele S&P 500 a avansat cu 11,32% de la începutul anului şi cu 16,82% în ultimele 12 luni. Dintre competitorii direcţi pentru care există date comparabile, American Eagle Outfitters a pierdut 42,98% de la începutul anului.
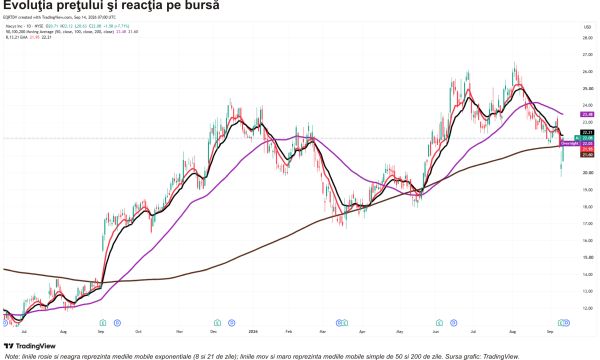
Reacţia post-raportare a fost negativă, în pofida rezultatelor peste aşteptări: acţiunile au scăzut cu 4,7% în ziua publicării, o mişcare care s-a încadrat în intervalul anticipat de piaţa opţiunilor (expected move de +/-7,9%). Istoric, piaţa opţiunilor a supraestimat amplitudinea mişcării post-raportare în 77% din cazuri în ultimele 13 trimestre.
Contrastul dintre trimestrul peste aşteptări şi scăderea din ziua raportării arată că piaţa a taxat prognoza pentru T3, nu rezultatele deja consemnate; în şedinţa următoare cotaţia a recuperat integral, cu un avans de 7,71%, până la 22,08 dolari.
Din punct de vedere tehnic, cotaţia a revenit în imediata apropiere a mediilor mobile exponenţiale de scurtă durată (21,95 şi 22,21 dolari) şi se menţine peste media mobilă simplă de 200 de zile, situată în jurul valorii de 21,60 dolari. Prima rezistenţă importantă este media mobilă de 50 de zile, în jurul a 23,48 dolari, iar suportul imediat se află în zona 20,60-20,70 dolari.
• Oportunităţi şi riscuri
- Oportunităţi
Extinderea formatului Reimagine: cele 200 de magazine modernizate acoperă circa 75% din vânzările flotei operaţionale Macy's, iar pilotarea de noi locaţii în T4 pregăteşte extinderea programului în 2027.
Luxul ca motor de creştere: Bloomingdale's a raportat un avans de 11,3% al vânzărilor comparabile şi cel mai bun trimestru al doilea din istoria sa.
Evaluare şi returnarea de capital: multiplii sub mediana sectorului, un randament al dividendului de 3,39% şi circa 1 miliard dolari disponibili în programul de răscumpărare oferă sprijin pentru cotaţie.
- Riscuri
Prognoza pentru T3: vânzări comparabile între -0,5% şi +0,5% şi o pierdere ajustată pe acţiune de 0,19-0,23 dolari, sub aşteptările pieţei.
Dependenţa de elemente nerecurente: 0,23 dolari din profitul ajustat pe acţiune şi cea mai mare parte a expansiunii marjei brute provin din rambursări de taxe vamale care nu se vor repeta.
Consumatorul şi concurenţa: prudenţa segmentului cu venituri reduse, slăbiciunea unor categorii şi presiunea magazinelor de tip off-price pot limita ritmul de creştere, în condiţiile în care rata de conversie este în scădere.
Macy's încheie al doilea trimestru cu al cincilea avans consecutiv al vânzărilor comparabile, cu marje în creştere şi cu o prognoză anuală majorată, semn că strategia de restructurare a intrat într-o fază cu rezultate vizibile. Pe termen scurt, atenţia investitorilor se mută către trimestrul al treilea, în care compania îşi concentrează investiţiile, către capacitatea de a menţine creşterea preţului mediu de vânzare fără sprijinul rambursărilor tarifare şi către ritmul de extindere a formatului Reimagine în 2027. Volatilitatea poate persista atât timp cât piaţa evaluează cât din îmbunătăţirea marjelor este structurală.
Surse TradeVilleTradeVille: Macy's rezultate T2 2026 (Formular 10-Q si prezentarea pentru investitori), transcriptul conferintei T2 2026, CNBC, Bloomberg, Yahoo Finance, StockStory, Seeking Alpha, Alpha Spread, MarketChameleon, TradingView
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.




 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur


Opinia Cititorului