 English
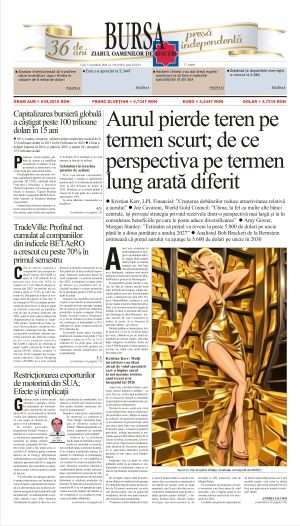
Aurul este considerat în mod tradiţional un refugiu în perioadele dificile, regula fiind simplă: când pieţele se clatină, cumperi aur, însă luna trecută această strategie nu a funcţionat, conform unui articol publicat la finele lunii trecute de MarketWatch şi preluat de Morningstar.
În septembrie preţul aurului a scăzut, iar făţă de ultimul maxim local atins la finele lunii august, cotaţia metalului galben avea ieri, în prima parte a zilei, o depreciere de circa 10%. Potrivit MarketWatch, scăderea a avut loc pe fondul creşterii preţurilor petrolului şi al revenirii temerilor legate de inflaţie, în timp ce acţiunile din sectorul tehnologic şi chiar Bitcoinul - tocmai activele de care investitorii ar trebui, în teorie, să se ferească în perioade tulburi - au crescut.
Metalul galben se tranzacţiona, ieri, în jurul orei 12:30, la 4.160 de dolari pe uncie, aflându-se pe un trend descendent pe termen mediu, dezvoltat după atingerea recordului istoric de circa 5.400 de dolari, în luna ianuarie a acestui an, după cum arată datele Investing.com.
• Kristian Kerr: Mulţi investitori s-au lăsat atraşi de valul speculativ care a împins aurul la noi maxime istorice anul trecut şi la începutul lui 2026.
Aurul este considerat drept o protecţie clasică împotriva inflaţiei - un activ fizic rar, al cărui preţ în dolari tinde să crească pe măsură ce monedele îşi pierd puterea de cumpărare din cauza presiunilor inflaţioniste. Tocmai de aceea, aurul este văzut ca un refugiu firesc atunci când preţurile petrolului cresc, inflaţia se menţine ridicată, iar tensiunile geopolitice se accentuează. În prezent însă, aurul este prins între forţe care acţionează în direcţii opuse. Creşterea preţurilor petrolului, inflaţia persistentă şi tensiunile aparent fără sfârşit dintre SUA şi Iran ar trebui, în principiu, să favorizeze aurul, însă creşterea randamentelor titlurilor de Trezorerie americane şi aprecierea dolarului exercită presiuni în sens opus, scrie MarketWatch.
Explicaţia este că aurul nu oferă dobândă, astfel că, pe măsură ce randamentele se majorează, creşte şi costul de oportunitate al deţinerii acestuia. De exemplu, atunci când investitorii pot obţine un randament de aproape 5% deţinând timp de numai doi ani titluri de Trezorerie americane, un activ real precum aurul, care nu generează randament, devine mai puţin atractiv, mai notează sursa menţionată.
”Creşterea ratelor dobânzilor reduce atractivitatea relativă a aurului, deoarece face mai atractive numerarul şi investiţiile pe termen scurt pe piaţa monetară, care le pot oferi din nou investitorilor randamente reale pozitive, după ajustarea pentru inflaţie”, a declarat Kristian Kerr, director pentru strategie macroeconomică şi de investiţii la LPL Financial, citat de MarketWatch.
El a remarcat, de asemenea, că mulţi investitori s-au lăsat atraşi de valul speculativ care a împins aurul la noi maxime istorice anul trecut şi la începutul lui 2026.
Un dolar mai puternic reprezintă un alt factor nefavorabil pentru aur. Cum metalul preţios este cotat în dolari americani, aprecierea monedei SUA îl face mai puţin atractiv pentru investitorii străini. Indicele Dolarului American, care măsoară evoluţia dolarului în raport cu şase dintre principalele valute, a crescut cu aproape 3% în septembrie, conform datelor Investing.com.
• Sondaj World Gold Council: 89% dintre administratorii de rezerve se aşteaptă ca deţinerile de aur ale băncilor centrale la nivel mondial să crească în următoarele 12 luni
Totuşi, nu toată lumea vinde aur. Pentru guvernele şi băncile centrale din întreaga lume, scăderea preţului metalului galben poate reprezenta o oportunitate de cumpărare. Banca Populară a Chinei şi-a majorat rezervele de aur cu peste 20 de tone, echivalentul a 650.000 de uncii, în luna august, cea mai mare achiziţie lunară din 2023. Astfel, banca centrală a Chinei a ajuns la 22 de luni consecutive de achiziţii de aur, potrivit datelor Administraţiei de Stat pentru Schimb Valutar din China, conform MarketWatch.
”China, la fel ca multe alte bănci centrale, îşi priveşte strategia privind rezervele dintr-o perspectivă mai largă şi ia în considerare beneficiile pe care le poate aduce diversificarea”, a declarat Joe Cavatoni, strateg senior de piaţă şi director pentru politici publice în regiunea Americilor în cadrul World Gold Council, citat de publicaţia menţionată.
Cu alte cuvinte, achiziţiile de aur ale guvernelor sunt motivate mai puţin de inflaţie sau de nivelul randamentelor şi mai mult de siguranţa rezervelor. De altfel, de zeci de ani, guvernele şi băncile centrale din întreaga lume deţin aur ca instrument de protecţie financiară la nivel suveran împotriva instabilităţii economice, inflaţiei şi riscurilor geopolitice, urmărind astfel să îşi reducă dependenţa de dolarul american şi să îşi limiteze expunerea la sancţiuni sau la riscul ca anumite active să fie îngheţate de un alt guvern, conform MarketWatch.
Sondajul World Gold Council din 2026 privind rezervele de aur ale băncilor centrale arată că 89% dintre administratorii de rezerve se aşteaptă ca deţinerile de aur ale băncilor centrale la nivel mondial să crească în următoarele 12 luni. De asemenea, băncile centrale anticipează că ponderea dolarului american în rezervele lor se va reduce în următorii cinci ani, a precizat Cavatoni. ”Rolul aurului ca activ monetar face ca acesta să rămână în continuare o componentă importantă în strategiile administratorilor de rezerve”, a spus el, citat de publicaţia menţionată.
• Aakash Doshi, State Street Investment Management: ”Chiar dacă majorarea dobânzilor reprezintă în mod normal un factor nefavorabil pentru aur, situaţia poate consolida rolul aurului ca activ de refugiu”
Băncile centrale nu sunt singurele care cumpără aur. Aakash Doshi, director global pentru pieţele aurului în cadrul State Street Investment Management, a declarat că investitorii continuă să direcţioneze sume importante către ETF-uri care urmăresc evoluţia preţului aurului, scrie MarketWatch.
Investitorii au continuat să îşi majoreze expunerea pe ETF-urile legate de aur şi listate în SUA, care au atras în septembrie intrări nete de capital de 3,8 miliarde de dolari, după cele 7,9 miliarde de dolari înregistrate în august, potrivit datelor compilate de State Street, mai notează publicaţia menţionată.
Intrările solide de capital în ETF-uri întăresc încrederea echipei lui Doshi în perspectivele favorabile ale aurului pe termen lung, în pofida deciziei Rezervei Federale de a majora ratele dobânzilor şi a scăderii preţului aurului în septembrie. ”Considerăm că este vorba despre alocări structurale, aurul fiind cumpărat ca instrument de protecţie monetară, ca alternativă la monedele fiduciare şi ca mijloc de diversificare”, a spus acesta, citat de MarketWatch.
În opinia lui Doshi, randamentele titlurilor de Trezorerie pe termen scurt au crescut în ultimele săptămâni mai rapid decât cele pe termen lung, ceea ce a redus diferenţa dintre acestea - o evoluţie cunoscută drept aplatizarea curbei randamentelor pe fondul creşterii dobânzilor (engl. ”bear flattening”). Această evoluţie poate exercita presiuni suplimentare asupra creşterii economice, întrucât consumatorii şi companiile americane ar putea resimţi efectele prin costuri mai mari ale împrumuturilor şi creditelor. Prin urmare, chiar dacă majorarea ratelor dobânzilor reprezintă în mod normal un factor nefavorabil pentru aur, situaţia ”poate consolida rolul aurului ca activ de refugiu şi ca activ cu o corelaţie redusă faţă de alte investiţii”, a spus Doshi, citat de publicaţia menţionată.
Chris Gaffney, preşedintele World Markets din cadrul EverBank Gold, consideră că
”uşoara scădere recentă a preţului aurului este văzută de mulţi drept o oportunitate de a-şi majora poziţiile”, mai notează MarketWatch.
• Amy Gower: ”Cred că o mare parte din vânzări sunt generate de tranzacţionarea algoritmică; nivelul de 4.000 de dolari ar trebui privit ca un prag de suport solid”
Preţul aurului se află în prezent sub presiune, însă cererea din partea ETF-urilor şi a băncilor centrale se menţine puternică, iar metalul preţios ar urma să revină peste pragul de 5.000 de dolari pe uncie în decurs de un an, consideră Amy Gower, care coordonează strategia Morgan Stanley pentru metale şi sectorul minier, scrie publicaţia specializată în pieţele metalelor preţioase Kitco News, într-un articol publicat la finele lunii trecute.
”Randamentele obligaţiunilor pe termen lung au ajuns la cele mai ridicate niveluri din ultimii 20 de ani. Vedem şi o anumită apreciere a dolarului. În plus, evident, asistăm şi la o creştere a preţului petrolului”, a descris ea, la CNBC, motivele pentru care aurul a fost sub presiune în ultima vreme, potrivit Kitco News.
Din punctul său de vedere, aurul pare să găsească un anumit suport la nivelul de 4.000 de dolari pe uncie. ”Cred că trebuie să ne întrebăm de ce se întâmplă acest lucru. Ce alţi factori influenţează piaţa?”, a afirmat ea.
În primul rând, cererea de aur fizic din partea unor bănci centrale, precum cele din China şi Polonia, se menţine foarte puternică. ”Chiar dacă ne uităm doar la importurile totale de aur ale Chinei, acestea sunt pe cale să atingă cel puţin cel mai ridicat nivel din 2017 încoace şi, după estimările noastre, probabil chiar dintr-o perioadă mai îndelungată”, a remarcat Gower, conform sursei menţionate.
Gower a atras atenţia şi asupra preocupărilor persistente legate de datoria publică (n.r. a SUA) pe termen lung şi de sustenabilitatea finanţelor publice. ”Ce s-ar întâmpla dacă am vedea mai multe intervenţii pe piaţa obligaţiunilor pe termen lung, iar randamentele ar începe apoi să scadă? Ce s-ar întâmpla dacă preţul petrolului ar scădea? Cred că există în continuare numeroase motive pentru a deţine aur şi că nivelul de 4.000 de dolari ar trebui privit ca un prag de suport destul de solid”, a spus ea, conform Kitco News.
Întrebată de unde este posibil să provină vânzările recente, în condiţiile în care achiziţiile din partea statelor şi a altor investitori pe termen lung au rămas solide, Gower a spus că Morgan Stanley observă o activitate destul de intensă din partea fondurilor care utilizează strategii de tranzacţionare algoritmică. ”Ştim că aceste fonduri au vândut în trimestrul al doilea şi până în luna iulie. Ştim că în august şi-au inversat poziţiile, iar probabil acum şi le-au schimbat din nou (...). Cred că o mare parte din aceste vânzări sunt generate de tranzacţionarea algoritmică”, a afirmat Amy Gower.
Deşi preţul aurului s-ar putea confrunta cu presiuni pe termen scurt, Morgan Stanley anticipează noi creşteri în lunile următoare. ”Vedem un potenţial de creştere pentru aur pe un orizont de 12 luni. Estimăm că preţul va reveni peste 5.000 de dolari pe uncie până în a doua jumătate a anului 2027, astfel că, în perioadele de scădere a preţului, am urmări să ne majorăm poziţiile pe aur”, a spus Gowe, conform Kitco News.
• Bob Brackett: ”Aurul poate continua să se aprecieze în condiţiile unei creşteri treptate a ratelor reale ale dobânzilor - traiectorie pe care se pare că ne aflăm”
Firmă americană de cercetare financiară şi administrare a investiţiilor Bernstein şi-a redus estimarea pe termen lung privind preţul aurului, dar îşi menţine perspectiva ferm optimistă asupra metalului preţios, considerând că acesta poate continua să se aprecieze chiar şi în condiţiile creşterii ratelor reale ale dobânzilor, conform unui articol publicat de săptămâna trecută de Investing.com.
Analistul Bob Brackett a redus estimarea firmei privind preţul aurului în 2030 la 5.600 de dolari pe uncie, de la 6.100 de dolari, după ce aşteptările privind evoluţia ratelor dobânzilor s-au schimbat: de la una sau două reduceri anticipate la începutul anului, la două sau trei majorări până în 2027, mai notează sursa menţionată.
În pofida corelaţiei istorice negative dintre aur şi ratele reale ale dobânzilor, Brackett a remarcat că deţinerile ETF-urilor pe aur au rămas în linii mari stabile în acest an, iar preţul metalului preţios s-a menţinut bine după recenta majorare a dobânzii de către Fed. El a afirmat că aurul ”poate continua să se aprecieze în condiţiile unei creşteri treptate a ratelor reale ale dobânzilor - traiectorie pe care se pare că ne aflăm”, după ce a demonstrat o rezilienţă similară în perioada 2023-2025, conform Investing.com.
Achiziţiile băncilor centrale rămân principalul factor structural care susţine aurul, a spus analistul. ”Continuăm să credem că băncile centrale nu au încheiat procesul de diversificare a rezervelor, prin reducerea expunerii la dolarul american şi la alte monede ale ţărilor G7 (n.r. grupul marilor economii dezvoltate) şi orientarea către aur”, a scris Brackett, menţionând că mai mulţi deţinători importanţi de rezerve, printre care China, Japonia şi Arabia Saudită, alocă în continuare mai puţin de 10% din rezerve aurului, mai notează sursa menţionată.
Analistul a indicat, de asemenea, încetinirea achiziţiilor de aur ale băncilor centrale drept principalul risc. El a spus că menţinerea la niveluri ridicate a preţurilor motorinei şi ale produselor rafinate poate alimenta inflaţia în Statele Unite şi aşteptările privind noi majorări ale ratelor dobânzilor, în timp ce o eventuală pierdere de către Trump a majorităţii în Congres în urma alegerilor de la jumătatea mandatului ar putea reduce cererea pentru active de refugiu, conform Investing.com.

 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului