 English
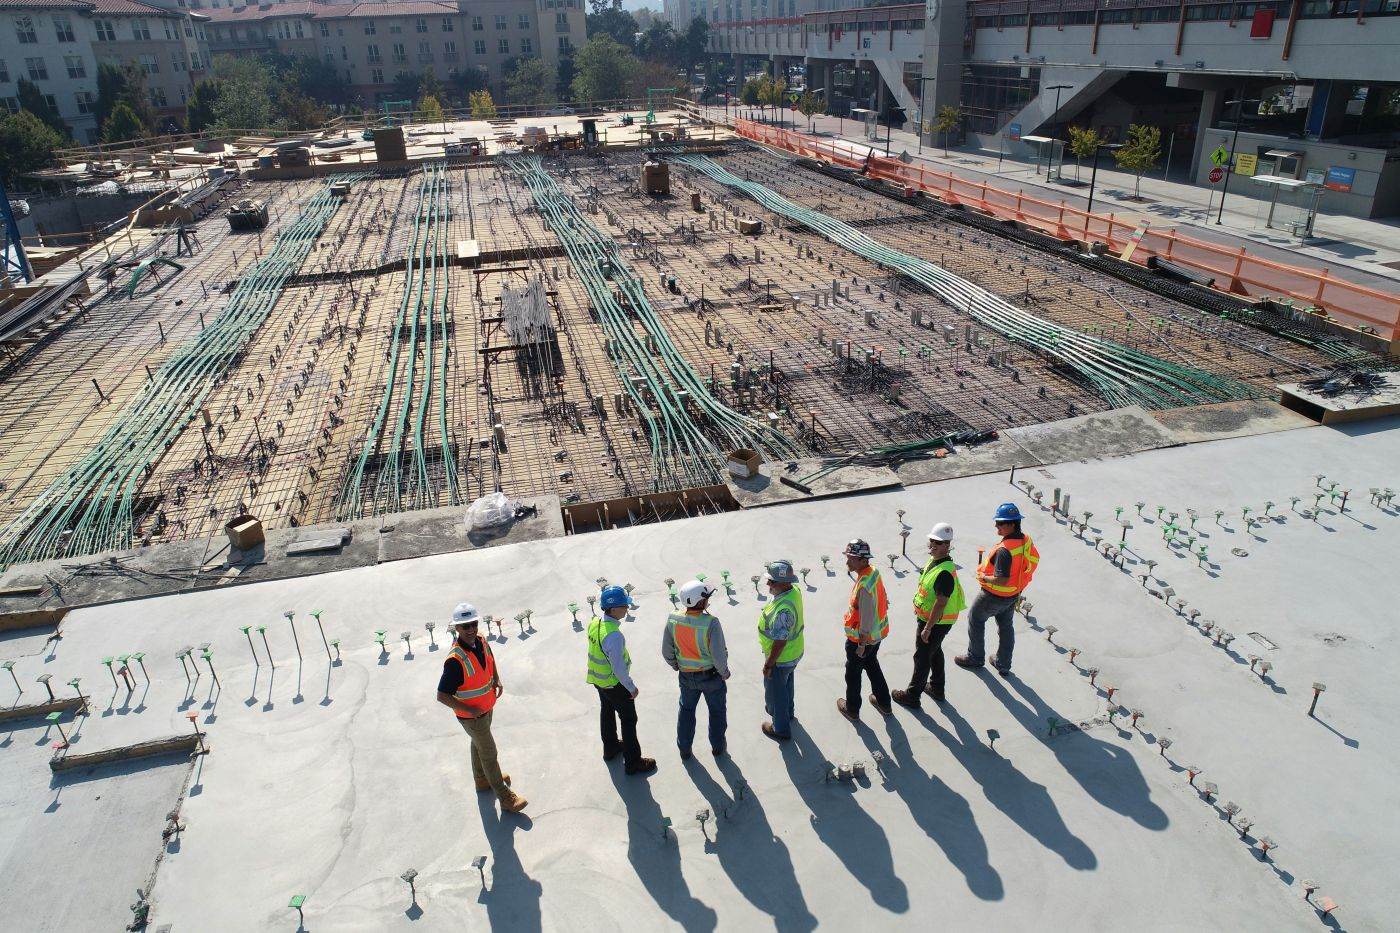
Întârzierile la plăţi şi decontări reprezintă principalul efect al incertitudinii politice şi fiscale asupra pieţei de construcţii, potrivit a 63,5% dintre companiile de construcţii din România, relevă un studiu IBC Focus, se arată într-un comunicat de presă remis redacţiei.
Reducerea bugetelor de investiţii urmează îndeaproape şi este al doilea cel mai important efect al crizei actuale, spun aproape jumătate dintre antreprenori (49%), ceea ce semnalează o îngrijorare legată de capacitatea companiilor de a-şi menţine planurile de dezvoltare.
Întârzierea proiectelor publice (44,2%) şi amânarea celor private (40,4%) completează lista principalelor riscuri, ceea ce reflectă temeri legate de încetinirea investiţiilor, indiferent de sursa de finanţare. Aproape o treime dintre companiile de construcţii (31,7%) anticipează presiuni suplimentare asupra preţurilor şi marjelor, iar 28,8% se aşteaptă la creşterea costurilor de finanţare. Blocajele în licitaţii şi autorizări sunt menţionate de 25% dintre participanţi, în timp ce doar 1% (respectiv un singur respondent) consideră că nu vor exista efecte importante.
Rezultatele indică astfel o preocupare extinsă privind impactul contextului politic şi fiscal asupra ritmului investiţiilor şi asupra fluxurilor financiare din construcţii. „Este de înţeles îngrijorarea celor mai mari 100 de firme de construcţii din ţară, deoarece acestea au în portofoliu un volum însemnat de lucrări publice. Totuşi, studiul nostru arată o imagine mixtă privind aşteptările pentru evoluţia cifrei de afaceri în 2026, cu o balanţă uşor înclinată către optimism”, a declarat Andrei Spătaru, CEO IBC Focus.
Conform studiului IBC Focus, peste trei sferturi dintre participanţi (76,9%) percep contextul politic şi fiscal actual drept o ameninţare directă la adresa afacerii lor. Dintre aceştia, 62,5% anticipează un impact negativ moderat asupra activităţii în următoarele 12 luni, în timp ce 14,4% se aşteaptă la consecinţe negative majore. La polul opus, doar 16,3% dintre respondenţi consideră că impactul va fi redus sau neutru, iar 4,8% anticipează un efect pozitiv indirect. O pondere marginală, de 1,9%, declară că nu poate estima încă efectele acestui climat. Rezultatele indică astfel un nivel ridicat de incertitudine în rândul companiilor din domeniu, cu un impact direct asupra ritmului de investiţii şi derulării proiectelor.
Peste jumătate dintre companiile din construcţii estimează o creştere a cifrei de afaceri în 2026
În ciuda instabilităţii din piaţă, mai bine de jumătate dintre firme estimează o creştere a cifrei de afaceri (bazându-se pe proiecte deja contractate). Aproximativ 27% anticipează o stagnare, iar 2 din 10 firme se aşteaptă la scăderi.
Cea mai numeroasă categorie individuală de răspunsuri este cea a companiilor care anticipează menţinerea cifrei de afaceri la nivelul anului precedent, reprezentând 26,9% dintre respondenţi. Pe de altă parte, o pondere semnificativă se aşteaptă la creştere: 20,2% estimează un avans între 10 şi 25%, 17,3% anticipează o creştere de până la 10%, iar 13,5% mizează pe o creştere de peste 25%. Cumulate, aceste răspunsuri arată că 51% dintre companiile chestionate se aşteaptă la o evoluţie pozitivă a cifrei de afaceri în 2026.
La polul opus, 13,5% dintre participanţi anticipează o scădere între 10 şi 25%, 5,8% se aşteaptă la o diminuare de până la 10%, iar 2,9% estimează o contracţie de peste 25%. În total, 22,2% dintre companiile chestionate anticipează o scădere a cifrei de afaceri în 2026.
Per ansamblu, rezultatele studiului IBC Focus indică un sentiment moderat optimist în rândul companiilor din construcţii: peste jumătate anticipează creşterea cifrei de afaceri, aproximativ un sfert estimează menţinerea nivelului actual, iar puţin peste o cincime se aşteaptă la o scădere în 2026.
Concentrare masivă a şantierelor în jurul Capitalei
Studiul IBC Focus a analizat proiectele active ale acestor firme din ultimele 12 luni. Acestea însumau peste 1.200 de lucrări, cu o distribuţie geografică complexă: şantierele celor 100 de antreprenori generali sunt strongly concentrate în jurul Capitalei. Bucureştiul conduce clar clasamentul, cu 279 de proiecte (12,77% din întregul portofoliu), de două ori mai mult decât următorul judeţ.
Bihorul ocupă locul secund, cu 140 de şantiere (6,41%), urmat de Cluj (105 proiecte, 4,81%), Ilfov (103 proiecte, 4,72%) şi Sibiu (99 de proiecte, 4,53%).
Un grup relativ numeros de judeţe - Timiş, Bistriţa-Năsăud, Iaşi, Suceava, Satu Mare, Prahova, Botoşani şi Maramureş - se situează între 70 şi 95 de şantiere fiecare, reprezentând între 3,25% şi 4,35% din total. Astfel, primele 12 judeţe din clasament concentrează peste jumătate din toate proiectele analizate, semn că activitatea marilor antreprenori generali rămâne puternic regionalizată, în jurul unor poli economici bine conturaţi.
După domeniile în care se încadrează cele peste 1.200 de proiecte monitorizate de IBC Focus în portofoliul celor 100 de constructori, distribuţia procentuală scoate în evidenţă o activitate intensă pe segmentul lucrărilor publice: Infrastructură: 31%, Construcţii Sociale şi Comunitate: 18%, Utilităţi: 14%
De asemenea, şi pentru următoarele 12 luni, marile firme de construcţii mizează în primul rând pe lucrările de infrastructură (76% dintre constructori văd proiectele de infrastructură ca fiind cele mai dinamice în anul ce vine).
Pe locul secund se află construcţiile industriale, urmate îndeaproape de proiectele de utilităţi şi din sectorul medical.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului