 English
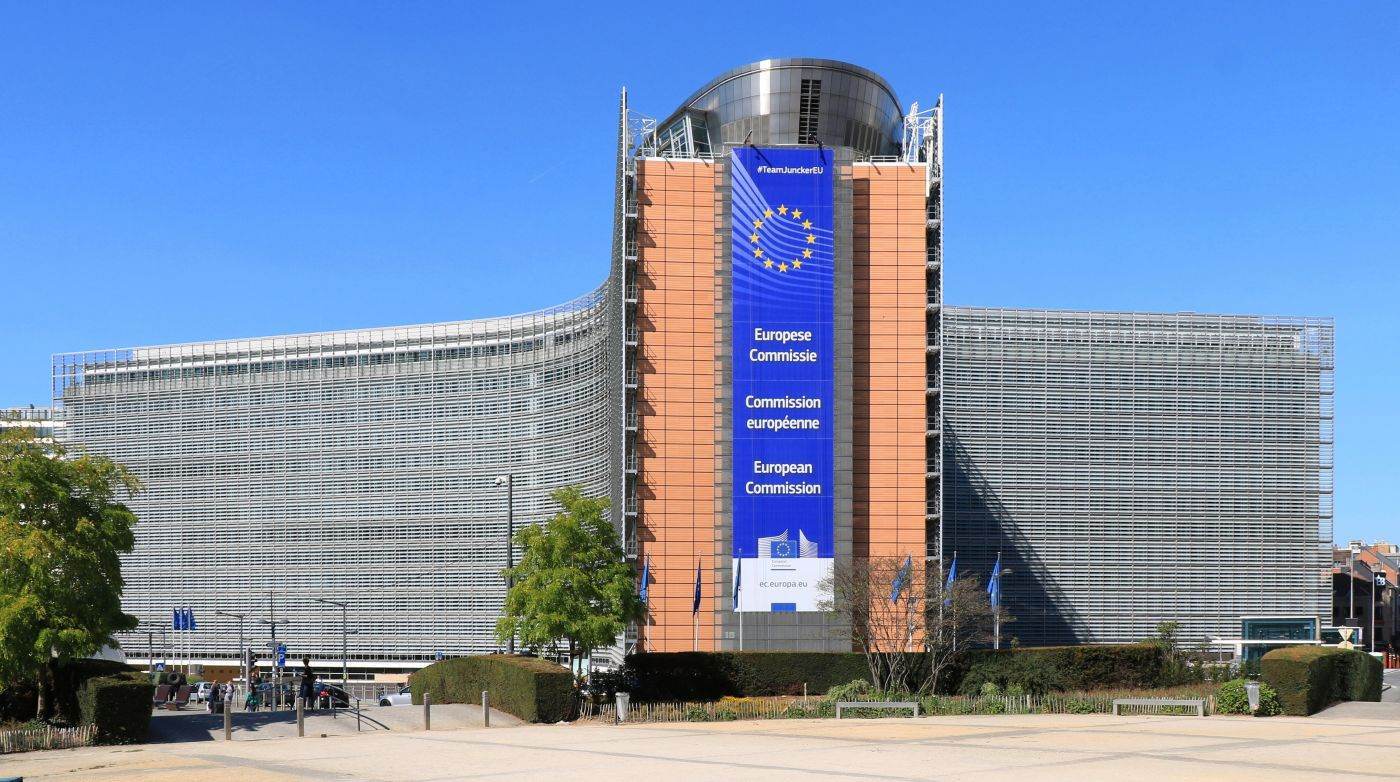
• Comisia a declanşat procedura de infringement, reclamând impozitarea mai ridicată a investitorilor care folosesc brokeri ce nu au sediu în România faţă de cei locali
• Impozitarea câştigurilor realizate prin brokerii locali este de 3% sau 6% în funcţie de perioada de deţinere, în vreme ce cota pentru intermediarii fără sediu în ţara noastră este de 16%, însă permite compensarea pierderilor
Comisia Europeană solicită României să pună capăt tratamentului fiscal discriminatoriu aplicat câştigurilor de capital obţinute din transferul titlurilor de valoare şi al altor instrumente financiare în cazul în care intermediarul financiar nu este stabilit în ţara noastră, potrivit unui comunicat publicat de instituţie la 1 octombrie 2026.
Executivul european a decis să iniţieze o procedură de constatare a neîndeplinirii obligaţiilor împotriva României şi a transmis autorităţilor de la Bucureşti o scrisoare de punere în întârziere, care reprezintă prima etapă oficială a procedurii de infringement, conform documentului.
Comisia consideră că legislaţia românească nu este aliniată normelor europene privind libertatea de a presta servicii, prevăzute la articolul 56 din Tratatul privind funcţionarea Uniunii Europene (TFUE) şi la articolul 36 din Acordul privind Spaţiul Economic European (SEE). Problema semnalată de Comisie vizează diferenţele de impozitare în funcţie de locul în care este stabilit intermediarul financiar (brokerul) prin care sunt realizate tranzacţiile, în condiţiile în care câştigurile de capital obţinute prin intermediari care nu sunt stabiliţi în România sunt supuse unor cote de impozitare mai ridicate decât cele aplicabile câştigurilor obţinute prin intermediari stabiliţi în România, potrivit comunicatului instituţiei.
În cazul tranzacţiilor efectuate prin intermediari stabiliţi în România, câştigurile sunt impozitate, începând din acest an, cu 3% pentru titlurile deţinute cel puţin 365 de zile şi cu 6% pentru cele deţinute mai puţin de 365 de zile, impozitul fiind reţinut la sursă de broker.
În schimb, investitorii care tranzacţionează prin intermediari stabiliţi în alte state membre ale Uniunii Europene sau în ţări din Spaţiul Economic European şi care nu au un sediu permanent în România sunt impozitaţi cu 16% asupra câştigului net anual. Astfel, câştigurile realizate pot fi compensate cu pierderile, mecanism care nu se aplică în cazul regimului de impozitare cu 3% sau 6%, unde impozitul este reţinut la sursă pentru fiecare câştig.
”Aceste condiţii fac ca serviciile de păstrare în condiţii de siguranţă şi de administrare furnizate de intermediarii financiari stabiliţi în alte state membre ale Uniunii Europene sau în ţări din Spaţiul Economic European care nu au un sediu permanent în România să fie mai puţin atractive, descurajând investitorii să utilizeze astfel de intermediari financiari”, se menţionează în comunicatul Comisiei.
Ţara noastră are la dispoziţie două luni pentru a răspunde scrisorii de punere în întârziere şi pentru a remedia deficienţele identificate de Comisia Europeană. În cazul în care nu primeşte un răspuns satisfăcător, Comisia poate decide să emită un aviz motivat, următoarea etapă a procedurii de infringement, se mai menţionează în comuniatul instituţiei.





 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului