 English
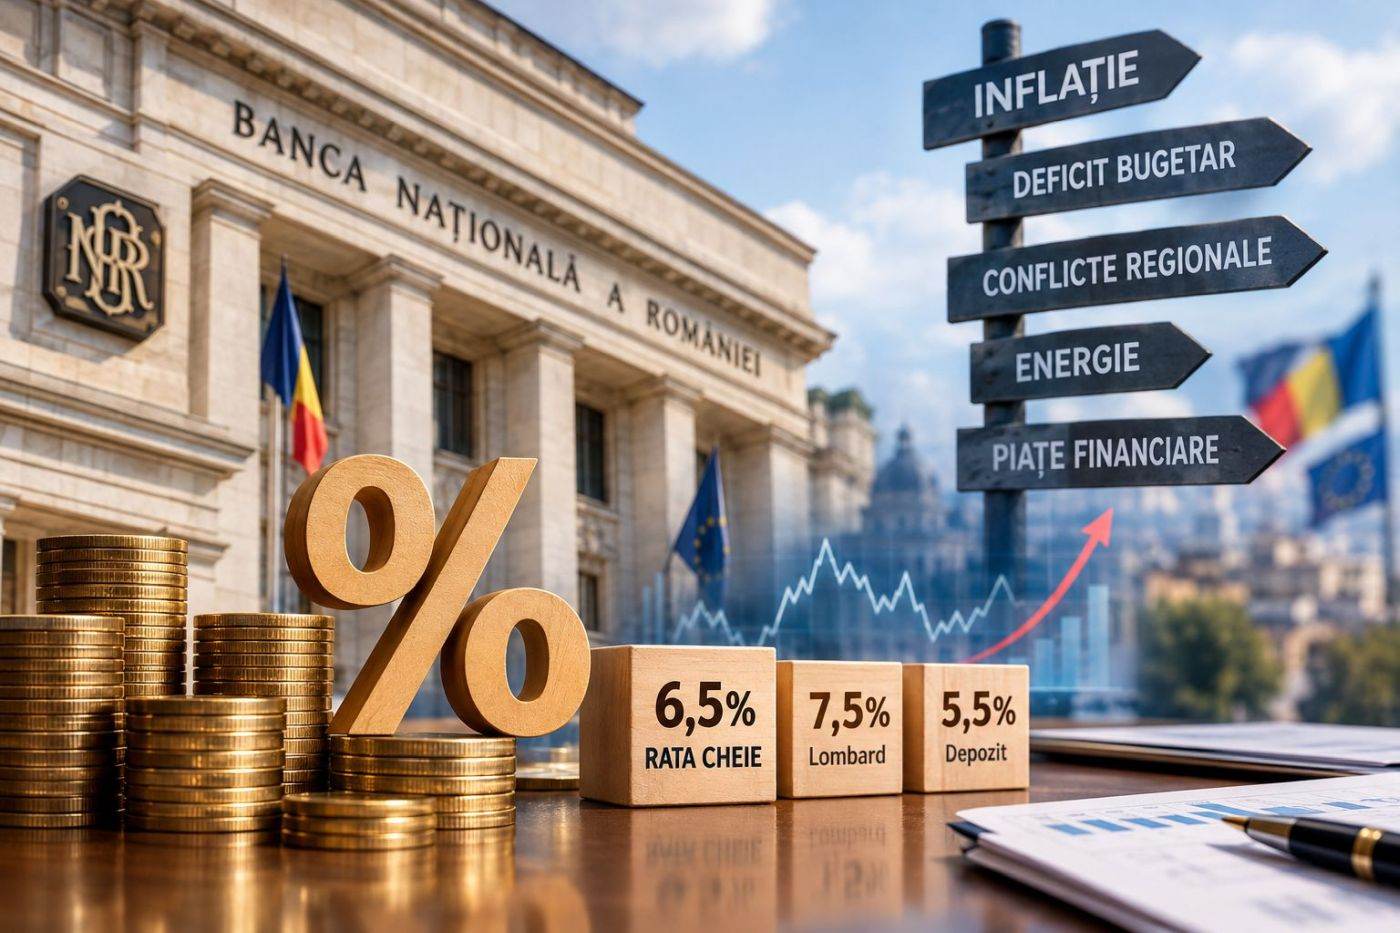
Banca Naţională a României a menţinut rata dobânzii de politică monetară la 6,5% pe an, conform unui comunicat al instituţiei. În şedinţa de astăzi, Consiliul de Administraţie al BNR a mai decis menţinerea ratei dobânzii pentru facilitatea de creditare (Lombard) la 7,5% pe an, precum şi menţinerea ratei dobânzii la facilitatea de depozit la 5,5% anual şi menţinerea nivelurilor actuale ale ratelor rezervelor minime obligatorii pentru pasivele în lei şi în valută ale instituţiilor de credit.
Conform specialiştilor BNR, persistă marile incertitudini asociate contextului economic şi politic actual, inclusiv cele asociate potenţialelor măsuri ce urmează să fie adoptate în scopul continuării consolidării bugetare dincolo de anul curent corespunzător Planului bugetar-structural pe termen mediu convenit cu CE şi procedurii de deficit excesiv.
Sursele citate menţionează: "Incertitudini şi riscuri semnificative la adresa perspectivei activităţii economice, implicit a evoluţiei pe termen mediu a inflaţiei, generează însă şi conflictul din Orientul Mijlociu şi criza energetică, prin efectele potenţial exercitate, pe mai multe căi, asupra puterii de cumpărare şi încrederii consumatorilor, precum şi asupra activităţii şi profiturilor firmelor, inclusiv prin afectarea dinamicii economiilor şi a inflaţiei la nivel european/mondial şi a percepţiei de risc faţă de regiune, cu impact asupra costurilor de finanţare”.
În această conjunctură, absorbţia şi utilizarea la maximum a fondurilor europene sunt esenţiale pentru contrabalansarea parţială a efectelor contracţioniste ale consolidării bugetare, precum şi ale conflictului din Orientul Mijlociu şi ale războiului din Ucraina, cât şi pentru realizarea reformelor structurale necesare, inclusiv a tranziţiei energetice, consideră conducerea BNR. Aceasta arată că deosebit de relevante sunt, de asemenea, deciziile de politică monetară ale BCE şi Fed, precum şi atitudinea băncilor centrale din regiune.
• Context macroeconomic
Rata anuală a inflaţiei a înregistrat o scădere substanţială în primele două luni ale trimestrului al treilea, aşa cum s-a anticipat, coborând la 8,16% în iulie şi la 6,17% în august, de la 10,42% în iunie, pe fondul epuizării efectelor directe ale eliminării plafonului la preţul energiei electrice şi ale majorării cotelor de TVA şi a accizelor în perioada similară a anului anterior.
Efectele de bază dezinflaţioniste asociate celor două şocuri pe partea ofertei produse în iulie-august 2025 au afectat prioritar evoluţia componentelor exogene ale IPC, fiind resimţite puternic la nivelul dinamicii anuale a preţurilor energiei, explică reprezentanţii băncii centrale, adăugând: "Influenţe suplimentare în sens descendent au venit din continuarea descreşterii pronunţate a preţurilor LFO, care au fost doar în mică măsură contrabalansate de cele generate de scumpirea semnificativă a combustibililor, în contextul creşterii accentuate a cotaţiei petrolului”.
Activitatea economică a stagnat, în trimestrul al doilea al acestui an, după ce s-a comprimat cu 0,1% în primul trimestru al lui 2026, evoluţie ce face probabilă prelungirea trendului de adâncire a deficitului de cerere agregată într-un ritm moderat, în linie cu previziunile.
În raport cu aceeaşi perioadă a anului trecut, activitatea economică şi-a atenuat vizibil contracţia în trimestrul al doilea al anului curent, la -0,4 la sută, de la -1,2 la sută în primele trei luni ale anului, în principal ca urmare a saltului amplu consemnat de dinamica anuală a formării brute de capital fix, după descreşterea pronunţată din trimestrul precedent.
Consumul gospodăriilor populaţiei a continuat să-şi accentueze scăderea în termeni anuali, iar evoluţia exportului net a redevenit contracţionistă în trimestrul secunt, în condiţiile în care dinamica anuală a volumului importurilor de bunuri şi servicii s-a mărit vizibil în raport cu trimestrul precedent, devansând-o pe cea cvasi-staţionară a volumului exporturilor. Pe acest fond, deficitul balanţei comerciale şi deficitul de cont curent şi-au întrerupt trendurile de scădere faţă de perioada similară a anului anterior pe care s-au plasat în ultimele 3-4 trimestre, înregistrând creşteri în cel de-al doilea trimestru al lui 2026, inclusiv ca urmare a înrăutăţirii raportului de schimb.
Cele mai recente date şi analize indică o redresare a activităţii economice în cel de-al treilea trimestru faţă de perioada similară anterioară, inclusiv pe seama performanţelor agriculturii, asociată însă cu o deteriorare a evoluţiei PIB în raport cu aceeaşi perioadă a anului precedent, în condiţiile unor evoluţii majoritar omogene la nivelul componentelor cererii agregate şi al sectoarelor majore, subliniază specialiştii BNR.
Aceştia arată că dinamica anuală a exporturilor de bunuri şi servicii a consemnat, în iulie, o scădere mai pronunţată faţă de trimestrul precedent decât cea a importurilor, ecartul dintre acestea redevenind astfel uşor negativ. Drept urmare, deficitul balanţei comerciale şi-a accelerat uşor creşterea în termeni anuali, iar deficitul de cont curent şi-a mărit considerabil variaţia anuală în raport cu trimestrul anterior, în condiţiile deteriorării severe a balanţelor veniturilor. Pe ansamblul primelor şapte luni din 2026, deficitul balanţei comerciale a înregistrat totuşi o mică scădere faţă de perioada similară din anul precedent, în timp ce deficitul de cont curent s-a mărit uşor.
Conducerea BNR transmite: „Principalele cotaţii ale pieţei monetare interbancare şi-au prelungit evoluţia liniară în august şi în primele două decade din septembrie, pentru ca ulterior să cunoască ajustări ascendente succesive, mai pronunţate în primele zile din octombrie. La rândul lor, randamentele pe termen mediu şi lung ale titlurilor de stat şi-au mărit fluctuaţiile în prima parte a lunii septembrie şi au înregistrat apoi o creştere considerabilă - în contextul conflictului din Orientul Mijlociu, dar şi pe fondul situaţiei politice interne şi al incertitudinilor asociate -, care s-a corectat în mare parte în primele zile din octombrie. În aceeaşi conjunctură, cursul de schimb leu/euro şi-a accentuat ascensiunea în primele decade din septembrie, iar la finele lunii şi în debutul lui octombrie a consemnat o creştere abruptă semnificativă, rămânând apoi pe noul palier”.
Sirsele citate anticipează că, potrivit actualelor evaluări, rata anuală a inflaţiei se va plasa pe o traiectorie ascendentă până la finele anului curent, în principal pe fondul influenţelor anticipate să decurgă din creşterea preţurilor combustibililor şi energiei şi din mărirea cotaţiilor altor materii prime, inclusiv agroalimentare - în contextul prelungirii conflictului din Orientul Mijlociu şi al secetei severe din acest an -, precum şi din evoluţia cursului de schimb al leului.
Presiuni dezinflaţioniste tot mai evidente sunt aşteptate, însă, în perspectivă mai îndepărtată din partea factorilor fundamentali, cu precădere din partea cererii agregate, pe fondul corecţiei bugetare iniţiate în 2025 şi continuată în acest an, cu implicaţii favorabile şi asupra anticipaţiilor inflaţioniste, şi de natură să conducă la ajustarea deficitului de cont curent, conchid specialiştii BNR.
 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului