 English


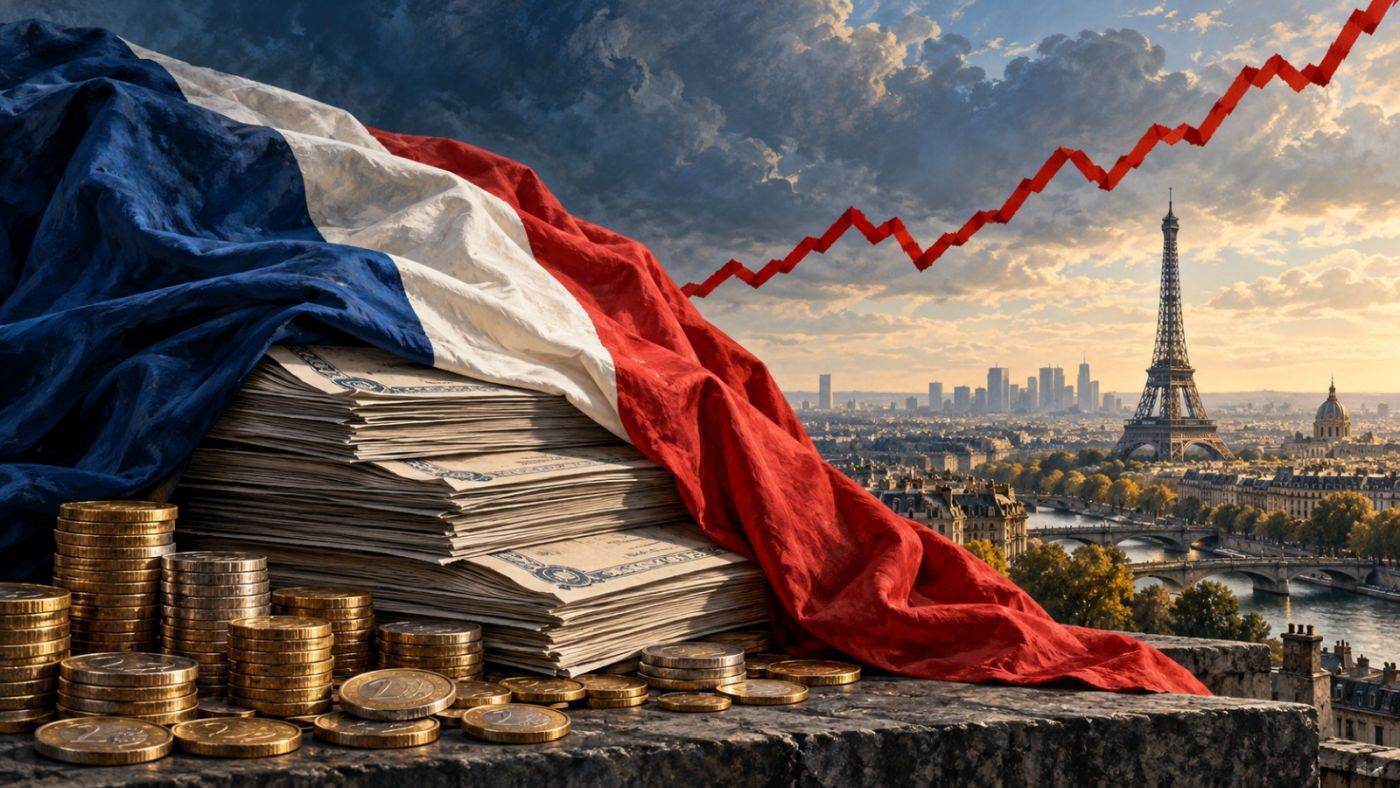
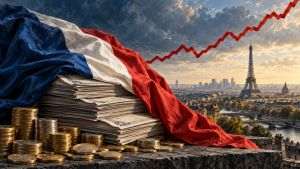
Franţa descoperă cât de scumpă poate deveni neîncrederea, după ce randamentele obligaţiunilor sale pe zece ani au depăşit temporar pragul de 5%, pentru prima dată din 2002, iar diferenţa faţă de titlurile germane a urcat la aproximativ 1,6 puncte procentuale, cel mai ridicat nivel din ultimii 15 ani, arată o analiză publicată de site-ul german de ştiri Tagesschau (ce ţine de postul de televiziune ARD 1).
În spatele acestor cifre se află o întrebare care depăşeşte graniţele franceze: cât de mult se pot deteriora finanţele uneia dintre marile economii europene înainte ca tensiunile să devină o problemă pentru întreaga uniune monetară? Datele prezentate de Tagesschau descriu o presiune în creştere asupra Parisului, într-un moment în care deciziile bugetare sunt tot mai greu de impus politic.
Pentru public, piaţa obligaţiunilor poate părea un univers îndepărtat, populat de procente şi tranzacţii abstracte. Pentru un guvern, ea este locul în care promisiunile politice întâlnesc costul banilor. Un stat care cheltuieşte mai mult decât încasează trebuie să împrumute diferenţa şi, în paralel, trebuie să ramburseze sau să refinanţeze împrumuturile ajunse la scadenţă. Dacă investitorii cer o remuneraţie mai mare pentru a-i cumpăra titlurile, finanţarea viitoare devine mai costisitoare, iar bugetul pierde treptat din libertatea de mişcare.
Potrivit estimărilor Fondului Monetar Internaţional, preluate de sursa citată, datoria publică franceză ar urma să ajungă la finalul anului 2026 la 118,5% din produsul intern brut, faţă de aproximativ 86% la începutul crizei datoriilor suverane, în 2010, iar deficitul bugetar este estimat la circa 5,4% din PIB. În aceste condiţii, Franţa ajunge să ofere randamente mai mari decât Italia, o schimbare de poziţie care arată cât de mult s-a modificat percepţia investitorilor.
O datorie de peste 100% din PIB nu înseamnă că întreaga sumă trebuie rambursată într-un singur an şi nici că falimentul este inevitabil. Contează scadenţele, costul mediu al finanţării, veniturile statului şi capacitatea economiei de a creşte. Dar un deficit persistent înseamnă că nevoia de împrumut continuă. Când această nevoie se întâlneşte cu dobânzi mai mari, ajustarea devine mai dificilă: statul trebuie să găsească bani atât pentru politicile curente, cât şi pentru factura finanţării lor.
Efectul nu se produce integral peste noapte. Obligaţiunile deja emise la dobândă fixă îşi păstrează condiţiile până la scadenţă. Presiunea se transmite pe măsură ce statul contractează împrumuturi noi şi înlocuieşte datorii vechi. Tocmai această întârziere poate crea o iluzie periculoasă de confort. Pieţele se pot tensiona astăzi, în timp ce o parte din consecinţele bugetare se acumulează în anii următori.
Un calcul ipotetic arată proporţiile: pentru o finanţare nouă de 100 miliarde euro, o dobândă mai mare cu un punct procentual înseamnă un cost anual suplimentar de un miliard de euro, dacă celelalte condiţii rămân aceleaşi. Exemplul nu reprezintă o estimare a facturii Franţei, dar explică de ce variaţii aparent mici ale randamentelor pot transforma radical discuţia despre buget.
Autorităţile centrale de la Paris au o traiectorie de corecţie stabilită la nivel european. În recomandarea adoptată în ianuarie 2025, Consiliul Uniunii Europene a cerut Franţei să pună capăt deficitului excesiv până în 2029. Documentul prevedea limite ale creşterii nominale a cheltuielilor nete de 0,8% în 2025, câte 1,2% în anii 2026-2028 şi 1,1% în 2029. Reperele europene rămân un deficit de 3% din PIB şi o datorie de 60% din PIB.
În practică, asemenea angajamente cer alegeri care se simt în economie şi în viaţa de zi cu zi. Reducerea unor cheltuieli poate provoca opoziţie din partea beneficiarilor, creşterea taxelor poate afecta consumul, investiţiile sau disponibilitatea contribuabililor de a accepta noi sacrificii, iar amânarea măsurilor păstrează temporar liniştea politică, dar poate prelungi dependenţa de împrumuturi. Dificultatea constă în găsirea unui ritm de ajustare suficient de credibil pentru investitori şi suficient de suportabil pentru economie.
Aici apare pericolul unui cerc vicios. Dacă finanţarea se scumpeşte, cheltuielile cu dobânzile pot absorbi o parte mai mare din venituri, iar, sacă ajustarea bugetară frânează prea puternic activitatea economică, încasările fiscale pot dezamăgi. În schimb, dacă guvernul renunţă la corecţie pentru a evita costurile politice, investitorii pot cere o primă de risc suplimentară. Niciuna dintre aceste evoluţii nu este inevitabilă, dar toate explică de ce credibilitatea unui program bugetar contează la fel de mult ca anunţarea lui.
În acest context, atenţia se îndreaptă inevitabil spre Banca Centrală Europeană, susţin autorii analizei din Tagesschau. BCE poate interveni, prin ce mecanism şi în ce condiţii?
În iulie 2022, BCE a aprobat Instrumentul de protecţie a transmisiei politicii monetare, cunoscut sub abrevierea TPI. Scopul său este combaterea unor mişcări de piaţă dezordonate şi nejustificate, care ameninţă transmiterea politicii monetare în zona euro. Achiziţiile nu au un plafon stabilit în avans, iar dimensiunea lor depinde de gravitatea riscurilor.
Pentru activarea TPI, BCE analizează, între altele, respectarea cadrului fiscal european, sustenabilitatea datoriei şi politicile macroeconomice. Existenţa unei proceduri de deficit excesiv nu exclude automat accesul: contează şi dacă statul este considerat că a luat măsuri eficace ca răspuns la recomandările Consiliului. Prin urmare, intervenţia cere o evaluare, nu decurge automat din depăşirea unui anumit nivel al dobânzilor.
Pentru Paris, implicaţia este majoră. Un mecanism destinat protejării funcţionării uniunii monetare nu poate fi tratat ca o sursă garantată de finanţare ieftină. Pentru BCE, dificultatea ar fi să distingă momentul în care presiunea investitorilor reflectă riscurile bugetare de momentul în care disfuncţiile pieţei ameninţă politica monetară comună. O intervenţie prea timpurie şi una prea târzie comportă riscuri diferite.
Europa mai dispune şi de cadrul OMT, anunţat în septembrie 2012. Acesta permite operaţiuni pe piaţa secundară a obligaţiunilor suverane, dar presupune condiţionalitate strictă asociată unui program adecvat al mecanismelor europene de asistenţă financiară. Existenţa instrumentului arată capacitatea instituţională de reacţie, însă şi faptul că sprijinul poate veni însoţit de obligaţii economice şi politice importante.
Riscul european trebuie privit prin aceste mecanisme concrete. Într-un scenariu de contagiune, analiza citată arată că investitorii ar putea reevalua şi obligaţiunile altor state, băncile ar putea deveni mai prudente, iar companiile s-ar putea confrunta cu finanţare mai scumpă. Acesta este un scenariu de risc, nu descrierea unui deznodământ deja produs.
O creştere a randamentelor franceze nu demonstrează, singură, că zona euro a intrat într-o nouă criză sistemică. Mai ales că investitorii pot accepta o corecţie întinsă pe mai mulţi ani dacă au motive să creadă în ea. Mai greu de finanţat devine succesiunea de promisiuni, amânări şi compromisuri care mută permanent factura în viitor. Dobânzile ridicate dau acestei facturi un preţ tot mai vizibil, iar guvernul francez trebuie să demonstreze că îşi poate recâştiga spaţiul de decizie înainte ca serviciul datoriei să i-l restrângă şi mai mult.








 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur
































Opinia Cititorului