 English

Metaversul Meta, maşina electrică Apple, robotaxiurile Cruise şi dispozitivele de inteligenţă artificială Humane se numără printre pariurile tehnologice care au costat scump companiile implicate şi au oferit multă dezamăgire. În unele cazuri, proiectele au fost abandonate; în altele, investiţiile continuă, deşi rezultatele comerciale sunt mult sub aşteptări. Industria tehnologică este construită pe promisiunea progresului, dar şi pe capacitatea investitorilor de a finanţa proiecte care nu produc profit imediat. Uneori, pariurile pe viitor se transformă în afaceri de succes, aşa cum s-a întâmplat cu smartphone-urile sau serviciile de cloud computing. Alteori, însă, miliarde de dolari sunt investite în produse pe care publicul nu le adoptă în ritmul anticipat, în tehnologii care nu sunt suficient de mature sau în modele de afaceri care nu rezistă confruntării cu realitatea pieţei. Ultimii ani au oferit câteva exemple spectaculoase. Eşecurile şi retragerile din sectorul tehnologic arată că resursele financiare, reputaţia şi capacitatea de inovare nu garantează succesul comercial.
• Bula, sub semnul întrebării
Investiţiile uriaşe în infrastructura tehnologică alimentează temerile privind o posibilă bulă financiară, în condiţiile în care evaluările companiilor tehnologice cresc, iar recuperarea capitalului investit rămâne o provocare. Potrivit The Guardian, Amazon, Alphabet, Microsoft şi Meta estimează cheltuieli de capital cumulate de aproximativ 650 de miliarde de dolari în 2026, în principal pentru dezvoltarea infrastructurii necesare Inteligenţei Artificiale. Sumele ridică întrebări privind rentabilitatea investiţiilor şi capacitatea pieţei de a susţine actualele evaluări.
Michael Burry, investitorul cunoscut pentru anticiparea crizei creditelor ipotecare din 2008, avertizează acum, potrivit publicaţiei The Energy Mix şi platformei Seeking Alpha, asupra riscurilor generate de cheltuielile masive ale marilor companii tehnologice. În opinia sa, investiţiile în infrastructură şi hardware nu garantează obţinerea unor profituri pe măsura capitalului angajat, iar evaluările ridicate pot amplifica pierderile în cazul unei schimbări pe pieţe.
Un avertisment important vine şi de la Banca Centrală Europeană (BCE). Într-o analiză publicată în august pe blogul instituţiei, economiştii Malin Andersson, Johannes Breckenfelder, Stefano Corradin, Kalin Nikolov şi Maria Antonietta Viola au identificat paralele între actualul avânt bursier asociat IA şi episoade istorice precum boom-ul feroviar din secolul al XIX-lea, extinderea electricităţii şi a radioului în anii 1920 şi bula dot-com din anii 1990. Autorii avertizează că o corecţie a evaluărilor bursiere actuale este probabilă, chiar dacă inteligenţa artificială se dovedeşte o tehnologie cu efecte economice majore.
La rândul său, Sam Altman, directorul executiv al OpenAI, a recunoscut în presa din SUA că entuziasmul investitorilor poate deveni excesiv. Ruchir Sharma, economist şi investitor, a identificat patru caracteristici clasice ale unei bule financiare în actualul boom: supra-investiţiile, supraevaluarea activelor, concentrarea excesivă a deţinerilor şi creşterea îndatorării. Într-un interviu pentru Business Insider, Sharma a avertizat că o eventuală creştere a dobânzilor ar putea declanşa o corecţie, prin scumpirea finanţării şi reducerea lichidităţii. Riscurile nu se limitează la pierderile investitorilor. O corecţie severă ar putea afecta finanţarea companiilor, investiţiile şi încrederea în pieţe, mai ales dacă o parte importantă a infrastructurii construite nu va genera veniturile aşteptate.
• Metaversul Meta: peste 83 de miliarde de dolari în pierderi
Revenind la marile investiţii tehnologice lipsite de confirmare imediată, unul dintre cele mai costisitoare pariuri tehnologice ale ultimilor ani este proiectul de realitate virtuală şi augmentată dezvoltat de Meta, compania care deţine Facebook, Instagram şi WhatsApp. În 2021, Mark Zuckerberg a schimbat numele companiei din Facebook în Meta, semnalând că viitorul grupului urma să depăşească reţelele sociale tradiţionale. Metaversul, un univers digital în care utilizatorii ar fi putut lucra, socializa, cumpăra produse şi participa la evenimente prin intermediul unor avatare, trebuia să devină următoarea mare platformă informatică. Rezultatele financiare au fost însă mult mai puţin spectaculoase decât ambiţiile anunţate. Potrivit raportului anual al Meta, divizia Reality Labs, responsabilă de produsele de realitate virtuală şi augmentată, a înregistrat o pierdere operaţională de 19,2 miliarde de dolari în 2025, faţă de 17,7 miliarde de dolari în 2024. Veniturile diviziei au fost de aproximativ 2,2 miliarde de dolari în 2025. Conform calculelor bazate pe rezultatele anuale raportate de companie, pierderile operaţionale cumulate ale Reality Labs din perioada 2020-2025 au ajuns la aproximativ 83,6 miliarde de dolari. Cifrele includ însă întreaga divizie de realitate virtuală şi augmentată, nu exclusiv dezvoltarea metaversului. Problema nu este că tehnologia nu funcţionează. Căştile de realitate virtuală există, iar aplicaţiile industriale, educaţionale şi de divertisment au potenţial. Dificultatea este că publicul larg nu a adoptat mediile virtuale în măsura necesară pentru a susţine investiţiile realizate. Pentru mulţi consumatori, utilizarea unei căşti rămâne incomodă, iar experienţele disponibile nu justifică întotdeauna preţul dispozitivelor şi timpul petrecut în mediul virtual. Meta nu a abandonat domeniul, dar dimensiunea pierderilor ridică întrebări privind ritmul în care compania poate transforma investiţiile într-o afacere profitabilă. Este un exemplu de proiect care nu poate fi declarat definitiv eşuat, dar al cărui bilanţ financiar rămâne extrem de costisitor.
• Apple Car: un deceniu de muncă fără o maşină pe piaţă
Apple a demonstrat că poate schimba industrii întregi prin produse precum iPhone şi iPad. Tentativa de a intra pe piaţa automobilelor electrice nu a avut însă acelaşi rezultat.
Proiectul, cunoscut sub numele de cod Titan, a fost dezvoltat timp de aproximativ un deceniu. Compania a explorat inclusiv posibilitatea realizării unui vehicul autonom, capabil să se diferenţieze radical de automobilele convenţionale. Potrivit Reuters, care a relatat în februarie 2024 decizia companiei, Apple a renunţat la proiect, iar o parte dintre angajaţii implicaţi urmau să fie transferaţi către activităţi de inteligenţă artificială. Iniţiativa nu ajunsese la lansarea unui automobil comercial. Costul total al proiectului nu a fost prezentat oficial într-o situaţie financiară distinctă, astfel încât estimările vehiculate în presă trebuie tratate cu prudenţă. Totuşi, un deceniu de cercetare, dezvoltare, testare şi recrutare a unor specialişti din industria auto presupune resurse importante, chiar şi pentru o companie de dimensiunea Apple. Eşecul ilustrează dificultatea extinderii unei companii de tehnologie într-un domeniu în care software-ul reprezintă doar o parte a produsului. Industria auto presupune investiţii industriale, lanţuri de aprovizionare, omologare, siguranţă, service şi o concurenţă consolidată. Apple a putut renunţa la proiect fără să îşi pună în pericol activitatea principală. Pentru companiile mai mici, o asemenea retragere ar fi putut însemna dispariţia de pe piaţă.
• Cruise: când maşina autonomă devine o problemă de siguranţă
Vehiculele autonome sunt prezentate de ani de zile drept o posibilă revoluţie în transportul urban. Promisiunea este atractivă: taxiuri care circulă fără şofer, costuri operaţionale mai mici şi servicii disponibile permanent. Experienţa companiei Cruise, controlată de General Motors, arată însă cât de complicată este trecerea de la demonstraţiile tehnologice la exploatarea comercială pe scară largă. În 2023, un accident produs în San Francisco, în care un robotaxi Cruise a lovit o femeie şi a târât-o după impact, a declanşat investigaţii şi a dus la suspendarea autorizaţiei companiei de a opera vehicule fără şofer în California. În ianuarie 2024, Reuters relata că General Motors urma să reducă cu aproximativ un miliard de dolari cheltuielile planificate pentru Cruise în acel an. Compania anunţase că divizia consumase 1,9 miliarde de dolari în numerar în 2023 şi înregistrase o pierdere înainte de impozitare de 2,7 miliarde de dolari, fără anumite costuri de restructurare. În iulie 2024, General Motors a anunţat că suspendă pe termen nedeterminat dezvoltarea modelului Origin, un robotaxi conceput fără volan şi pedale, şi că îşi va concentra eforturile pe o versiune viitoare a modelului Chevrolet Bolt. Potrivit Reuters, decizia a fost legată şi de riscurile de reglementare şi de dificultăţile asociate arhitecturii vehiculului. Cazul Cruise demonstrează că performanţa tehnologică nu este suficientă atunci când produsul trebuie să funcţioneze în trafic real, în condiţii imprevizibile. O eroare software poate deveni o problemă de siguranţă publică, iar încrederea autorităţilor şi a clienţilor este greu de recuperat după un incident grav.
• Ford şi factura electrificării: miliarde pierdute într-o piaţă dificilă
Industria automobilelor electrice oferă un alt exemplu de diferenţă între ambiţiile strategice şi rezultatele financiare. Ford a investit masiv în dezvoltarea unei game de vehicule electrice, inclusiv Mustang Mach-E şi pickup-ul F-150 Lightning. Producătorul american s-a confruntat însă cu o cerere mai slabă decât anticipase, cu presiuni asupra preţurilor şi cu dificultatea de a obţine economii de scară. Potrivit publicaţiei de specialitate electrive.com, care a relatat în februarie 2026 rezultatele Ford pentru anul precedent, divizia Model E a înregistrat o pierdere operaţională de 4,8 miliarde de dolari în 2025, după o pierdere de 5,1 miliarde de dolari în 2024. Veniturile diviziei au crescut cu 73%, la 6,7 miliarde de dolari, dar nu au fost suficiente pentru a compensa cheltuielile. În decembrie 2025, Ford a anunţat o restructurare amplă a activităţii electrice, cu ajustări contabile şi anularea unor programe. Publicaţia electrive a relatat că producătorul a înregistrat ajustări de valoare de 10,7 miliarde de dolari în trimestrul al patrulea din 2025, asociate inclusiv renunţării la anumite programe pentru vehicule electrice. Aceste pierderi nu înseamnă că automobilul electric a eşuat ca tehnologie. Piaţa continuă să se dezvolte, iar producătorii îşi adaptează oferta în funcţie de cerere, reglementări şi costurile bateriilor. Problema Ford este că investiţiile au fost dimensionate pentru o tranziţie mai rapidă decât cea realizată efectiv în anumite segmente ale pieţei. Pentru un producător tradiţional, tranziţia implică simultan dezvoltarea unor platforme noi, adaptarea fabricilor, pregătirea furnizorilor şi menţinerea profitabilităţii automobilelor cu motoare convenţionale. Dacă volumele de vânzări sunt sub aşteptări, costurile fixe apasă puternic asupra rezultatelor.
• Humane AI Pin: 241 de milioane de dolari investiţi într-un produs abandonat
În valul de entuziasm pentru inteligenţa artificială, startup-ul Humane a încercat să demonstreze că utilizatorii ar putea renunţa la o parte dintre funcţiile smartphone-ului în favoarea unui dispozitiv purtabil, controlat vocal. AI Pin, lansat în 2024, era conceput ca un asistent personal bazat pe inteligenţă artificială, capabil să răspundă la întrebări şi să faciliteze anumite activităţi fără a necesita utilizarea permanentă a unui ecran tradiţional.
Produsul a primit însă recenzii nefavorabile, iar comenzile au fost dezamăgitoare. Potrivit Reuters, în februarie 2025, Humane a decis să închidă activitatea comercială asociată dispozitivului şi să îşi vândă activele către HP pentru 116 milioane de dolari. Reuters a relatat că startup-ul atrăsese aproximativ 241 de milioane de dolari în finanţări. După închiderea serviciului, funcţiile AI Pin care depindeau de serverele companiei au devenit indisponibile. Comparaţia dintre finanţarea atrasă şi valoarea tranzacţiei este grăitoare, dar nu trebuie interpretată drept o măsură exactă a pierderii investitorilor: suma plătită de HP a vizat activele şi proprietatea intelectuală, nu reprezintă o evaluare completă a tuturor fluxurilor financiare ale companiei. Cazul Humane scoate în evidenţă o problemă a pieţei dispozitivelor bazate pe inteligenţă artificială: simpla integrare a unui model performant nu garantează apariţia unui produs util. Un dispozitiv nou trebuie să ofere avantaje clare faţă de smartphone, să funcţioneze fiabil, să aibă o autonomie adecvată şi să justifice preţul cerut.
• Google Stadia: tehnologia nu poate înlocui modelul de afaceri
Lansată în 2019, platforma Google Stadia promitea să schimbe industria jocurilor video prin mutarea procesării grafice în cloud. Utilizatorii puteau juca prin internet, fără să cumpere o consolă tradiţională sau un calculator performant. Ideea era atractivă într-o perioadă în care serviciile de streaming câştigau teren în muzică şi video. Totuşi, Stadia nu a reuşit să atragă suficienţi utilizatori şi dezvoltatori pentru a deveni o alternativă solidă la ecosistemele consacrate. Google a anunţat în septembrie 2022 că va închide serviciul, iar serverele au fost oprite la 18 ianuarie 2023. Compania a prevăzut rambursarea achiziţiilor eligibile de hardware şi software realizate prin magazinul Stadia, potrivit documentaţiei oficiale publicate de Google. Spre deosebire de alte proiecte din această listă, costul total al Stadia nu este prezentat într-o cifră oficială simplă, comparabilă cu pierderile operaţionale raportate de Meta sau Ford. Prin urmare, ar fi incorect să atribuim proiectului o sumă exactă fără o sursă financiară verificabilă.
Eşecul său a avut însă o explicaţie economică limpede: o infrastructură tehnică performantă nu este suficientă dacă utilizatorii nu găsesc suficiente jocuri, dacă modelul de achiziţie nu îi convinge şi dacă nu au încredere că serviciul va exista pe termen lung.
În industria digitală, închiderea unei platforme poate afecta inclusiv încrederea consumatorilor în serviciile similare, mai ales atunci când aceştia au investit bani şi timp într-un ecosistem controlat de o singură companie.
Exemplele de mai sus nu au aceeaşi cauză şi nici nu pot fi puse toate în categoria eşecurilor definitive. Meta continuă să investească în realitatea virtuală, Ford dezvoltă automobile electrice, iar tehnologia autonomă şi serviciile de cloud gaming nu au dispărut. În schimb, Apple Car şi Humane AI Pin au fost abandonate în forma lor comercială iniţială, iar Google Stadia a fost închisă.
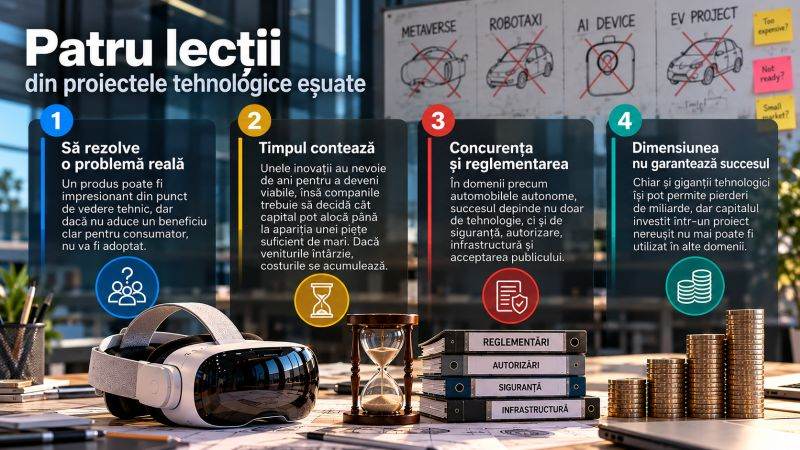
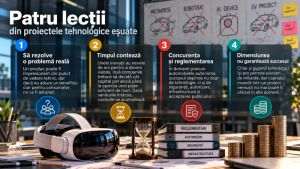
Există totuşi câteva lecţii comune. Prima este că tehnologia trebuie să rezolve o problemă reală pentru consumator. Un produs poate fi impresionant din punct de vedere tehnic, dar lipsit de un motiv suficient de puternic pentru a fi cumpărat. A doua priveşte timpul. Unele inovaţii au nevoie de ani pentru a deveni viabile, însă companiile trebuie să decidă cât capital pot aloca până la apariţia unei pieţe suficient de mari. Dacă veniturile întârzie, costurile de cercetare şi dezvoltare se acumulează. A treia lecţie ţine de concurenţă şi reglementare. În domenii precum automobilele autonome, succesul depinde nu doar de software, ci şi de siguranţă, autorizare, infrastructură şi acceptarea publicului. În sfârşit, dimensiunea unei companii nu o protejează de erori strategice. Giganţii tehnologici îşi pot permite să suporte pierderi de miliarde, dar capitalul investit într-un proiect nereuşit nu mai poate fi utilizat în alte domenii. Investiţiile riscante sunt o componentă esenţială a progresului tehnologic. Fără capital disponibil pentru experimente, multe produse care astăzi par indispensabile nu ar fi existat. Problema apare atunci când estimările privind dimensiunea pieţei, viteza de adopţie sau capacitatea de monetizare sunt construite mai degrabă pe entuziasm decât pe dovezi comerciale.








 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur






























