 English
Gigantul petrolier american Chevron Corp. a raportat, pentru al treilea trimestru din 2026, rezultate peste aşteptări atât în cazul veniturilor, cât şi al profitului, susţinute de marje de rafinare la niveluri istorice şi de preţuri mai mari ale ţiţeiului, pe fondul conflictelor din Orientul Mijlociu şi dintre Rusia şi Ucraina. Profitul net ajustat aproape s-a triplat faţă de anul trecut, iar compania a direcţionat numerarul suplimentar în principal către reducerea datoriei, nu către majorarea răscumpărărilor de acţiuni. Acţiunile au urcat cu 1,75% în ziua raportării, atingând un nou maxim istoric, în timp ce piaţa în ansamblu a scăzut.
• Rezultate financiare
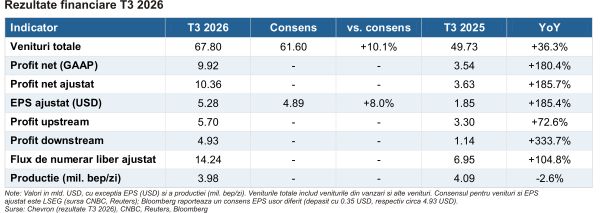
Veniturile totale ale Chevron au urcat la 67,80 miliarde dolari, în creştere cu 36,3% în ritm anual, peste consensul LSEG de 61,6 miliarde dolari. Profitul net ajustat a fost de 10,36 miliarde dolari sau 5,28 dolari pe acţiune (+185% în ritm anual), peste estimarea de 4,89 dolari. Potrivit Bloomberg, este al patrulea cel mai mare profit trimestrial din istoria companiei.
Profitul net contabil (GAAP) a fost de 9,92 miliarde dolari (5,06 dolari pe acţiune), de aproape trei ori mai mare decât în al treilea trimestru din 2025. Diferenţa provine din elemente nerecurente (o rezervă pentru litigii şi o depreciere de active) şi din efecte valutare negative. Rentabilitatea capitalului angajat (ROCE) a urcat la 17,7%, de la 7,6% cu un an în urmă.
Motorul trimestrului a fost divizia downstream (rafinare şi comercializare de produse petroliere), al cărei profit a crescut de peste patru ori, la 4,93 miliarde dolari, cel mai ridicat nivel din istoria segmentului. Rafinăriile din SUA au procesat un volum record de 1,09 milioane barili de ţiţei pe zi, la un grad de utilizare de aproape 98%, iar randamentele de motorină şi combustibil pentru aviaţie au crescut cu peste 10%.
Divizia upstream (explorare şi producţie) a generat un profit de 5,7 miliarde dolari (+73% în ritm anual), susţinut de un preţ mediu al ţiţeiului Brent de 97 dolari/baril, faţă de 69 dolari/baril cu un an în urmă. Faţă de al doilea trimestru, profitul upstream a scăzut cu circa 30%, pe fondul preţurilor mai mici (Brent mediu de 104 dolari/baril în al doilea trimestru) şi al volumelor livrate mai reduse.
Producţia a fost de 3,98 milioane barili echivalent petrol pe zi (bep/zi), cu 2,6% sub nivelul din al treilea trimestru din 2025, în principal din cauza contractelor de partajare a producţiei (la preţuri mai mari, cota companiei scade) şi a impactului conflictului din Orientul Mijlociu.
Fluxul de numerar liber ajustat s-a dublat, la 14,24 miliarde dolari. Compania a plătit dividende de 3,5 miliarde dolari, a răscumpărat acţiuni de 2,5 miliarde dolari şi a redus datoria totală cu încă 3,5 miliarde dolari. Datoria netă a coborât la 20,7 miliarde dolari, de la 34,5 miliarde dolari la finalul anului 2025.
• Mesaje-cheie din conferinţa cu investitorii şi perspective
Mesajul central a fost cel de continuitate: compania nu îşi modifică priorităţile de alocare a capitalului, în pofida profiturilor ridicate. CFO Eimear Bonner a declarat pentru Bloomberg: „Nu reacţionăm la evoluţiile pieţei, nici în sus, nici în jos. Deocamdată, rămânem la priorităţile noastre financiare de lungă durată”. Răscumpărările au fost menţinute în intervalul de 2,5-3 miliarde dolari pe trimestru, iar dividendul rămâne prima prioritate (majorat 39 de ani consecutiv).
Pentru ultimul trimestru, compania anticipează o creştere a cheltuielilor de capital (capex), dar estimează că va încheia anul la limita inferioară a intervalului de prognoză. Bugetul pentru 2027 va fi prezentat în decembrie. Bugetul de explorare va creşte cu 50% faţă de 2025, pe fondul a 30 de noi prospecte identificate.
Venezuela devine un pilon de creştere: Chevron estimează o producţie brută de aproximativ 300.000 de barili pe zi la finalul anului şi dublarea acesteia, la circa 600.000 de barili pe zi, până în 2031, cu costuri totale sub 20 dolari/baril. Programul de investiţii, de 7 miliarde dolari în cinci ani, ar urma să se autofinanţeze. CEO Mike Wirth a afirmat că, în noile condiţii fiscale, Venezuela „este acum mai competitivă în portofoliul nostru, cu efect pozitiv imediat asupra profitului şi a fluxului de numerar liber”.
În Bakken, reducerea cu 50% a tarifelor de transport (midstream) permite trecerea de la trei la două instalaţii de foraj la final de an, cu menţinerea producţiei la circa 180.000 bep/zi. La finalizarea tranzacţiei cu Hess Midstream, la sfârşitul trimestrului al patrulea, compania va înregistra o pierdere contabilă nerecurentă, fără impact în numerar, de 3-4 miliarde dolari. Pe agendă rămân şi prelungirea concesiunii Tengizchevroil (TCO) din Kazahstan, negocierile din Irak şi proiectul energetic Kilby din Texas, cu un contract pe 20 de ani cu Microsoft.
Vicepreşedintele Mark Nelson estimează că marjele de rafinare vor rămâne ridicate pe termen scurt, circa 10% din capacitatea globală fiind indisponibilă, dar anticipează o moderare pe măsură ce fluxurile se normalizează. Wirth a avertizat, pentru CNBC, că „sistemul este sub presiune” şi că mediul rămâne „destul de fragil”.
Tonul analiştilor în conferinţă a fost neutru spre pozitiv, cu întrebări despre Venezuela, TCO, Bakken, alocarea capitalului şi achiziţii. Pe acest ultim subiect, Wirth a amintit că „istoria nu este plină de tranzacţii excelente încheiate la un preţ al petrolului de 100 dolari”.
• Sentimentul pieţei şi preţuri ţintă
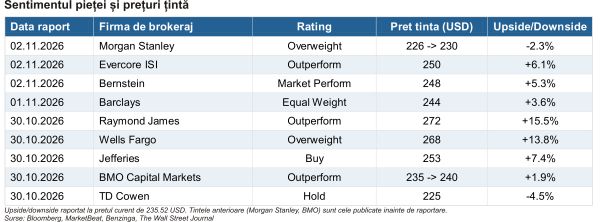
Sentimentul analiştilor rămâne preponderent pozitiv, însă acţiunea se tranzacţionează practic la nivelul preţului ţintă mediu. Preţul ţintă mediu agregat de WSJ este de 235,29 dolari, ceea ce implică un potenţial de scădere de aproximativ 0,1% faţă de preţul curent, pe orizontul de 12 luni (ţinta maximă 272 dolari, minimă 175 dolari). Bloomberg indică o ţintă medie apropiată, de 237,07 dolari (+0,7%).
Dintre analiştii care acoperă compania, 20 recomandă cumpărarea („Buy”), 3 supraponderarea („Overweight”), 6 menţinerea („Hold”), iar unul vânzarea („Sell”); consensul este „Overweight”, potrivit WSJ.
După raportare, majoritatea caselor de brokeraj şi-au reiterat ratingurile, iar unele şi-au ajustat în sus ţintele (Morgan Stanley de la 226 la 230 dolari, BMO Capital Markets de la 235 la 240 dolari). Cele mai optimiste ţinte aparţin Raymond James (272 dolari) şi Wells Fargo (268 dolari).
• Evaluare
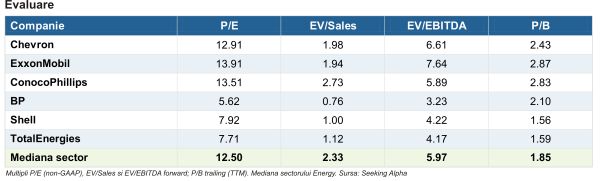
Chevron se tranzacţionează în linie cu mediana sectorului energetic pe P/E forward (12,9x faţă de 12,5x, +3%), dar cu un premium pe EV/EBITDA forward (6,6x faţă de 6x, +11%) şi pe P/B (2,4x faţă de 1,9x, +31%). În schimb, pe EV/Sales are un discount de 15%, iar raportul PEG forward de 0,65 (mediana 1,01) sugerează o evaluare rezonabilă raportat la creşterea aşteptată a profitului. Randamentul dividendului, de 2,99%, este apropiat de mediana sectorului (3,03%).
Comparativ cu marile companii petroliere, Chevron este uşor mai ieftină decât ExxonMobil Holdings Corp. (P/E 13,9x) şi ConocoPhillips (13,5x), dar semnificativ mai scumpă decât grupurile europene BP plc (5,6x), TotalEnergies SE (7,7x) şi Shell plc (7,9x).
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază (metoda multiplilor) este de 174,05 dolari, faţă de un preţ de piaţă de 235,06 dolari, ceea ce indică o supraevaluare de circa 26%.
• Evoluţia preţului şi reacţia pe bursă
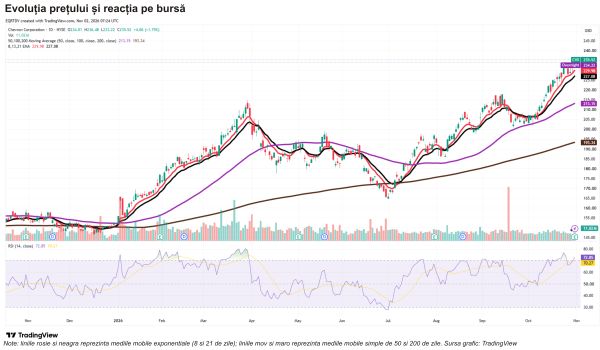
De la începutul anului (YTD), acţiunile Chevron au avansat cu 54,78%, iar pe ultimele 12 luni cu 51,73%, depăşind semnificativ indicele S&P 500 (+10,21% YTD şi +10,49% în ultimele 12 luni). Chevron s-a situat uşor sub ExxonMobil (+55,92% YTD) şi ConocoPhillips (+64,54% YTD).
Rezultatele peste aşteptări au fost primite pozitiv: acţiunile au urcat cu 1,75% în ziua raportării, la 235,52 dolari, atingând un nou maxim istoric, în timp ce indicele S&P 500 a scăzut cu 1,82% în aceeaşi şedinţă. Mişcarea a fost sectorială: ExxonMobil, care a raportat în aceeaşi zi, a urcat cu 2,16%, iar ConocoPhillips cu 2,67%. Reacţia s-a încadrat în intervalul anticipat de piaţa opţiunilor (+/-2,3%, faţă de o mişcare efectivă de +1,8%).
Din punct de vedere tehnic, acţiunea se află într-un trend ascendent început în iulie şi se tranzacţionează peste toate mediile mobile urmărite, la circa 22% peste media mobilă simplă de 200 de zile. Indicatorul RSI (indicele puterii relative) se situează în jurul valorii de 73, în zona de supracumpărare (peste pragul de 70).
• Oportunităţi şi riscuri
Oportunităţi
Marje de rafinare ridicate: capacitatea globală redusă cu circa 10% şi rafinăriile din SUA operând la niveluri record susţin profiturile din downstream cât timp persistă dezechilibrul.
Portofoliu de creştere după 2030: Venezuela (dublarea producţiei până în 2031), prelungirea concesiunii TCO, Irakul şi un buget de explorare în creştere cu 50% extind orizontul de producţie.
Bilanţ solid şi randamente pentru acţionari: datoria netă redusă la 20,7 miliarde dolari, un raport datorie netă/flux de numerar operaţional de 0,4x şi 39 de ani consecutivi de majorare a dividendului oferă flexibilitate.
Riscuri
Volatilitatea preţurilor: ţiţeiul a oscilat între 68 şi 132 dolari/baril în al treilea trimestru din, iar normalizarea fluxurilor comerciale poate reduce rapid marjele de rafinare şi petrochimice.
Riscuri geopolitice şi jurisdicţionale: expunerea la Venezuela, Kazahstan şi Orientul Mijlociu (producţia internaţională în scădere cu 109.000 bep/zi în ritm anual) poate afecta volumele şi termenii contractuali.
Presiune politică şi evaluare: criticile preşedintelui Donald Trump privind profiturile petroliere, în contextul alegerilor de la mijlocul mandatului, şi o cotaţie aflată la nivelul preţului ţintă mediu lasă puţin spaţiu pentru surprize.
• Concluzie
Chevron a livrat un trimestru solid, în care rafinarea a compensat scăderea profitului upstream faţă de al doilea trimestru, iar numerarul suplimentar a fost direcţionat către consolidarea bilanţului. Pe termen scurt, atenţia investitorilor se mută către durabilitatea marjelor de rafinare, bugetul pentru 2027 (ce urmează să fie prezentat în decembrie), progresul din Venezuela şi Kazahstan şi finalizarea tranzacţiei din Bakken. Volatilitatea poate persista atât timp cât preţurile energiei rămân legate de evoluţia conflictelor.
Sursele menţionate de TradeVille în această analiză sunt: rezultate Chevron, transcriptul conferinţei, CNBC, Reuters, Bloomberg, WSJ, Seeking Alpha, MarketBeat, Benzinga, Alpha Spread, MarketChameleon, TradingView.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului