 English

Mandatul fundamental al băncilor centrale vizează asigurarea şi menţinerea stabilităţii preţurilor, aşa cum prevede şi statutul BNR. De peste două decenii, BNR urmăreşte îndeplinirea acestui mandat prin ţintirea directă a inflaţiei. Însă istoria ne arată că nicio strategie de politică monetară nu trebuie privită drept cadru imuabil. În acest sens, schimbările structurale impun evaluări periodice ale premiselor care fundamentează deciziile de politică monetară. Un astfel de exerciţiu este cu atât mai necesar în contextul în care traversăm una dintre cele mai volatile perioade pentru economia globală. Problema nu este strategia de ţintire a inflaţiei în sine, ci tendinţa de a transforma un cadru de analiză într-un mecanism decizional aproape automat.
Într-o economie dominată de şocuri severe şi multiple, dezechilibre bugetare cronice, datorii publice împovărătoare şi fragmentare geopolitică şi economică, politica monetară necesită cumva recalibrare, poate prin reacţii mai prudente şi perspective mai largi, pentru a se menţine mai sustenabil pe culoarul stabilităţii macrofinanciare şi pentru a evita, în mod înţelept şi responsabil, capcana prociclicităţii.
Din această perspectivă, provocarea cheie constă în identificarea acelui cadru de politică monetară care să evite deciziile prociclice, asigurând astfel echilibrul între a reacţiona prea puţin, cu riscul dezancorării anticipaţiilor inflaţioniste, şi a reacţiona când nu este cazul, cu riscul amplificării efectelor negative asupra economiei.
Abordările mecaniciste, bazate predominant pe semnale conjuncturale şi pe reacţiile standard de politică monetară, pot genera decizii aparent adecvate pe termen scurt, însă costisitoare în planul responsabilităţii pe termen lung, prin prisma dezechilibrelor întreţinute în economie, inclusiv ca efect al acestor decizii axate pe orizontul scurt.
1. Politica monetară staţionară
Menţinerea neschimbată a ratei dobânzii de politică monetară, într-un context în care mediul economic se modifică rapid şi semnificativ, aduce în dezbatere riscul ca politica monetară staţionară şi strategiile de tip wait-and-see să intre pe contrasens, atunci când status-quo-ul persistă prea mult timp, indiferent de şocurile succesive.
Funcţionarea politicii monetare, definită prin lag-uri de transmisie a efectelor sale în economie, poate fi comparată cu manevrarea unei nave de mare tonaj, al cărei obiectiv este poziţionarea pe un anumit culoar strategic. Dată fiind inerţia accentuată a navei, modificarea direcţiei nu este uşor şi imediat vizibilă, iar deciziile se bazează pe traiectoria anticipată, nu pe poziţia curentă a vasului. De aceea, în vremuri de furtună puternică, reacţiile pripite sunt cu atât mai riscante, înainte ca tumultul apelor să se liniştească şi să facă mai clară şi mai uşoară schimbarea de direcţie. Abia apoi intră în scenă reglajele de tip fine-tuning, definitorii pentru politicile băncilor centrale.
Uneori, menţinerea fixă a cârmei politicii monetare se bazează pe presupunerea că şocurile sunt temporare şi se disipă natural, iar presiunile imediate ale conjuncturii economice nu necesită reacţii care să schimbe culoarul strategic de navigaţie.
În România, consemnăm o perioadă lungă de ”îngheţare” a politicii monetare prin menţinerea ratei dobânzii la 6,5% de peste doi ani, începând din august 2024. Faptul că rata dobânzii a rămas constantă nu trebuie confundat cu lipsa de reacţie. În spiritul unei reguli simple Taylor, BNR a evaluat constant decalajul dintre cererea şi oferta agregată din economie, date fiind plasarea inflaţiei peste ţintă şi riscurile la adresa traiectoriei acesteia. Menţinerea neschimbată a ratei de politică monetară în ultimii doi ani a avut şi are la bază, în continuare, raţiuni determinante şi coerente.
Cadrul macroeconomic din ultimii doi ani a fost marcat de efecte mixte generate de consolidarea bugetară, la care s-au adăugat şocurile de ofertă asociate tensiunilor comerciale şi conflictelor geopolitice. Actualmente, presiunile inflaţioniste continuă să intervină pe canalul preţurilor produselor energetice, în timp ce deficitul de cerere exercită efecte dezinflaţioniste, dar încă modeste în raport de cele anticipate.
Totodată, abordarea wait-and-see prelungită poate fi şi reflectarea unui anumit grad de inadecvare prin care politica monetară a întâmpinat etapa schimbărilor de politică fiscală, devenite indispensabile în anul 2025. La impactul măsurilor fiscale asupra preţurilor s-au adăugat apoi efectele şocurilor energetice şi ”inflaţia Ormuz”.
Schimbarea direcţiei de politică monetară fusese deja semnalată în 2024, anterior parcursului staţionar actual, care se va prelungi probabil cu încă o serie de trimestre, fiind pe cale să consemnăm un record european de ”politică monetară staţionară”.
Înainte de evaluarea de fond şi pe termen lung a politicii monetare, este important să rememorăm contextul economic şi de politică economică al ultimilor ani, pentru o cât mai bună înţelegere a opţiunilor şi raţiunilor aferente politicii monetare staţionare.
Anul 2024 a reprezentat, pentru România, cel mai sever moment de slăbiciune în privinţa responsabilităţii politicilor economice şi a sustenabilităţii financiare din ultimii mulţi ani. Deciziile bugetare au condus la cel mai amplu derapaj al deficitului public în raport de ţinta asumată, România înregistrând un deficit ESA de 9,3% din PIB. Politica excesiv de generoasă a cheltuielilor publice, care s-a evidenţiat în context precum un ”helicopter money” bugetar, dar şi creşterea economică modestă, mult sub aşteptări, au vulnerabilizat stabilitatea macroeconomică şi situaţia datoriei publice.
În pofida expansiunii bugetare puternice, fără precedent în întreaga perioadă post-pandemie, politica monetară a virat prociclic, pe direcţia relaxării, prin reduceri succesive ale dobânzii de referinţă, în iulie şi august 2024, deşi se profilau efecte pozitive asupra preţurilor din dinamica salarială şi impulsul bugetar expansionist. Conjunctural, inflaţia era în scădere (de la 6,6% în decembrie 2023 către 5% la mijlocul anului 2024), însă erau evidente riscurile subestimării inflaţiei de bază, dar mai ales presiunile inflaţioniste ale măsurilor fiscale de ajustare, devenite imperative. Astfel, spaţiul de manevră al politicii monetare, în raport de ”valurile” viitoare, a fost îngrădit.
În anul 2025, pe fondul măsurilor fiscale de ajustare, inflaţia a depăşit 10% vreme de mai multe luni. Cu toate acestea, BNR a decis să excludă alternativa creşterii ratei dobânzii de politică monetară, dată fiind natura temporară şi cauza fiscală a şocului generat de creşterea TVA şi a altor impozite indirecte.
Presiunile inflaţioniste curente rezultau, în principal, din măsurile fiscale, fără să fi intervenit noi cauze monetare sau structurale care să însufleţească suplimentar creşterea preţurilor. Totuşi, dincolo de efectele măsurilor fiscale şi chiar înainte de adoptarea acestora, se manifestau în economie presiuni inflaţioniste latente.
Credibilitatea politicii monetare ar fi fost pusă sub semnul întrebării dacă BNR ar fi decis creşterea dobânzii în 2025, într-un an cu un important deficit de cerere, după relaxarea politicii monetare din 2024, atunci când analizele consemnau un puternic excedent de cerere. Prin menţinerea dobânzii de referinţă, am evitat să întărim caracterul prociclic al politicii monetare, în contrasens cu economia şi politica fiscală.
Anul 2026 a adus provocări neanticipate care au cimentat deciziile de menţinere a ratei dobânzii de politică monetară, alimentând, dintr-o perspectivă mult mai largă, amânarea ciclului de relaxare. Abordarea BNR a urmărit, în context, şi surmontarea stagflaţiei, în timp ce şocurile externe, dar şi cele interne, continuau să genereze noi revizuiri ale prognozelor, într-un context economic care se prefigura deja recesionist.
Iniţial, şocul energetic asociat conflictului din Orientul Mijlociu a fost interpretat doar ca manifestare temporară, în consonanţă cu analizele prospective ale celorlalte bănci centrale. Ulterior, continuarea ostilităţilor militare a alimentat noi provocări privind stabilizarea preţurilor şi ancorarea anticipaţiilor în materie de inflaţie.
Efectele de runda a doua ale şocurilor energetice ridică, în continuare, problema adecvării şi eficienţei condiţiilor monetare în raport cu inflaţia persistentă. De fapt, persistenţa inflaţiei de bază şi chiar revizuirea ascendentă a acesteia pot fi considerate simptome perpetuate inerţial ale unei relaxări premature la nivelul politicii monetare, ceea ce întârzie revenirea inflaţiei în ţinta asumată, în contextul şocurilor energetice.
2. Eficienţa strategiei de ţintire a inflaţiei
În anii '70-'80, politica monetară era marcată de angajamente vagi privind stabilitatea preţurilor. La sfârşitul anilor '80, mai întâi Noua Zeelandă, urmată apoi de Canada, au introdus politica de ţintire a inflaţiei, deschizând calea către o mai mare transparenţă a băncilor centrale şi consacrarea stabilităţii preţurilor ca obiectiv principal.
La rândul său, în cadrul mai larg al pregătirilor pentru aderarea României la Uniunea Europeană şi pe fondul inflaţiei înalte şi persistente, Banca Naţională a României a adoptat, în anul 2005, strategia politicii monetare de ţintire a inflaţiei, într-un context de inflaţie galopantă care se înregistra în perioada anilor 2000.
Un argument major al regimului de ţintire a inflaţiei constă în claritatea obiectivului care trebuie urmărit: rata inflaţiei. Acest caracter de unicitate a ţintei facilitează atât evaluarea performanţei băncii centrale, cât şi ancorarea anticipaţiilor inflaţioniste.
După două decenii de aplicare a strategiei convenţionale de ţintire a inflaţiei, devine necesar un bilanţ obiectiv al eficienţei politicii monetare în România, atât punctual, cât şi din perspectivă comparativă cu statele din regiune care aplică aceeaşi strategie.
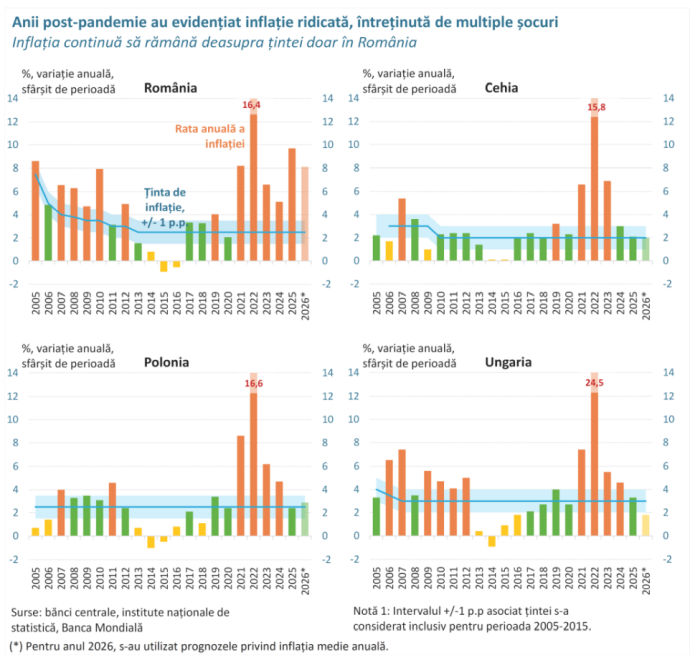
Concluziile analizei sunt cât se poate de clare: în România, în cei 21 de ani de la adoptarea regimului de ţintire a inflaţiei, rata inflaţiei s-a situat în intervalul asociat ţintei în doar 6 ani, sub o treime din perioadă, şi doar înainte de anul 2021. În schimb, inflaţia s-a plasat deasupra ţintei vreme de 12 ani, mai mult de jumătate din perioadă.
Eficienţa strategiei de ţintire a inflaţiei este aici evaluată, în sens restrâns, prin poziţionarea inflaţiei la final de an în intervalul asociat ţintei de inflaţie.
Potrivit graficelor de mai jos, inflaţia a încheiat anul deasupra intervalului ţintei în doar 5 ani în Cehia (în special în anii post-pandemie), în 6 ani în Polonia (în decursul a doi ani înainte de pandemie şi, respectiv, a patru ani post-pandemie) şi în 10 ani în Ungaria. Exceptând ultimul an din eşantion, 2025, când inflaţia a revenit în apropiere de 3% la finalul anului, analiza indică, pentru Ungaria, o similitudine relativ ridicată cu profilul României, în termeni de poziţionare faţă de intervalul ţintei de inflaţie.
Această analiză comparativă arată că România se distinge în mod nefericit, din păcate, prin cea mai amplă tradiţie inflaţionistă din regiune şi chiar dintre ţările Uniunii Europene, dacă ne raportăm la cifrele inflaţiei începând cu anul 2005.
De altfel, această situaţie este caracteristică nu doar pentru perioada celor douăzeci de ani de ţintire a inflaţiei, ci pentru întreg parcursul de tranziţie şi de transformare a economiei României după prăbuşirea socialismului în Europa Centrală şi de Est.
Excluderea Bulgariei din eşantion reflectă caracterul diferit al strategiei acesteia, de tip consiliu monetar, care a presupus absenţa dobânzii-cheie ca principal instrument de politică monetară. Cu toate acestea, evoluţia inflaţiei în Bulgaria a fost similară cu cea din regiune ca magnitudine şi sincronizare, pe fondul aceloraşi şocuri externe.
În Bulgaria, inflaţia s-a poziţionat la valori relativ înalte, de peste 3%, pe parcursul a 11 ani, inclusiv 2025. La finele anului 2022, rata inflaţiei în Bulgaria a atins 16,9%, nivel apropiat de valorile înregistrate în România, Cehia şi Polonia. Acum rămâne de văzut cât de bine va reuşi Bulgaria să internalizeze, în mod dezinflaţionist, adoptarea euro.
Revenind la obiectivul băncilor centrale privind asigurarea şi menţinerea stabilităţii preţurilor, trebuie menţionat că atingerea sau ratarea ţintei de inflaţie nu poate fi atribuită exclusiv politicii monetare, întrucât evoluţia preţurilor reflectă şi influenţa politicii fiscale, a şocurilor externe şi a modificărilor administrative de preţuri.
De aceea, o definiţie într-un sens mai larg a eficienţei regimului de ţintire a inflaţiei trebuie să ia în calcul ceva mai mult decât frecvenţa cu care inflaţia s-a situat în intervalul ţintei. De exemplu, la fel de importantă este capacitatea politicii monetare de ancorare a anticipaţiilor inflaţioniste, oferind astfel repere credibile şi predictibile pentru deciziile populaţiei, ale firmelor şi pieţelor financiare.
Din această perspectivă, problema centrală nu este doar abaterea efectivă a inflaţiei de la ţintă, ci şi măsura în care agenţii economici continuă să considere ţinta de inflaţie drept un reper credibil. De altfel, pentru România, în pofida saltului inflaţiei din anul 2025, anticipaţiile de inflaţie au rămas rezonabil ancorate pe termen mediu, chiar şi pe fondul actual al politicii monetare staţionare din ultimii doi ani.
De asemenea, evaluarea eficienţei politicii monetare trebuie înţeleasă în cadrul mai larg al particularităţilor şi al transformărilor prin care au trecut economiile din regiune în ultimele două decenii. Economiile analizate comparativ au aderat la momente diferite la Uniunea Europeană (România în 2007, la trei ani după statele membre ale Grupului de la Visegrad), cu grade diferite de pregătire. În plus, economiile au fost influenţate în manieră neomogenă, în decursul perioadei, de şocuri de amploare, asociate crizei financiare, pandemiei şi conflictelor geopolitice, cele din urmă având implicaţii majore asupra preţurilor materiilor prime şi ale energiei.
Chiar din primii ani ai regimului de ţintire a inflaţiei, punctul de plecare al României a fost diferit de cel al Cehiei sau Poloniei, ceea ce a făcut ca procesul de dezinflaţie să fie mai dificil şi mai volatil. Datele evidenţiază faptul că, înainte de criza financiară, atât nivelul, cât şi volatilitatea inflaţiei au variat puternic de la o ţară la alta. România şi Ungaria au înregistrat rate mai ridicate şi volatile ale inflaţiei. În România, inflaţia a scăzut până în 2007, când tendinţa s-a inversat, pe fondul supraîncălzirii economiei. Ulterior crizei financiare, când reducerea inflaţiei s-a produs pe seama contracţiei PIB, inflaţia s-a stabilizat, deşi la nivel ridicat, sub influenţa preţurilor la energie şi alimente.
În ultimul deceniu, evoluţia inflaţiei în ţările din regiune a reflectat şocuri multiple, parţial suprapuse. După o perioadă de inflaţie scăzută în anii anteriori pandemiei, cât şi în 2020, anul crizei pandemice, inflaţia a crescut brusc în toate ţările începând cu 2021 (8,2% la final de an în România, 6,6% în Cehia, 8,6% în Polonia şi 7,4% în Ungaria). Saltul a reflectat revenirea economică, sprijinită de măsuri de susţinere a pieţei muncii şi veniturilor, cât şi reluarea consumului, ”îngheţat” de incertitudinea din anul crizei.
Dar substratul profund al creşterii preţurilor a fost reprezentat de politicile ultra stimulative ale băncilor centrale, nu doar la nivel regional, ci global. Rata dobânzii de politică monetară coborâse în România începutului de an 2021 la minimul istoric de 1,25%. Statele din regiune erau sub 1%, Fed aproape de 0% iar ECB la -0,5%. Băncile centrale din economiile dezvoltate au dublat relaxarea monetară standard cu măsuri neconvenţionale ce au constat în injecţii masive de lichiditate (quantitative easing).
Începând cu primăvara anului 2022, războiul din Ucraina a intensificat presiunile asupra preţurilor, pe canale energetice. Inflaţia în statele din regiune a crescut mai puternic decât în zona euro, reflectând intensitatea energetică în general mai ridicată, ponderea mai mare a energiei şi a alimentelor în coşurile de consum, dependenţa de energia din Rusia, dar şi integrarea economică în lanţurile valorice globale care a amplificat transmiterea şocurilor externe. Tensiunile de pe piaţa muncii şi creşterea robustă a salariilor au contribuit, de asemenea, la presiunile interne asupra preţurilor.
Pentru a contracara creşterea bruscă a preţurilor, majoritatea băncilor centrale au întărit substanţial politica monetară încă din anul 2021, şi pe tot parcursul anului 2022 (ratele de politică monetară ajungând la 7% în România şi Cehia, respectiv, 6,75% în Polonia şi 13% în Ungaria, care s-a confruntat şi cu o criză valutară severă), în timp ce guvernele au introdus măsuri temporare, sub formă de subvenţii legate de energie.
Inflaţia a atins un nivel maxim spre finalul anului 2022 (16% la final de an în România şi în Cehia, 17% în Polonia şi 25% în Ungaria), valori ridicate fiind înregistrate şi în economiile occidentale (circa 10% în zona euro şi Marea Britanie şi 7% în SUA). În anii următori, inflaţia a scăzut semnificativ în statele din regiune, pe fondul caracterului restrictiv al politicilor monetare, dar şi în contextul temperării preţurilor la energie şi al atenuării blocajelor de aprovizionare, după şocul iniţial al războiului din Ucraina.
În România, inflaţia a continuat să rămână mult deasupra ţintei. În anul 2024, contextul economic a evidenţiat presiunile generate de creşterea puternică a salariilor şi pensiilor, dar şi a creditării (creditul neguvernamental în lei a crescut cu 11,5%, reflectând o dinamică de peste 13% în cazul gospodăriilor populaţiei).
În 2025, inflaţia a consemnat un salt temporar, acea ”cocoaşă” care a cumulat eliminarea plafonării preţurilor la energia electrică, majorările impozitelor indirecte, deprecierea cursului valutar, scumpirea materiilor prime şi produselor energetice.
În continuare, în anul 2026, evoluţiile inflaţiei şi prognozele existente singularizează România, dată fiind inflaţia persistentă mult deasupra ţintei, în timp ce statele din regiune reuşesc să rămână foarte aproape de parametrii stabilităţii preţurilor.
Privită în ansamblu, experienţa României sugerează că strategia de ţintire a inflaţiei a contribuit la reducerea şi stabilizarea inflaţiei faţă de perioada anterioară anului 2005. Totuşi, frecvenţa ridicată a abaterilor de la ţintă, comparativ cu alte economii din regiune, indică limite importante de eficienţă în planul politicii monetare, care se adaugă la vulnerabilităţile majore ale mixului de politici economice, în general.
3. Mai este de actualitate strategia de ţintire a inflaţiei?
Contextul economic actual, marcat de şocuri exogene severe şi tot mai frecvente (pandemie, crize energetice, conflicte militare, tensiuni geopolitice), readuce în discuţie o serie de întrebări esenţiale pentru definirea strategiei de politică monetară. Cât de adecvată este, în contextul crizelor multiple, strategia de ţintire a inflaţiei? Ce rol ar trebui să revină analizei monetare şi teoriei cantitative a banilor în actualizarea de design a strategiei şi în calibrarea principială a răspunsului de politică monetară?
Experienţa şocului inflaţionist de la începutul anilor '70 este un punct de pornire relevant. În decembrie 1974, Bundesbank a devenit prima mare bancă centrală care a anunţat public utilizarea unei ţinte monetare. Strategia s-a dovedit eficientă: inflaţia din Germania s-a menţinut sub 10% pe întreaga perioada până la adoptarea monedei unice europene, iar pe parcursul anilor '70 aceasta s-a situat mult sub nivelurile inflaţiei din alte economii dezvoltate, precum SUA sau Marea Britanie. Însă, reunificarea Germaniei din 1990 a schimbat profund structura economiei, afectând cererea de monedă (anterior mult mai stabilă în Germania decât în alte state) şi slăbind, astfel, structural, legătura dintre agregatele monetare şi inflaţie.
Succesul strategiei de politică monetară a Bundesbank, descrisă chiar de aceasta ca monetarism pragmatic, a fost determinat de angajamentul ferm al băncii privind stabilitatea monedei şi comunicarea clară a cadrului decizional. Prezentarea către public a nivelului maxim de creştere a preţurilor pe care banca îl considera acceptabil, a unor ţinte explicite privind agregatele monetare şi a estimărilor macroeconomice, inclusiv creşterea potenţială a PIB, a oferit repere importante pentru ancorarea aşteptărilor inflaţioniste. Şi astfel a contribuit la consolidarea independenţei băncii centrale, prin reducerea presiunilor politice asupra deciziilor de politică monetară.
Abaterile de la ţintele de creştere a agregatelor monetare, înregistrate în 11 din cei 24 de ani în care strategia a fost aplicată, au fost explicate public de fiecare dată, ceea ce a menţinut un nivel ridicat de responsabilitate şi disciplină privind deciziile de politică monetară. În cele mai multe situaţii, abaterile au rezultat din decizii deliberate ale băncii centrale, menite să asigure stabilitatea pe termen mediu a monedei.
O evaluare amănunţită a strategiei de politică monetară a Bundesbank din acea perioadă este realizată de Andreas Beyer, Vitor Gaspar, Christina Gerberding şi Otmar Issing, în lucrarea Opting out of the Great Inflation: German monetary policy after the break down of Bretton Woods (2008). Conform acestora, ţintele monetare au reprezentat, în primul rând, un instrument al angajamentului băncii centrale faţă de obiectivul de stabilitate monetară, contribuind la ancorarea aşteptărilor inflaţioniste.
După crearea Uniunii Economice şi Monetare, Banca Centrală Europeană a preluat tradiţia Bundesbank, adoptând în anul 1998 o strategie axată pe doi piloni.
Primul pilon era reprezentat de analiza monetară, care includea iniţial şi o valoare de referinţă pentru creşterea masei monetare în sens larg, M3. Al doilea pilon era reprezentat de analiza economică, în care perspectivele inflaţiei erau evaluate pe baza unui set extins de indicatori economici şi financiari. Din 2003, analiza monetară a dobândit un rol de verificare (cross-check) a semnalelor privind riscurile pe termen mediu şi lung la adresa stabilităţii preţurilor, riscuri rezultate din analiza economică.
În anul 2021, BCE a unit cele două perspective, monetară şi economică, într-un cadru unic, numit cadru analitic integrat, abordare reconfirmată la evaluarea din anul 2025.
Această schimbare a fost însă criticată de Otmar Issing, fost economist şef al BCE (1998-2006), în articolul său recent It's time to reconsider Inflation Targeting (2026). Conform acestuia, episodul inflaţionist din 2021-2023 arată necesitatea acordării unei atenţii sporite agregatelor monetare, ca indicatori ai riscurilor inflaţioniste pe termen mediu şi lung, în special în tranziţia de la regimuri cu inflaţie scăzută la inflaţie ridicată.
Includerea explicită a masei monetare în modelele utilizate de băncile centrale pentru fundamentarea deciziilor de politică monetară este, de altfel, unul dintre punctele cele mai importante ale dezbaterii dintre economiştii monetarişti şi cei neokeynesişti. Analizând argumentele ambelor părţi, putem desprinde câteva concluzii importante.
În primul rând, există un consens larg privind legătura pe termen lung dintre creşterea masei monetare şi inflaţie, atât timp cât cererea de monedă rămâne stabilă. Robert Lucas, laureat al Premiului Nobel pentru economie în 1995, prezintă astfel de evidenţe în prelegerea din 1996, Monetary Neutrality. Modificările vitezei de circulaţie a banilor sau ale tendinţei de creştere a PIB real pot afecta intensitatea acestei legături. În plus, legătura este mult mai puternică în regimuri cu inflaţie înaltă. Dezacordul dintre cele două abordări nu vizează existenţa acestei relaţii, ci interpretarea ei.
Pentru monetarişti, inflaţia este întotdeauna şi pretutindeni un fenomen monetar. Acest principiu a fost formulat în 1963 de Milton Friedman, laureat Nobel pentru economie în 1976. Astfel, conform curentului de gândire monetarist, băncile centrale trebuie să monitorizeze atent semnalele transmise de evoluţia agregatelor monetare, având confirmarea relaţiei pe termen lung dintre masa monetară şi nivelul preţurilor.
Este vorba despre binecunoscuta teză friedmaniană potrivit căreia, pe termen lung, nu poate exista inflaţie fără creşterea masei monetare - idee simplă, în acord cu logica elementară şi bunul simţ economic. Validată şi asumată, această teză monetaristă introduce inflaţia sub reflectorul exigent al responsabilităţii politicii monetare.
Odată ”creaţi”, banii se scurg în economie pe canalul preţurilor, ei se văd în preţuri şi nicăieri altundeva, indiferent dacă ne referim la preţurile factorilor de producţie, la preţurile activelor reale sau financiare, ori la preţurile bunurilor de consum, cele care dau măsura inflaţiei prin IPC. Banii nu ”circulă” în economie pe un alt culoar decât cel al preţurilor. De aceea spunem că preţurile sunt reflectarea banilor, iar atunci când cantitatea de bani creşte continuu, preţurile vor urma şi ele, în timp, acelaşi trend.
Pentru neokeynesişti, precum Michael Woodford, laureat al Premiului Nobel pentru economie în 2026, absenţa banilor din modelele neokeynesiste nu înseamnă că aceste modele ignoră relevanţa lor. În studiul How important is money in the conduct of monetary policy? (2008), Woodford arată că aceste modele de analiză generează rezultate consistente cu cele obţinute de o relaţie standard a cererii de bani. În cadrul acestor modele, rata dobânzii influenţează cererea agregată, investiţiile şi producţia, iar masa monetară şi inflaţia se ajustează în funcţie de evoluţiile acestora.
Neglijarea dinamicii masei monetare în fundamentarea deciziilor de politică monetară este contestată nu doar de monetarişti, ci şi de unii critici ai monetarismului, precum Charles Goodhart, în prelegerea Whatever became of the Monetary Aggregates? (2007). Argumentul său este că nu toate şocurile monetare sunt şocuri care provin din cererea de monedă, ci şi din comportamentele băncilor. Astfel, dinamica masei monetare şi ritmul contrapartidelor sale principale, creditul, depind şi de aversiunea la risc a băncilor şi, implicit, de modificarea standardelor şi condiţiilor de creditare.
În al doilea rând, există divergenţe privind utilizarea ratei naturale a dobânzii ca reper important pentru politica monetară. Preferinţele de timp ale oamenilor, tendinţele demografice, creşterea economică, orientarea politicii fiscale şi alţi factori reali ajung să determine rata naturală a dobânzii, respectiv acel nivel (reglator) al dobânzii la care economisirea şi investiţiile se echilibrează, iar presiunile inflaţioniste dispar.
În funcţie de nivelul la care este stabilită, în mod administrativ, rata dobânzii de politică monetară, mai jos sau mai sus faţă de rata naturală a dobânzii, politica monetară generează, pentru economie, condiţii financiare stimulative sau restrictive.
De fapt, sistemul monetar şi politica monetară imprimă, prin însăşi funcţionarea lor, anumite tendinţe ciclice asupra activităţii economice, transmise pe canalul preţurilor, ceea ce înseamnă că aceleaşi tendinţe ciclice se manifestă şi în privinţa inflaţiei.
Economiştii clasici, precum David Ricardo, David Hume, Henry Thornton sau John Stuart Mill, au fost primii autori care au dezvoltat teza inflaţionistă a ciclicităţii economice asociată funcţionării sistemului bancar, graţie mecanismului rezervei fracţionare şi evoluţiei ondulatorii a creditului, a cărei dinamică alternează previzibil.
Ulterior, suedezul Knut Wicksell şi Şcoala Austriacă de Economie - reprezentată de Ludwig von Mises şi Friedrich von Hayek, au dezvoltat Teoria Austriacă a Ciclului Economic, contribuţie consacrată în cercetarea ştiinţifică şi literatura de referinţă.
Ideea esenţială este aceea că expansiunea monetară, pe calea reducerii artificiale a ratelor dobânzii sub nivelul natural al dobânzii, antrenează creşterea investiţiilor şi extinderea afacerilor. Acest proces continuă să fie întreţinut prin ”politica banilor ieftini”, dar conduce, mai devreme sau mai târziu, la apariţia evoluţiilor recesioniste. Pe măsură ce inflaţia se intensifică are loc creşterea dobânzilor, de unde şi dificultatea continuării investiţiilor ”ieftine”, ceea ce atrage regresul activităţii economice.
Divergenţele între abordarea monetaristă şi cea neokeynesistă privesc utilitatea ratei naturale a dobânzii în ghidarea politicii monetare. În lucrarea sa de referinţă, The Role of Monetary Policy (1968), Milton Friedman consideră că o strategie de politică monetară care vizează menţinerea ratei dobânzii la nivelul natural al acesteia nu este una viabilă. Rata naturală nu poate fi estimată cu suficientă precizie, iar nivelul ei se modifică în timp. Mai mult, chiar dacă autoritatea monetară ar cunoaşte acest nivel, încercarea de a corecta abaterile ratei dobânzii de piaţă de la nivelul natural ar putea declanşa efecte pe termen lung, care ar face ca evoluţia masei monetare să fie instabilă. Spre deosebire, abordarea neokeynesistă plasează rata naturală a dobânzii în centrul cadrului de fundamentare a deciziilor, orientarea politicii monetare fiind definită de decalajul dintre aceasta şi rata reală a dobânzii de politică monetară.
În al treilea rând, abordarea monetaristă şi cea neokeynesistă propun soluţii diferite pentru problema inconsistenţei temporale a politicii monetare. Această problemă a fost analizată iniţial de economiştii Finn Kydland şi Edward Prescott în lucrarea Rules Rather than Discretion: The Inconsistency of Optimal Plans (1977) şi a fost reluată ulterior, din perspectiva politicii monetare, de către economiştii Robert Barro şi David Gordon în Rules, Discretion and Reputation in a Model of Monetary Policy (1983).
O bancă centrală care adoptă decizii în mod discreţionar poate fi tentată să exploateze compromisul pe termen scurt dintre inflaţie şi şomaj, descris de curba Phillips. Deoarece firmele şi salariaţii îşi ajustează aşteptările inflaţioniste, acest compromis dispare pe termen lung. Rezultatul este o inflaţie mai ridicată, fără câştiguri durabile în privinţa nivelului ocupării. Relaţia dintre inflaţie, aşteptările de inflaţie şi deviaţia PIB sau şomaj a devenit, de altfel, un element central al modelelor neokeynesiste. Ambele abordări acceptă acest rezultat, divergenţa fiind dată de soluţia propusă.
Monetariştii susţin că o regulă de creştere constantă a masei monetare, cunoscută ca regula K% a lui Milton Friedman, ar oferi o soluţie relativ simplă acestei probleme.
În opinia lui Woodford, greşeala băncii centrale care aplică o politică discreţionară nu ţine de absenţa unei ţinte monetare. Ea constă în adoptarea unei succesiuni de decizii care, deşi ar oferi răspunsul optim pentru fiecare perioadă luată separat, iau ca dat modul în care va fi condusă politica în viitor. În acest context, o asemenea succesiune de decizii nu conduce, însă, şi la un rezultat optim în ansamblu. Explicaţia constă în faptul că aşteptările inflaţioniste sunt endogene şi influenţează direct compromisul dintre inflaţie şi activitatea economică. În schimb, un angajament faţă de o politică menţinută consecvent în timp ar permite obţinerea unui compromis mai favorabil. Pentru a evita această greşeală, banca centrală trebuie să aibă o înţelegere corectă a modului în care se formează preţurile, salariile şi aşteptările agenţilor economici.
În plus, ţintirea directă a ritmului agregatelor monetare ar putea fi mai puţin eficientă, deoarece relaţia dintre masa monetară şi inflaţie ar tinde să devină instabilă tocmai atunci când banca centrală încearcă să o folosească pentru a controla creşterea preţurilor. Aceasta este ideea formulată în 1975 de Charles Goodhart pornind de la experienţa Băncii Angliei, cunoscută ca Legea lui Goodhart: relaţiile statistice observate tind să îşi piardă valabilitatea atunci când sunt folosite ca instrumente de control. Legea este comparată cu principiul incertitudinii al lui Heisenberg, în sensul că încercarea de a controla un anumit indicator modifică relevanţa sa predictivă.
Woodford concluzionează, în lucrarea din 2008, că o strategie de tip ţintirea inflaţiei ar trebui să valorifice toate sursele relevante de informaţii în evaluarea nivelului ”optim” al principalului instrument de politică monetară: rata dobânzii. Potrivit acestuia, nu există niciun motiv care să împiedice utilizarea informaţiilor monetare în formularea prognozelor. Totuşi, acest lucru nu ar trebui să conducă la transformarea agregatelor monetare în ţinte singulare ale politicii monetare şi nici la analiza lor independent de mecanismele de formare a preţurilor şi salariilor din economie.
În prezent, ţintirea inflaţiei rămâne cadrul de referinţă pentru majoritatea băncilor centrale. Însă evoluţiile inflaţiei din anii 2021-2023 au evidenţiat o serie de limite, alimentând dezbaterea asupra necesităţii de reconsiderare a strategiei de ţintire a inflaţiei. Direcţia de urmat nu indică abandonarea acestei strategii, ci îmbogăţirea cadrului său analitic şi decizional prin reintegrarea analizei monetare, ca sursă indispensabilă de informaţii privind riscurile inflaţioniste pe termen mediu şi lung.
Succesul unei asemenea strategii reloaded depinde de capacitatea de a combina rigoarea modelelor aferente cadrului neokeynesist cu forţa perspectivei monetariste asupra riscurilor inflaţioniste durabile. La aceasta se adaugă, neapărat, comunicarea transparentă şi credibilă, deci exploatarea principalelor lecţii ale tradiţiei Bundesbank.
4. De ce este important să distingem între diferite canale inflaţioniste?
Calibrarea răspunsului băncii centrale depinde de natura, persistenţa şi mecanismele de propagare ale şocurilor asupra inflaţiei. O analiză corectă va trebui în primul rând să clarifice tipologia şocurilor, de cerere, de ofertă, sau de natură monetară, întrucât efectele acestora se propagă în mod diferit asupra preţurilor şi activităţii economice.
Astfel, în cazul unui şoc de cerere, inflaţia şi activitatea economică evoluează în acelaşi sens. Un şoc pozitiv se traduce prin creşterea cererii agregate, ceea ce poate creşte producţia peste nivelul potenţial, majorând gradul de ocupare, dar pe termen scurt generează presiuni de creştere asupra preţurilor şi salariilor. În acest context, majorarea ratei dobânzii de politică monetară, care conduce la condiţii financiare mai restrictive, temperează cererea şi contribuie la reducerea presiunilor inflaţioniste.
Şocurile de ofertă, în schimb, determină efecte de sens opus, ”în oglindă”, asupra activităţii economice şi ratei inflaţiei, impunând o analiză mai complexă, pe mai multe paliere, pentru decizia de politică monetară. În acest caz, răspunsul adecvat al băncii centrale depinde, totodată, de mecanismele şi viteza de propagare în economie.
Un şoc de ofertă determină, de regulă, o creştere punctuală a nivelului preţurilor, ca efect de aliniere. Tocmai de aceea, în cazul unei abateri temporare ascendente a inflaţiei, analizele ar putea justifica mai degrabă reacţiile prudente din partea băncii centrale, de expectativă, mai ales în contextul unor anticipaţii bine ancorate.
O intervenţie pripită a băncii centrale, prin creşterea ratei dobânzii de politică monetară, ar putea amplifica scăderea PIB, fără a influenţa sursa inflaţiei. Problema nu este însă modificarea iniţială a preţurilor, ci riscul ca aceasta să genereze creşterea de durată a inflaţiei, prin efecte de runda a doua şi prin dezancorarea anticipaţiilor.
De exemplu, în articolul Inflaţia Ormuz - noua provocare în ecuaţia politicii monetare, am arătat că inflaţia asociată inflamării preţului petrolului, în primăvara anului 2026, a fost evaluată iniţial ca fiind răspunsul la un şoc de ofertă, cu efecte tranzitorii.
Însă problema este continuarea conflictului din Golf, care şi acum, spre finalul anului, alimentează preţul ţiţeiului pe piaţa internaţională. Deşi marile bănci centrale au urmat iniţial indicaţiile standard, de manual, evitând schimbarea parametrilor politicii monetare, această atitudine a fost treptat ajustată, pe măsură ce şocul energetic şi-a perpetuat intensitatea, cu riscuri în privinţa afectării anticipaţiilor inflaţioniste.
O altă categorie de şocuri, mai greu de identificat, o reprezintă şocurile de factură monetară, care pot fi interpretate în cheia completării răspunsului politicii monetare, punând greutatea cuvenită pe alţi indicatori relevanţi decât poziţia ciclică şi inflaţia, mai ales în contexte de incertitudine excepţională. Acestea sunt şocuri generate de funcţionarea sistemului monetar: modificări neanticipate ale politicii monetare, expansiunea excesivă a masei monetare, schimbări în cererea de monedă sau în comportamentul băncilor în funcţie de aversiunea la risc sau standardele de creditare.
De la deprecierea monedelor în Antichitate şi ”revoluţia preţurilor” din Europa secolelor XVI-XVII, generată de afluxul de aur şi argint după descoperirea Americilor, până la abandonarea etalonului aur în 1971 şi generalizarea monedei fiduciare, istoria banilor sugerează aceeaşi lecţie esenţială: stabilitatea preţurilor depinde de controlul responsabil al monedei şi de credibilitatea autorităţilor monetare. Din această perspectivă, istoria inflaţiei este, în mod definitoriu, o istorie a disciplinei monetare.
Cele mai cunoscute episoade inflaţioniste din ultimul secol au avut în comun nu doar existenţa unui şoc iniţial, ci şi propagarea acestuia prin mecanisme monetare, credit şi anticipaţii. De la hiperinflaţia din Germania interbelică, unde pierderea încrederii în monedă a transformat dezechilibrele fiscale şi monetare într-un colaps al stabilităţii preţurilor, până la şocul petrolier din anii '70, experienţa istorică arată că inflaţia devine problematică atunci când începe să se propage în anticipaţiile din economie.
Odată declanşate efectele de runda a doua, readucerea inflaţiei sub control necesită costuri economice semnificativ mai ridicate. Tocmai de aceea, spre deosebire de Fed şi Banca Angliei, care au supraestimat caracterul tranzitoriu al şocului petrolier, Bundesbank, care urmărea cu literă de lege stabilitatea mărcii germane, a reuşit să ţină inflaţia sub control, reacţionând ferm şi preventiv la presiunile inflaţioniste şi la semnalele de accelerare a activităţii economice.
La fel ca în anii '70, inflaţia post-pandemică a fost interpretată iniţial ca un fenomen tranzitoriu, rezultat în principal din perturbări ale ofertei. Însă pe fondul incertitudinii severe şi a sentimentelor de panică, criza pandemică a determinat adoptarea unor măsuri excepţionale de politică economică şi monetară, aproape peste tot în lume.
Politica monetară a fost subsumată imperativ strategiei de criză ”whatever it takes”, care era menită să evite contracţia severă a activităţii economice, iar preţul a fost inflaţia înaltă şi durabilă. În ultimii ani, persistenţa dezechilibrelor, alături de şocurile energetice succesive şi de tensiunile geopolitice, au arătat însă că graniţa dintre inflaţia temporară şi cea persistentă este mult mai uşor de traversat decât se anticipa.
În acest sens, invocând marile episoade inflaţioniste, de la hiperinflaţia germană şi stagflaţia anilor '70 şi până la inflaţia post-pandemică, adevărata provocare a politicii monetare nu este capacitatea de a reacţiona la fiecare şoc, ci de a evita ca perioadele tranzitorii de creştere a preţurilor să se transforme în inflaţie ridicată şi persistentă.
Istoria monetară ne arată, fără putinţă de tăgadă, că cele mai mari crize inflaţioniste din evoluţia omenirii au purtat pecetea gestionării nesăbuite a monedei, prin senioraj şi expansiune monetară excesivă. De aceea, gardienii de astăzi ai preţurilor, adică băncile centrale, trebuie să fie, în primul rând, gardieni ai monedei din economie, deoarece pârghiile băncilor centrale vizează controlul banilor, nu controlul preţurilor.
5. Dinamica masei monetare - analiză indispensabilă şi semnal timpuriu
Dezbaterile privind reevaluarea cadrului actual de politică monetară au şi obiectivul de a deschide noi direcţii de analiză şi de strategie monetară, prin reconsiderarea şi completarea unor abordări mecaniciste ale strategiei de ţintire a inflaţiei, având în vedere noi repere de viziune, fluxuri metodologice şi markeri informativi esenţiali.
Astfel, reconsiderarea naturii politicii monetare presupune integrarea sistematică a analizelor monetare şi financiare, cu scopul de a furniza semnale timpurii valoroase privind acumularea dezechilibrelor, înainte ca efectele acestora să devină dominante şi mult mai costisitor de corectat, uneori cu preţul credibilităţii politicii monetare.
De exemplu, inflaţia observată astăzi în statistici încorporează, de fapt, cu decalaje lungi şi variabile, impulsuri monetare şi presiuni de cerere acumulate anterior. În acest sens, dinamica masei monetare şi a creditului - în structura sa, oferă repere esenţiale în legătură cu acumularea unor presiuni inflaţioniste pe termen mediu.
Aceste semnale trebuie corelate cu evoluţia cererii agregate, a capacităţii de producţie şi a productivităţii, precum şi cu structura economisirii sectorului privat. Astfel, analiza masei monetare constituie o verificare indispensabilă, complementară setului de informaţii utilizat, pentru a avea o evaluare mai cuprinzătoare a riscurilor privind fundamentarea deciziilor de politică monetară şi, deci, stabilitatea preţurilor.
Creşterea rapidă şi aparent neaşteptată a inflaţiei în perioada post-pandemie, în economiile dezvoltate dar nu numai, inclusiv prin forţa efectelor de contagiune în materie de politici, a readus în atenţie rolul factorilor monetari în explicarea inflaţiei.
Studiul Two Illustrations of the Quantity Theory of Money: Breakdowns and Revivals (2011) al economiştilor Thomas Sargent şi Paolo Surico, precum şi lucrarea autorilor Claudio Borio, Boris Hofmann şi Egon Zakraj¹ek, Money growth and the post-pandemic inflation surge: updating the evidence (2024), arată că legătura dintre masa monetare şi inflaţie tinde să se consolideze cu precădere pe parcursul episoadelor de inflaţie ridicată, în timp ce se atenuează atunci când inflaţia revine la niveluri reduse.
Însă aceasta nu înseamnă că, odată pornită, expansiunea monetară nu lucrează, subtil şi adesea redistributiv, la acumularea succesivă a viitoarelor presiuni inflaţioniste.
Legătura dintre cantitatea de bani şi inflaţie nu trebuie interpretată întotdeauna ca o simplă relaţie cauzală, ci şi ca rezultat al unor şocuri care afectează economia reală şi sistemul monetar. De aceea este importantă şi înţelegerea mecanismelor prin care aceşti factori influenţează episodic atât masa monetară, cât şi inflaţia, întărind sau slăbind temporar evoluţiile acestora şi corelarea lor cauzală.
Pentru o economie relativ mică şi deschisă precum cea a României, masa monetară trebuie interpretată atât alături de evoluţiile creditului şi ale impulsului fiscal, cât şi de evoluţiile cursului de schimb şi ale fluxurilor de capital. Inflaţia importată poate fi semnificativă pe termen scurt, indiferent de condiţiile monetare interne, însă gradul în care un şoc extern generează modificarea temporară a preţurilor relative sau, din contră, se generalizează prin cerere, salarii, anticipaţii şi curs de schimb, depinde de volumul lichidităţii disponibile în economie, dar şi de dinamica sa acomodativă.
Perioada post-pandemică oferă, de altfel, cea mai recentă şi relevantă ilustrare a relaţiei dintre masa monetară şi inflaţie. Am menţionat în mai multe rânduri natura puternic expansionistă a politicii monetare pe fondul crizei pandemice (vezi şi articolul publicat în anul 2022, Inflaţia în perspectivă globală: de unde vine şi ce se poate face).
În anul 2020, principalele bănci centrale au redus ratele dobânzii de politică monetară la minime istorice. Iar această relaxare convenţională a politicii monetare a fost completată cu ample programe de achiziţii de active (titluri guvernamentale, în principal), care au atras expansiunea fără precedent a bilanţurilor băncilor centrale.
Lichiditatea astfel creată, în regim de ”helicoper money”, s-a adăugat impulsului fiscal generat prin diverse măsuri de susţinere a populaţiei şi a firmelor, ceea ce s-a reflectat în deficite bugetare severe şi în acumularea accelerată de datorie publică. Începând cu anul 2021, inflaţia a intrat pe un trend ascendent pronunţat la nivel global.
Şi în ceea ce priveşte situaţia României, în perioada crizei pandemice, creşterea masei monetare a accelerat puternic. Aşa cum se poate observa din graficul de mai sus, ritmul de creştere a agregatului monetar în sens larg, M3 (numerarul în circulaţie şi depozitele sectorului neguvernamental) s-a apropiat de 16% în 2021. Această evoluţie a fost urmată, la un decalaj de aproximativ doi ani, de o creştere considerabilă a inflaţiei, care a înregistrat un maxim de 16,8% în noiembrie 2022.
Lichiditatea abundentă din acea perioadă a contribuit la presiuni suplimentare de cerere şi a alimentat previzibil persistenţa inflaţiei, în condiţiile în care economia se confrunta cu şocuri energetice şi blocaje în lanţurile de aprovizionare. Prezenţa factorilor de cerere, pe fondul revenirii accelerate a consumului, puternic reprimat în timpul pandemiei, a indicat clar necesitatea reacţiilor de răspuns din partea politicii monetare. Astfel, BNR a început ciclul de majorare a ratei de politică monetară încă din trimestrul IV 2021, de la 1,25% în septembrie 2021 la 7% în ianuarie 2023.
Ulterior, spre deosebire de relaxarea spontană şi intensă a politicii monetare în 2020, în condiţii de incertitudine severă în anul pandemiei, reducerile dobânzii de referinţă din anul 2024 au transmis pieţelor semnalul de reluare a ciclului de relaxare a politicii monetare, reînsufleţind dinamica monetară şi creditul. Aceste evoluţii au avut loc pe terenul deja puternic expansionist al politicii bugetare, creditul de consum fiind astfel potenţat de măsurile guvernamentale de creştere puternică a salariilor şi pensiilor.
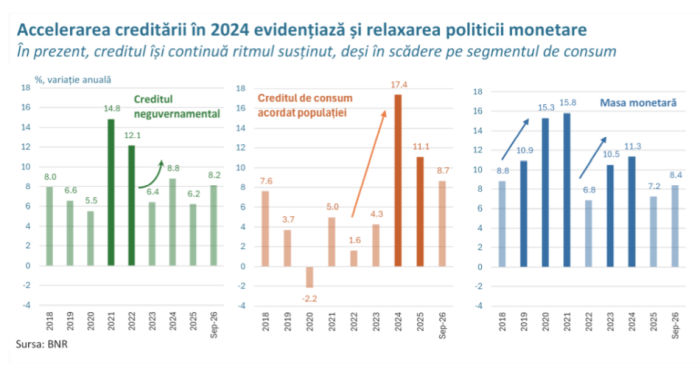
După intensificarea creşterii masei monetare din 2023-2024, şi a creditului, în special a celui de consum, în 2024, dinamica monetară şi ritmul creditării au încetinit în anul 2025, aşa cum arată graficul de mai sus. Aceste evoluţii regresive au fost induse, în principal, de schimbarea direcţiei politicii fiscal-bugetare. Ritmul de creştere a creditului neguvernamental s-a redus de la 8,8% în 2024 la 6,2% în 2025, iar creditul de consum, componenta cea mai alertă, a decelerat de la 17,4% în 2024 la 11,1% în 2025, menţinând, totuşi, o dinamică robustă chiar şi pe parcursul anului 2026.
Relaxarea politicii monetare în vara anului 2024 a fost în consonanţă cu traiectoria descendentă a inflaţiei. Însă era de aşteptat că, pe fondul deficitului bugetar cronic, anul 2025 va impune necesitatea ajustării bugetare şi deci reevaluarea politicii fiscale, inclusiv prin creşterea impozitelor indirecte. Aceste măsuri fiscale au contribuit, în a doua jumătate a anului 2025, la revenirea puternică a inflaţiei la cote de două cifre.
Această ”inflaţie administrativă” a evidenţiat dificultatea calibrării politicii monetare, mai ales atunci când aceasta operează în contexte dominate de deficite bugetare ample şi persistente. De altfel, problema dominanţei fiscale a devenit o preocupare generală în anii post-pandemie, pe fondul politicilor fiscal-bugetare expansioniste, care au majorat consistent datoriile publice ale multor ţări, inclusiv ale celor avansate.
În contexte de incertitudine accentuată, în care indicatorii de preţ semnalează poate cu întârziere presiunile acumulate, informaţia oferită de agregatele monetare capătă relevanţă sporită. În această perspectivă, creşterea masei monetare nu poate fi un marker mecanic al inflaţiei, aşa cum pare nivelul IPC, dar oferă un semnal profund, cu caracter timpuriu, în privinţa condiţiilor monetare care întreţin transmisia şocurilor, generând creşteri generalizate ale preţurilor de la o rundă la alta - deci, inflaţie.
6. Mix-ul de politici economice - coerenţă şi responsabilitate
Dezbaterile ştiinţifice actuale privind eficienţa relativ redusă a politicii monetare, în plan global, deschid noi perspective de regândire a instrumentarului analitic şi a fundamentării decizionale la nivelul băncilor centrale, în contextul în care economia globală pare a fi supusă, tot mai des şi mai puternic, provocărilor de sustenabilitate.
În perioada post-pandemie şi în actuala etapă a crizelor suprapuse, politica monetară necesită reevaluări strategice. Probabil că cel mai mare beneficiu ar consta în evitarea caracterului ciclic sau prociclic din partea politicii monetare. Aceasta înseamnă ca politica monetară, pe de o parte, să nu pună ”gaz pe foc”, laolaltă cu politica fiscal-bugetară, tot mai lipsită de prudenţă şi responsabilitate în ultima perioadă, peste tot în lume. Pe de altă parte, să nu pună ”sare pe rană” atunci când economia suferă, iar politicile publice caută să corecteze dezechilibre financiare şi structurale profunde.
Pentru România, deficitele bugetare şi dezechilibrele externe ridicate, alături de creşterea datoriei publice, arată că stabilitatea macroeconomică nu poate fi susţinută exclusiv prin politica monetară. Dezechilibrele persistente induc presiuni inflaţioniste şi costuri mari de finanţare, care fac ajustările ulterioare şi mai costisitoare.
În acest sens, eficienţa politicii monetare depinde, şi nu puţin - în anumite perioade, de manifestarea unor politici fiscal-bugetare orientate consecvent către reperele esenţiale de sustenabilitate fiscală şi stabilitate financiară.
Obiectivele de eficienţă şi credibilitate ale băncilor centrale impun necesitatea de a ieşi din paradigma reacţiilor de intervenţie cu pronunţat caracter ciclic, aşa cum s-a întâmplat în anii post-pandemie, când coerenţa mix-ului de politici economice a avut de suferit. În context, băncile centrale au fost mai curând reactive, decât prospective.
Pe fondul expansiunii bugetare şi a deficitelor publice ridicate, reducerea puternică a dobânzilor de politică monetară începând din 2020, anul pandemiei, a deschis ciclul de mai târziu al inflaţiei globale. Ulterior, revenirea rapidă a politicii monetare pe culoarul restrictivităţii a încetinit economia şi a reactivat povara datoriilor publice, pe bună dreptate, după câţiva ani buni de politici bugetare puternic expansioniste.
Băncile centrale au capacitatea şi instrumentele necesare pentru a ţine inflaţia sub control. Este însă important ca instrumentarului tehnic să fie utilizat corect, să facă recurs la fundamente, să privească dincolo de evoluţiile curente, imediate, pentru a rezolva nu doar problema inflaţiei de azi sau de mâine, ci problema durabilă a inflaţiei, cea care reapare intens, cu costuri pe termen lung, împovărătoare pentru societate.
Pe de o parte, unele decizii de politică monetară - cum ar fi creşterea dobânzii de referinţă înainte ca inflaţia să devină îndeajuns de puternică, decizie ce scumpeşte creditul şi poate conduce la încetinirea economiei, afectează ancorarea anticipaţiilor şi percepţiile publicului privind credibilitatea politicii monetare, ceea ce îngreunează atingerea obiectivului fundamental privind stabilitatea preţurilor.
Pe de altă parte, băncile centrale trebuie să manifeste precauţie în privinţa reacţiilor lor în raport cu diverse şocuri. Eficienţa politicii monetare poate fi mult mai mare, pe termen lung, prin prudenţă şi predictibilitate. ”For central banks, less may indeed be more”, explică Raghuram Rajan într-un articol recent: Less is more. More focused, less interventionist central banks would likely deliver better outcomes (2023).
În arhitectura contemporană a politicilor economice, independenţa băncii centrale este decisivă pentru protejarea politicii monetare de tentaţiile ciclului politic şi pentru asigurarea stabilităţii preţurilor pe termen lung. Respectarea consecventă, la nivelul autorităţilor, a ”diviziunii muncii” în sfera politicilor economice, conferă coerenţă şi eficienţă sporită mix-ului de politici. Dacă băncile centrale, prin politica monetară, facilitează manifestarea deficitelor publice şi/sau finanţarea acestora, consecinţa pe termen lung este hazardul moral la nivelul politicilor publice, cu preţul perpetuării dezechilibrelor. Rezultatul va consta în creşterea continuă a datoriilor publice.
Închei aceste rânduri având convingerea că băncile centrale trebuie să fie principalii furnizori de credibilitate şi responsabilitate, mai ales în contexte politice complicate. Alături de angajamentul instituţional de asigurare a stabilităţii preţurilor, de dorit prin evitarea prociclicităţii, băncile centrale îşi afirmă, tot mai răspicat, şi angajamentul profesional de comunicare credibilă la nivelul publicului. În acest sens, este esenţială creşterea nivelului de educaţie economică şi financiară în societate - probabil cea mai sigură cale pentru îmbunătăţirea calităţii politicilor economice pe termen lung.
Pentru România, în anii următori, este imperativă calibrarea unui mix responsabil de politici economice, respectând principiile de coerenţă şi sustenabilitate financiară. Provocarea majoră rămâne continuarea consolidării finanţelor publice. Reducerea deficitului bugetar şi temperarea datoriei publice sunt esenţiale pentru atenuarea vulnerabilităţilor externe şi extinderea spaţiului de manevră al politicilor economice.
Stabilitatea preţurilor, consolidarea finanţelor publice, prioritizarea investiţiilor pe criterii competitive - care să susţină creşterea economică sustenabilă, preocuparea asigurării unei monede sănătoase - care să protejeze bunăstarea populaţiei, sunt vectori de ghidaj strategic pentru dezvoltarea României şi convergenţa europeană.












 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur






























Opinia Cititorului