 English
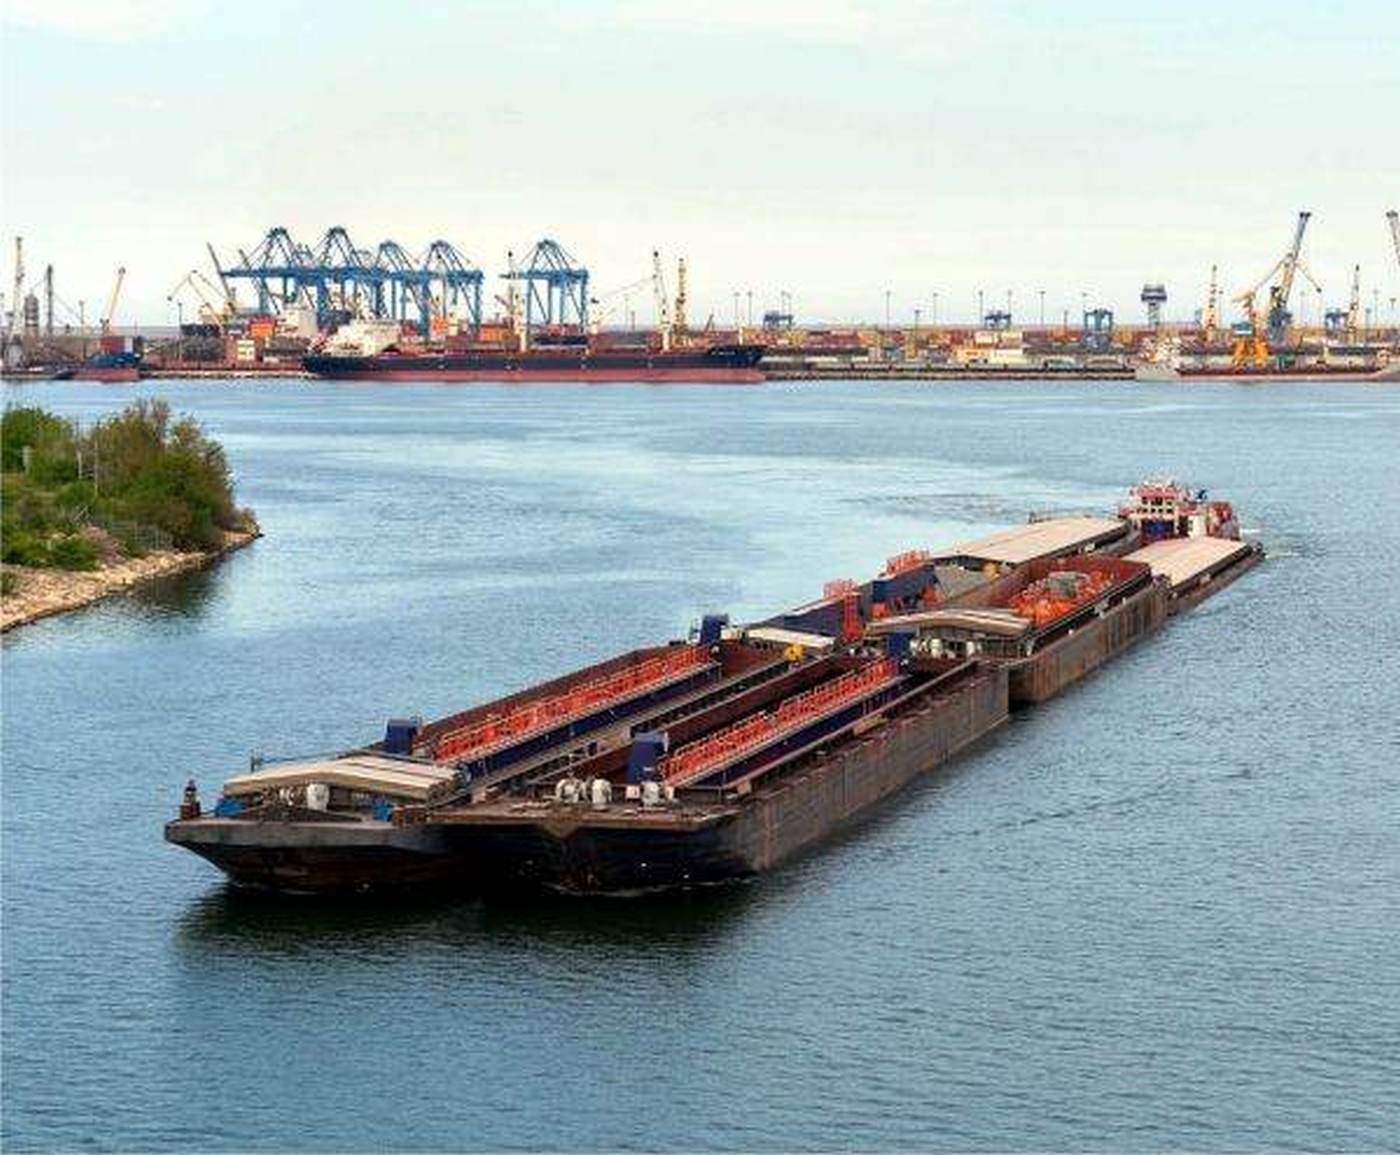
• ”Necesarul mai redus de investiţii ar trebui să susţină o generare mai solidă de numerar începând din 2027”, consideră analiştii băncii
• Erste are un preţ-ţintă de 6,86 lei pentru acţiunea TTS, uşor peste cotaţia de astăzi din piaţă
Transport Trade Services, grup de companii ce se ocupă cu transportul mărfurilor pe Dunăre şi operare portuară, a profitat de scăderea cererii din 2025, cauzată de reconfigurarea rutelor regionale, pentru a-şi reduce baza de costuri, finalizând în acelaşi timp cele mai importante investiţii portuare din ultimii ani, se menţionează într-un raport de astăzi al Erste Group, publicat pe portalul BVB Research Hub.
”Drept urmare, TTS este acum mai bine poziţionată pentru a transforma redresarea activităţii într-o creştere a profitabilităţii”, scriu analiştii Caius Râpanu şi Liviu-Mihai Bogdan.
Recomandarea acestora pentru titlurile TTS este ”menţinere” cu un preţ-ţintă de 6,86 lei/acţiune pentru următoarele douăsprezece luni, uşor peste preţul de astăzi al acţiunii, de 6,66 de lei.
În opinia analiştilor, activele existente ale grupului ar trebui să reprezinte principala sursă de creştere. ”Canopus, terminalul de cereale, operează acum cu o capacitate de depozitare extinsă, în timp ce Decirom, terminalul pentru mărfuri vrac uscate, intră în această perioadă cu o bază de costuri mai redusă. Produsele chimice reprezintă o sursă de activitate în creştere, alături de produsele agricole şi minerale, iar activitatea de expediţie permite TTS să direcţioneze mărfurile prin activele grupului sau prin capacităţi externe, în funcţie de evoluţia fluxurilor comerciale. Prima jumătate a anului 2026 a indicat deja o conversie mai bună a veniturilor în profit, cu o creştere semnificativă a profitabilităţii în condiţiile unor venituri stabile”, spun analiştii.
Necesarul mai redus de investiţii ar trebui să susţină o generare mai solidă de numerar începând din 2027, pe măsură ce cheltuielile de capital (capex) se normalizează după recentul ciclu de investiţii ridicate. ”În perioada 2027-2029 este anticipată normalizarea capexului, iar în cursul anului 2028, poziţia de datorie netă ar urma să se transforme într-o poziţie de numerar net”, afirmă Caius Râpanu şi Liviu-Mihai Bogdan.
Din punctul lor de vedere, strategia companiei, deşi dificil de anticipat în detaliu pe termen lung, ar trebui să rămână flexibilă şi orientată spre valorificarea oportunităţilor pe măsură ce acestea apar, chiar dacă are un caracter mai degrabă reactiv în abordarea oportunităţilor şi provocărilor. ”Prin natura lor, principalii factori care influenţează activitatea sunt imposibil de prevăzut cu precizie (nivelul apelor, perturbările politice şi macroeconomice). Cu toate acestea, conducerea a demonstrat până acum o abordare pragmatică şi eficientă, ceea ce ne susţine aşteptările că aceasta va continua să dea rezultate. Preţul actual al acţiunii reflectă deja o mare parte din redresarea profitabilităţii inclusă în scenariul nostru de bază, în timp ce un grad mai ridicat de utilizare a capacităţilor, fluxuri regionale suplimentare de mărfuri şi o utilizare mai generoasă a excedentului de numerar care va fi generat în viitor reprezintă principalele surse ale unui potenţial suplimentar de creştere”, spun analiştii.
Pentru stabilirea preţului-ţintă al acţiunilor TTS, analiştii Erste au utilizat cinci metode de evaluare, pe care le-au combinat într-o evaluare ponderată. Cele mai importante au fost EV/EBITDA şi DCF (Discounted Cash Flow), fiecare cu o pondere de 30%, urmate de P/E, cu 20%. Evaluarea pe baza randamentului dividendului şi modelul DDM (Dividend Discount Model) au avut fiecare o pondere de 10%, conform raportului.
În vara anului trecut, fondatorul şi preşedintele Consiliului de Administraţie al TTS, Mihăilescu Alexandru Mircea, deţinea un pachet de 25,3% din capitalul social al companiei-mamă a grupului, a cărei evaluare bursieră curentă se ridică la aproape 1,2 miliarde de lei.




 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

1. fără titlu
(mesaj trimis de anonim în data de 01.10.2026, 18:54)
E vorba de conpania aia cu p/e de 140 si randament la dividend de 1% in lei??? Cand titlurile de stat la 10 ani sunt 6,6%.. nu mai bagati in voi toate porcariile, ca uite ce ajungeti sa scrieti. Ca nu suntem in Olanda!