 English

Scott Bessent, Secretarul Trezoreriei SUA, a avertizat traderii şi investitorii, cu doar două săptămâni în urmă, că "eu sunt casa" şi îi sfătuia să nu rişte inutil cu pariuri împotriva casei.
Atunci era vorba despre pariurile privind deprecierea yenului, care aveau un impact direct asupra randamentelor obligaţiunilor Japoniei şi indirect, dar masiv, asupra obligaţiunilor americane.
Trezoreria americană a anunţat apoi că va majora răscumpărările de titluri pe termen lung, prin emisiuni de obligaţiuni pe termen scurt.
Rezultatul a fost departe de aşteptările oficialilor americani, în condiţiile în care traderii şi investitorii au hotărât, în buna tradiţie a "justiţiarilor obligaţiunilor", să ridice miza, astfel încât să vadă dacă Bessent joacă la cacealma.
Yenul şi-a reluat deprecierea faţă de dolar, în ciuda creşterii dobânzii de politică monetară până la un maxim al ultimilor 30 de ani, în timp ce declinul obligaţiunilor americane s-a accelerat pentru toate maturităţile.
Randamentele titlurilor de 10 şi 30 de ani au depăşit pragul de 5% şi au ajuns până la 5,2%, respectiv aproape de 5,5%, maxime ale ultimelor două decenii, pe fondul unor traiectorii care şi-au accentuat divergenţa faţă de dobânda Federal Reserve încă de la începutul anului (vezi graficul 1).
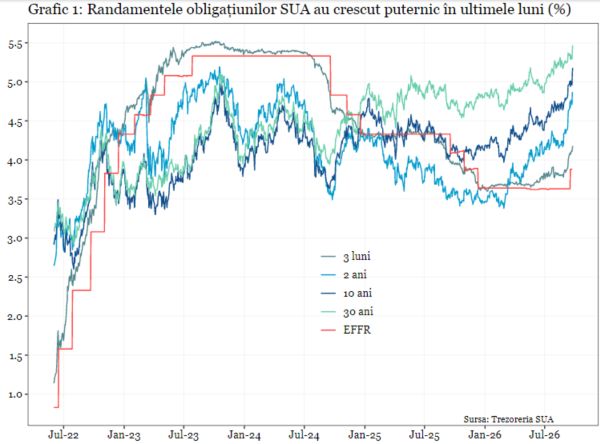
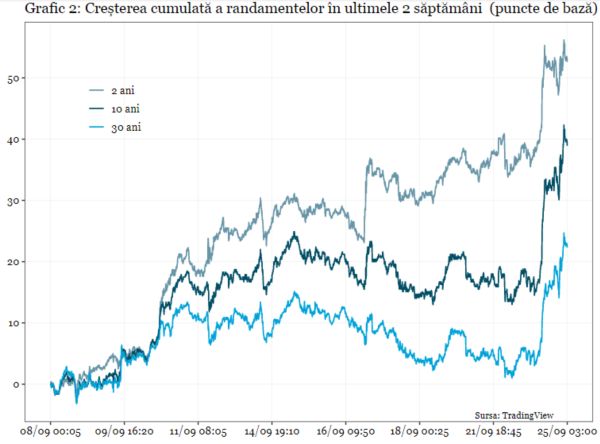
Creşterea s-a accelerat semnificativ în ultimele două săptămâni, în special pentru titlurile pe termen scurt, pe fondul majorării dobânzii de politică monetară de către Federal Reserve, dar şi a îngrijorărilor tot mai mari cu privire la supraîncălzirea economiei, a tendinţei preţurilor petrolului sau a sustenabilităţii datoriei publice din SUA.
Saltul din ultimele zile l-a depăşit semnificativ pe cel înregistrat după anunţarea noii dobânzi de politică monetară (vezi graficul 2), iar investitorii au ajuns să se întrebe dacă trebuie să privească cu îngrijorare către pragul de 6% pentru titlurile de 10 ani, după cum scrie Reuters.
Randamentele titlurilor americane pe termen scurt, cu maturităţi de până la un an, au fost puternic influenţate şi de scăderea masivă a cererii externe. Conform ultimului raport privind fluxurile de capital al Trezoreriei SUA, cererea netă pentru titlurile pe termen scurt a fost de 14,9 miliarde de dolari în primele 7 luni din 2026, în scădere cu 86,5% faţă de aceeaşi perioadă a anului trecut
"Piaţa indică faptul că am intrat într-un adevărat ciclu de înăsprire monetară. Întreaga curbă a randamentelor se reevaluează simultan, ceea ce înseamnă rate de actualizare mai mari pentru acţiuni, costuri mai ridicate ale creditelor ipotecare şi ale împrumuturilor corporative, precum şi cerinţe mai stricte pentru activele riscante", a declarat Tony Miano, de la Wells Fargo Investment Institute, pentru Bloomberg.
Creşterea accelerată a randamentelor din SUA a fost dezbătută recent în cadrul unei emisiuni de la CNBC, la care a participat prezentatorul veteran al postului, Rick Santelli, fost trader de derivate financiare.
Întrebat despre creşterea neobişnuită a randamentelor la 5 ani cu 18 puncte de bază într-o singură sesiune de tranzacţionare, Santelli a răspuns cu o întrebare.
"Cât de neobişnuit este să avem dobânzi zero timp de şapte ani la nivel mondial?", iar apoi a subliniat că "acesta este preţul pe care îl plătim pentru manipularea dobânzilor şi acum asistăm la o normalizare".
Santelli a amintit că din 1980 randamentul mediu al unei obligaţiuni pe zece ani a fost în jur de 5,5% - 5,6%.
În timp ce unii analişti consideră că noul nivel al randamentelor pe termen lung reprezintă o oportunitate strategică de cumpărare a obligaţiunilor guvernamentale americane, alţii avertizează că rolul tradiţional al acestor titluri, de activ fără risc, este subminat de instabilitatea fiscală.
Profesorul Burton Malkiel, autorul cărţii "A Random Walk Down Wall Street", publicată în 1973 şi ajunsă acum la a 13 ediţie, scrie în Wall Street Journal că "este un moment bun pentru cumpărare de obligaţiuni" deoarece costurile de finanţare nu mai pot creşte prea mult în viitor.
Motivul principal ar fi povara acestora asupra bugetului, ceea ce face inevitabilă o intervenţie guvernamentală.
Tot WSJ scrie că traderii acordă, probabil, prea multă atenţie preţului petrolului, în condiţiile în care preţul său influenţează randamentele pe termen scurt, însă nu este justificată influenţa asupra dobânzilor pe termen lung.
Vitor Constancio, fost vicepreşedinte al Băncii Centrale Europene, a declarat recent că "nu are niciun sens ca evoluţia preţului petrolului din prezent să influenţeze randamentul obligaţiunilor pe 10 ani", mai ales că această creştere este considerată temporară.
În perioada următoare se va vedea cât de convingătoare sunt argumentele în favoarea redresării preţului obligaţiunilor.
Tot mai multe voci susţin că evoluţia randamentelor nu reprezintă o simplă oscilaţie conjuncturală, ci marchează o reevaluare masivă a costului capitalului la nivel global.
În timp ce rezilienţa economiei americane este interpretată de analişti drept dovadă a unei economii ce funcţionează peste potenţial şi alimentează presiuni inflaţioniste persistente, contextul geopolitic a adăugat un şoc sever de ofertă pe pieţele energiei.
Accentuarea acestor dezechilibre plasează piaţa de capital într-o zonă de vulnerabilitate structurală. Cu indicii de evaluare precum CAPE (Cyclically Adjusted Price-to-Earnings) la niveluri comparabile doar cu bula dot-com din 1999, acţiunile riscă o scădere puternică dacă vor persista randamentele de peste 5%.
Cea mai recentă valoare a indicelui CAPE, de 42,4 puncte în august 2026, se află foarte aproape de maximul din perioada bulei dot-com, de 44,2 puncte, din decembrie 1999, în condiţiile în care media istorică este de circa 17 puncte.
Aşa cum subliniază veteranii de pe Wall Street, pieţele pot părea stabile până în momentul în care investitorii îşi actualizează modelele de evaluare a profiturilor viitoare la noile rate de discount.
Efectele de contagiune se resimt deja la nivel global. Pieţele emergente se confruntă cu ieşiri masive din fondurile de obligaţiuni, în timp ce managerii de portofolii îşi regândesc strategiile şi acordă o mai mare atenţie titlurilor care beneficiază de protecţie împotriva inflaţiei sau obligaţiunilor municipale, pe fondul creşterii riscurilor de pe pieţele de acţiuni.
Dacă până de curând pieţele mai sperau că băncile centrale ar putea prelungi era banilor încă ieftini, cel puţin după standardele trecutului, acum consensul este radical diferit şi concluzia este că epoca banilor ieftini şi a lichidităţii nelimitate s-a încheiat.
În noua epocă, chiar dacă Federal Reserve şi Trezoreria vor recurge la diferite forme de represiune financiară pentru a plafona costurile datoriilor sau pieţele vor impune o corecţie dură a valori activelor financiare, titlurile de stat americane nu vor mai fi ancora de neclintit a finanţelor globale şi se pot transforma chiar în surse puternice de volatilitate şi incertitudine.
 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului