 English
Norofert, producător român de inputuri agricole ecologice, a raportat, pentru primul semestru din 2026, o cifră de afaceri consolidată în uşoară creştere şi un profit net în scădere cu 25% anual. Semestrul a avut două feţe: filiala din SUA şi-a dublat vânzările şi a devenit principalul contributor la profit, în timp ce activitatea din România a resimţit costuri mai mari şi un sezon agricol care se valorifică abia în a doua jumătate a anului. Raportat la bugetul propriu, grupul se află la jumătatea drumului pe profit. Rezultatele au fost difuzate după închiderea şedinţei bursiere din 29 septembrie.
• Rezultate financiare
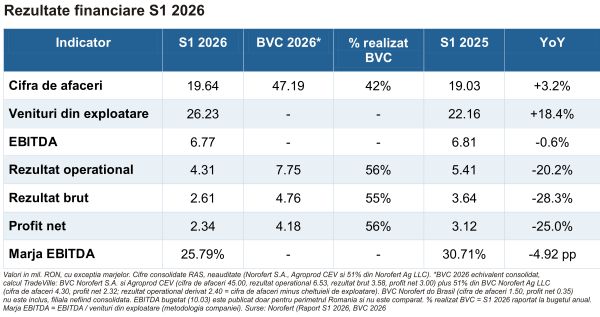
În lipsa unui consens, reperul rămâne bugetul propriu (BVC 2026). Pe o bază comparabilă cu perimetrul consolidat, grupul a realizat la 30 iunie circa 42% din cifra de afaceri şi 56% din profitul net bugetate pentru întregul an. Imaginea diferă însă puternic pe entităţi: Norofert Ag LLC (SUA) şi-a depăşit deja profitul net bugetat pentru 2026 (106%), în timp ce perimetrul din România (Norofert SA şi Agroprod CEV) a realizat 39% din vânzări şi 36% din profitul net bugetate.
Cifra de afaceri a societăţii-mamă a scăzut cu 17,4%, la 14,97 milioane lei, pe fondul orientării către clienţii cu grad ridicat de încasare, compensată de ferma Agroprod CEV (2,79 milioane lei, faţă de zero) şi de filiala din SUA, ale cărei vânzări au urcat cu 107%, la 3,69 milioane lei (consolidate în proporţie de 51%).
Veniturile din exploatare au crescut mai rapid, cu 18,4%, la 26,23 milioane lei, dar avansul are o componentă nerecurentă: 4,27 milioane lei din vânzarea unor mijloace fixe depăşite tehnologic, compensaţi în mare parte de valoarea lor rămasă în alte cheltuieli de exploatare (+74%, la 8,20 milioane lei). În situaţiile IFRS, veniturile din exploatare sunt stabile (-0,3% anual).
Cheltuielile cu mărfurile s-au dublat (5,06 milioane lei), iar amortizarea a crescut cu 64%, pe fondul redevenţei pentru un fertilizant NPK, în timp ce costurile cu personalul au scăzut cu 21%, după automatizări. Rezultatul operaţional a coborât cu 20%, la 4,31 milioane lei, marja brută din vânzări la 21,96% (-6,44 puncte procentuale), iar EBITDA s-a menţinut la 6,77 milioane lei, cu o marjă în scădere cu 4,92 puncte procentuale.
Rezultatul financiar a rămas negativ (-1,70 milioane lei), iar profitul net consolidat a fost de 2,34 milioane lei: Norofert SA 1,11 milioane lei (de la 2,70 milioane lei), Norofert Ag LLC 2,46 milioane lei (de la 0,43 milioane lei), iar Agroprod CEV o pierdere marginală.
• Mesaje-cheie şi perspective
În scrisoarea către acţionari, Vlad Andrei Popescu, Preşedintele Consiliului de Administraţie, reafirmă obiectivul de „a ajunge la 40% din cifra de afaceri a Grupului din cele două pieţe externe”. Conducerea subliniază că primul semestru nu oferă o imagine completă pentru România, vânzările având termene de plată în iulie şi octombrie, iar primele venituri din farming (grâu, orz, rapiţă) au fost înregistrate în iulie şi vor apărea în raportul pe trimestrul al treilea.
În SUA, Florida, aflată în primul sezon, a adus circa 30% din vânzările filialei, iar pentru trimestrul IV este programat proiectul Hobby Farming, destinat consumatorilor casnici.
În Brazilia, gama Aminotop a fost omologată în mai, iar fabrica din Chapeco (15.000 de litri pe zi) a început producţia în iunie, cu vânzări începând din trimestrul al treilea. Estimările interne ale conducerii pentru sezonul 2026-2027 indică o cifră de afaceri de circa 6,88 milioane reali (1,33 milioane dolari), respectiv 17,44 milioane reali (3,36 milioane dolari) în 2027-2028, fără inoculanţii bacterieni, a căror omologare este aşteptată în trimestrul al patrulea. În august, compania a contractat şi fonduri nerambursabile de 2 milioane euro pentru o platformă de producţie de circa 70.000 de litri pe zi, la Guatambu.
BVC-ul a fost construit pe ipoteze prudente: scumpirea îngrăşămintelor cu 30-40% după izbucnirea conflictului din Iran, motorina peste 10 lei/litru şi apetitul redus al fermierilor pentru cheltuieli pe hectar.
Contextul extern confirmă presiunea: potrivit Agerpres (DPA), circa o treime din comerţul global cu uree trece prin Strâmtoarea Ormuz, iar raportul USDA din iunie indică producţii mari şi o ofertă confortabilă, ceea ce temperează preţurile cerealelor. Pe plan intern, incertitudinea politică şi deprecierea leului (5,27 lei/euro) adaugă volatilitate.
Următoarele repere sunt videoconferinţa de prezentare a rezultatelor de astăzi şi rezultatele pe trimestrul al treilea (27 noiembrie), primele care vor consolida Expert Agribusiness.
• Sentimentul pieţei
Norofert nu este acoperită de analişti, deci nu există preţuri ţintă agregate.
La 31 iulie 2026, Vlad Andrei Popescu deţinea 31,13%, Marian-Marius Alexe 12,84%, iar persoanele fizice 54,08%. Membrii CA au subscris 1,33 milioane de acţiuni în majorarea de capital din martie şi au acordat ulterior împrumuturi fără dobândă, convertibile, de 2,70 milioane lei.
• Evaluare
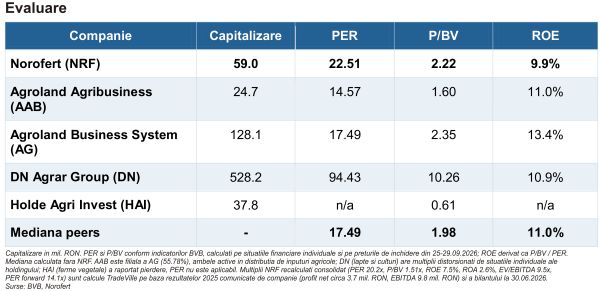
Pe indicatorii oficiali BVB, calculaţi pe situaţiile individuale 2025, NRF cotează la un PER de 22,51x şi un P/BV de 2,22x, cu o primă de circa 29%, respectiv 12% faţă de mediana emitenţilor agricoli de pe AeRO. Recalculat pe cifrele consolidate la zi, PER pe ultimele 12 luni este de circa 20,2x, iar P/BV coboară la 1,51x (discount de circa 24% faţă de mediană), după majorarea de capital.
Pe profitul bugetat, PER forward este de circa 14,1x (nivelul de 10,5x afişat de unele platforme însumează la 100% bugetele tuturor filialelor, inclusiv Brazilia).
Rentabilitatea rămâne punctul slab: ROE de circa 7,5% şi ROA de 2,6% pe ultimele 12 luni, sub peers (ROE median 11%). Cu o datorie financiară netă de 33,56 milioane lei, EV/EBITDA este de aproximativ 9,5x, iar datoria netă/EBITDA de 3,4x.
• Evoluţia preţului şi reacţia pe bursă
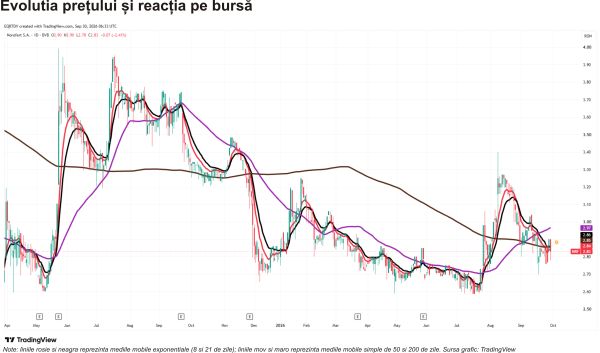
Acţiunea NRF a închis şedinţa din 29 septembrie la 2,83 lei (-2,41%), pentru o capitalizare de 59,03 milioane lei. Pe ultimele 12 luni, titlul a pierdut 16,12%, în timp ce indicele BETAeRO a câştigat 7,92%, o subperformanţă de circa 24 puncte procentuale faţă de piaţa AeRO.
Dintre emitenţii agricoli, AAB a avansat cu 13,61% anual, iar HAI se tranzacţionează aproape de minimul pe 52 de săptămâni.
Raportul a fost difuzat pe BVB la ora 18:00, după închiderea şedinţei, astfel încât scăderea din 29 septembrie nu reflectă raportarea.
Tehnic, după saltul din august (circa 3,40 lei intraday, în perioada anunţurilor privind acordul GEM şi finanţarea din Brazilia), titlul a revenit în zona 2,75-2,90 lei şi se află sub toate mediile mobile relevante: EMA 8 (2,84 lei), EMA 21 (2,86 lei), SMA 200 (2,85 lei) şi SMA 50 (2,97 lei).
Deşi SMA 50 a trecut peste SMA 200 în septembrie, configuraţia pe termen scurt rămâne negativă. Suportul imediat este în zona 2,70-2,75 lei, urmat de 2,60 lei; rezistenţele sunt la 2,97-3 lei şi 3,20-3,25 lei.
• Oportunităţi şi riscuri
Oportunităţi
SUA, creştere autofinanţată: filiala şi-a dublat vânzările şi a depăşit deja profitul bugetat pe 2026, fără datorii bancare.
Brazilia intră în faza comercială: vânzările Aminotop încep din trimestrul al treilea, iar platforma de la Guatambu este finanţată nerambursabil.
Bilanţ mai bine capitalizat: capitalurile proprii au crescut cu 46%, iar fondurile din acordul GEM (până la 15 milioane dolari, circa 69,4 milioane lei) sunt destinate finanţării companiei.
Riscuri
Capital de lucru şi încasări: creanţele (59,62 milioane lei) reprezintă 54% din active, numerarul doar 0,49 milioane lei, iar datoriile curente au urcat cu 38%.
Costuri de input şi preţuri agricole: inputuri scumpe şi preţuri modeste ale cerealelor pot reduce dozele aplicate de fermieri şi marjele din România.
Execuţie şi oferta suplimentară de acţiuni: estimările din Brazilia sunt proiecţii interne, iar vânzările de acţiuni prin mecanismul GEM (până la circa 1,2x capitalizarea) pot apasă un titlu cu lichiditate redusă.
• Concluzie
Norofert încheie semestrul cu un profil în schimbare: România traversează o perioadă de marje comprimate şi capital de lucru ridicat, SUA au devenit motorul profitului, iar Brazilia intră în faza comercială. Pe termen scurt, atenţia se mută către valorificarea recoltei şi încasarea creanţelor în trimestrul al treilea, primele vânzări din Brazilia şi utilizarea finanţării GEM.
Sursele menţionate de TradeVille în această analiză sunt: rapoarte Norofert, BVC 2026, BVB, BNR, TradingView, Investeşte la Bursă, presă locală.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului