 English
Septembrie şi-a confirmat reputaţia de lună dificilă pentru pieţele financiare, potrivit unui raport elaborat de Departamentul de Analiză al TradeVille. Rezerva Federală (Fed) din SUA a majorat dobânda pentru prima dată din 2023, Banca Centrală Europeană (BCE) a operat a doua majorare din acest an, iar Banca Japoniei a dus dobânda la cel mai ridicat nivel din 1995. Pe fondul inflaţiei persistente şi al escaladarii conflictului SUA-Iran, randamentul titlurilor americane pe 10 ani a depăşit maximul din 2007, iar petrolul Brent a revenit peste 100 de dolari/baril, cu cel mai mare avans lunar din iulie. Bursele europene şi indicele american Dow Jones au înregistrat scăderi semnificative, în timp ce Nasdaq a fost susţinut de tema inteligenţei artificiale. Aurul a avut cea mai slabă lună din iunie, iar Bitcoin a crescut, susţinut de intrările în fondurile ETF. La Bucureşti, indicele BET a pierdut aproape 8%, pe fondul blocajului politic şi al aşteptării deciziei S&P.
• SUA - prima majorare de dobândă din 2023
Principalii indici americani au încheiat luna septembrie în direcţii diferite: S&P 500 -0,45% (7.651,54 puncte), Dow Jones -4,29% (50.908 puncte) şi Nasdaq Composite +1,86% (26.861 puncte). Nasdaq-100 a avansat cu 3,23%, în timp ce Russell 2000 a pierdut 5,39%. Creşterea a fost concentrată: tehnologia a fost singurul sector din S&P 500 pe plus (circa +5%), în timp ce financiarele, materialele şi imobiliarele au pierdut aproape 7% fiecare, iar doar cinci din cele 30 de componente ale Dow Jones au încheiat luna pe plus. Pe ansamblul trimestrului al treilea, S&P 500 a câştigat 2%, Nasdaq 2,5%, iar Dow Jones a pierdut 2,7%.
În şedinţa din 15-16 septembrie, FOMC a majorat intervalul dobânzii de referinţă cu 25 de puncte de bază, la 3,75-4%, cu vot unanim 12-0. Este prima majorare din iulie 2023, după cinci şedinţe de pauză în acest an. Preşedintele Fed, Kevin Warsh, a subliniat că inflaţia este prea ridicată de prea mult timp şi a evitat orice comunicare privind intenţiile viitoare ale băncii centrale. Proiecţiile mediane plasează dobânda la 4,1% la finalul lui 2026 şi 2027 (faţă de 3,8%, respectiv 3,6% în iunie), iar inflaţia PCE la 3,7% în 2026. 16 din cei 19 participanţi anticipează cel puţin încă o majorare în acest an.
Cele mai recente date macro:
Inflaţia: CPI a crescut cu 0,4% în august, iar rata anuală s-a menţinut la 3,4%, peste consensul de 3,3%. Benzina s-a scumpit cu 3,9% într-o singură lună şi cu 27,4% anual. Inflaţia de bază a coborât la 2,4%, minimul din martie 2021, dar a crescut cu 0,3% lunar, peste aşteptări.
Preţurile de producţie: PPI a urcat cu 0,4% în august, iar ritmul anual a accelerat la 5,4%; componenta de bază a avansat cu 0,2%.
PCE: indicatorul preferat de Fed, publicat pe 30 septembrie, a crescut cu 3,4% anual, iar componenta de bază cu 3%, ambele sub estimări (consens 3,3% pentru componenta de bază).
Piaţa muncii: economia a creat 162.000 de locuri de muncă în august (consens 53.000), cel mai bun rezultat din martie, cu şomajul la 4,1%. Raportul din 2 octombrie a arătat însă doar 29.000 de locuri noi în septembrie şi o creştere a şomajului la 4,2%.
Vânzările de obligaţiuni au fost tema dominantă a lunii. Randamentul la 10 ani a trecut de 5% pe 15 septembrie şi a închis luna în jurul a 5,29-5,30%, peste maximul din 2007 şi la cel mai ridicat nivel din 2002, după un avans de 87 puncte de bază în trimestrul al treilea, cel mai mare din 1994. Randamentul la 30 de ani a depăşit 5,6%, iar dobânda medie la creditele ipotecare pe 30 de ani a urcat la 7,3%. O licitaţie slabă de titluri pe 5 ani, pe 23 septembrie, a accelerat mişcarea.
Ce urmează: Potrivit CME FedWatch, după datele PCE, probabilitatea unei noi majorări în şedinţa din 28 octombrie a coborât la 37,1%, de la 50,9% cu o zi înainte, în timp ce probabilitatea a cel puţin unei majorări până în decembrie este de 86,8%. Conform FactSet, pentru al treilea trimestru din 2026 este estimată o creştere a profiturilor S&P 500 de 29,5% (faţă de 26,7% la 30 iunie) şi a veniturilor de 12,3%. Dintre cele 116 companii care au emis estimări privind profitul pe acţiune (EPS), 72 sunt pozitive şi 44 negative. Raportul P/E anticipat pe 12 luni este 19, sub media ultimilor 5 ani (19,8) şi 10 ani (19,1). Estimările agregate ale analiştilor, centralizate de FactSet, indică un potenţial de creştere de circa 20% pentru S&P 500 în următoarele 12 luni.
• Europa - prima lună pe minus, după cinci luni de creştere
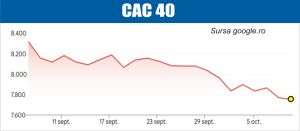
Indicele paneuropean STOXX 600 a pierdut 2,5% în septembrie, ajungând la 634,89 puncte, prima scădere lunară după cinci luni de creştere, şi a încheiat trimestrul al treilea cu un minus de circa 1%. DAX a scăzut cu circa 4%, la 25.199 puncte, după recordul de 26.618 puncte atins pe 28 august. CAC 40 a pierdut 4,44%, la 7.964,51 puncte, coborând sub 8.000 de puncte pentru prima dată din luna mai. FTSE 100 a cedat 2%, la 10.606 puncte, dar a bifat a şaptea creştere trimestrială consecutivă (+1,1%), cea mai lungă serie din ultimele două decenii.
Presiunea a venit în principal din piaţa obligaţiunilor. Pe 9 septembrie, randamentul titlurilor franceze pe 10 ani a urcat la 4,31%, maximul din 2008, iar cel al Bund-ului german la 3,42%, maximul din 2011. Diferenţa de randament dintre Franţa şi Germania a atins 120 de puncte de bază, pentru prima dată din 2012, pe fondul discuţiilor privind bugetul pe 2027 şi al apropierii alegerilor prezidenţiale.
BCE: În şedinţa din 10 septembrie, BCE a majorat cele trei dobânzi de referinţă cu 25 puncte de bază: facilitatea de depozit la 2,50%, operaţiunile principale de refinanţare la 2,65% şi facilitatea de creditare marginală la 2,90%. Este a doua majorare din 2026, după cea din iunie. BCE a menţinut prognoza de inflaţie pentru 2026 la 3%, dar a revizuit-o în sus pentru 2027 şi 2028, la 2,5% şi 2,1%. Inflaţia de bază este estimată la 2,5% în 2026, 2,6% în 2027 şi 2,3% în 2028.
Christine Lagarde, preşedinta BCE, a precizat că riscurile la adresa inflaţiei sunt înclinate în sus, iar cele la adresa creşterii în jos, şi că deciziile vor fi luate de la o şedinţă la alta.
Felix Feather, economist la Aberdeen, se aşteaptă la o nouă majorare în decembrie, iar înaintea şedinţei, pieţele monetare evaluau o dobândă terminală în jurul a 3%.
Inflaţia: Estimarea flash Eurostat publicată pe 2 octombrie arată că inflaţia din zona euro a urcat la 3,8% în septembrie, de la 3,2% în august (valoare revizuită de la 3,3%), cel mai ridicat nivel din septembrie 2023 şi peste consensul de 3,6%. Energia s-a scumpit cu 18,8% (faţă de 14,3%), serviciile cu 3,2% (de la 3%), iar alimentele cu 1,4%. Inflaţia de bază a urcat uşor, la 2,5%. Datele finale vor fi publicate pe 16 octombrie.
Piaţa muncii: Rata şomajului din zona euro a rămas la 6,4% în august, nivel neschimbat din februarie. Numărul şomerilor a ajuns la 11,357 milioane, cu 267.000 mai mult decât în urmă cu un an. O piaţă a muncii stabilă continuă să susţină consumul, însă fără a compensa, deocamdată, efectul randamentelor în creştere şi al costurilor energiei asupra evaluărilor bursiere.
Banca Angliei a menţinut dobânda la 3,75% pe 17 septembrie, cu vot 6-3; Megan Greene, Catherine Mann şi Huw Pill au votat din nou pentru o majorare la 4%. Inflaţia din Marea Britanie a fost de 3,1% în august, iar banca estimează că aceasta va urca în jurul a 3,75% spre finalul anului şi puţin peste 4% la începutul lui 2027. Guvernatorul Andrew Bailey a avertizat că, "cu cât preţurile ridicate ale energiei persistă mai mult, cu atât situaţia devine mai dificilă". Următoarea decizie este programată pe 5 noiembrie.
• Asia - dobânda Băncii Japoniei, la maximul din 1995
Pieţele asiatice au avut o lună mixtă: Japonia a rezistat, Coreea de Sud a încheiat aproape neschimbată, iar China şi Hong Kong au corectat.
Nikkei 225 a avansat cu circa 0,7%, la 66.753,72 puncte (de la 66.311,93 la finalul lui august). În ultima şedinţă a lunii, indicele a urcat cu 1,94%, la cea mai ridicată închidere din 19 august. Topix a scăzut cu circa 1,2%, la 4.108,65 puncte.
KOSPI a încheiat luna în jurul a 6.780 de puncte, uşor sub nivelul de la finalul lui august (6.820). Indicele a recuperat pragul de 7.000 de puncte pe 21 septembrie, după exporturi record de cipuri, însă a pierdut 2,70% pe 28 septembrie, când Samsung Electronics şi SK Hynix au scăzut cu peste 5%. Între 1 septembrie şi 2 octombrie, investitorii străini au vândut net acţiuni de 20,3 trilioane woni (circa 14,9 miliarde dolari), 85% din sumă fiind concentrată pe cei doi producători de cipuri.
Hang Seng a scăzut cu circa 3,7%, la 24.613,27 puncte, iar Shanghai Composite cu 3,61%, la 3.842,19 puncte. CSI 300 a pierdut 5,78%, iar indicele Shenzhen Component 8,04%, pe fondul tensiunilor comerciale UE-China şi al randamentelor globale în creştere.
Japonia: Banca Japoniei a majorat dobânda de politică monetară la 1,25% pe 18 septembrie, cu vot 7-2, cel mai ridicat nivel din 1995. Majorarea vine la doar trei luni după precedenta, cel mai scurt interval dintre două majorări din 1990. Randamentul titlurilor pe 10 ani a atins 3,115% pe 25 septembrie. Inflaţia generală a rămas la 1,9% în august, iar cea de bază a coborât la 1,7%, sub ţinta de 2% pentru a opta lună consecutiv, în principal din cauza subvenţiilor la energie. Producţia industrială a scăzut cu 1,7% lunar în august, faţă de o creştere estimată de 1,4%.
China: PMI-ul manufacturier oficial a urcat la 50,1 în septembrie, de la 49,8, prima expansiune din iunie. Producţia a atins un maxim de nouă luni (51,7), iar preţurile la input au urcat la 60,8. PMI-ul non-manufacturier a revenit la 50,2, de la 49, iar indicele compozit la 50,7. Preţurile de producţie au crescut cu 3,8% anual în august.
Coreea de Sud: Exporturile au atins în septembrie un record de 120,9 miliarde dolari, în creştere cu 83,5% anual. Semiconductorii au reprezentat jumătate din total, cu exporturi record de 60,3 miliarde dolari (+262,8%). Surplusul comercial a ajuns tot la un nivel record, de 49,85 miliarde dolari, notează TradeVille.
• Aur - cea mai slabă lună din iunie
Aurul a încheiat septembrie în jurul valorii de 4.170 dolari/uncie, în scădere cu circa 5,9% faţă de finalul lunii august (aproximativ 4.431 dolari), cea mai slabă performanţă lunară din iunie. Metalul rămâne cu circa 8% peste nivelul de acum un an, dar cu circa 25% sub maximul istoric de aproximativ 5.595 dolari/uncie din 28 ianuarie 2026.
Evenimente macroeconomice: Factorul dominant a fost creşterea randamentelor reale. Randamentul real al titlurilor americane pe 10 ani a urcat de la 2,43% (8 septembrie) la 2,93% (30 septembrie), iar indicele dolarului a câştigat circa 2% în luna septembrie. Aurul se tranzacţiona în jurul a 4.380 dolari uncia după publicarea PPI pe 10 septembrie şi a urcat intraday până la 4.368 dolari pe 16 septembrie, înaintea deciziei Fed, însă a cedat avansul imediat după majorare. Finalul de lună a adus un minim al ultimelor şapte săptămâni, după ce John Williams (Fed New York) a declarat că o nouă majorare mai târziu în acest an ar putea fi adecvată.
Evenimente geopolitice: Atacurile asupra navelor din Strâmtoarea Ormuz şi avarierea conductei saudite East-West nu au mai funcţionat ca suport pentru aurul de refugiu. Investitorii au preferat dolarul şi randamentele ridicate ale titlurilor de stat.
Argintul a avut o evoluţie şi mai slabă, cu o scădere de peste 10% în septembrie, iar fondul iShares Silver Trust a înregistrat ieşiri de peste 90 milioane de dolari.
Băncile centrale au continuat însă acumularea. Potrivit World Gold Council, achiziţiile nete raportate au fost de 39 de tone în august, iar totalul de la începutul anului a ajuns la 170 de tone. Banca Populară a Chinei a adăugat 20 de tone în august, cea mai mare achiziţie lunară din octombrie 2023 şi a 22-a luna consecutivă de cumpărări, ajungând la circa 2.387 de tone (9% din rezerve) şi la 80 de tone cumpărate în 2026. Banca Naţională a Poloniei a cumpărat 8 tone, rămânând cel mai mare cumpărător al anului, cu 98 de tone, pe drumul spre ţinta de 700 de tone. Uzbekistan s-a situat pe locul al doilea în august.
• Petrolul Brent revine peste 100 de dolari/baril
Cotaţia Brent a crescut cu 14,4% în septembrie, la 103,50 dolari/baril pentru contractul cu scadenţa în noiembrie (expirat pe 30 septembrie), cel mai mare avans lunar din iulie. Contractul pentru decembrie a închis la 98,03 dolari. Preţul WTI a urcat cu circa 5%, la 90,42 dolari/baril.
Evenimente geopolitice: Pe 9 septembrie, Brent a urcat cu 3,4%, la 101,21 dolari, cea mai ridicată închidere din 22 mai. Forţele americane au distrus cinci tancuri petroliere iraniene după o tentativă de atac asupra unei nave a US Navy, iar Iranul a lansat rachete în direcţia Iordaniei. Ulterior, atacurile Houthi au avariat conducta saudită East-West, închisă câteva zile, iar exporturile din portul Yanbu s-au înjumătăţit faţă de iulie. Pe 24 septembrie, Brent a ajuns la 106,60 dolari.
Finalul lunii a adus o detensionare parţială: exporturile din Golful Persic au depăşit nivelurile de dinainte de război în patru din ultimele şapte zile ale lunii, iar exporturile Arabiei Saudite au atins maximul de la începutul conflictului. Lipsa progreselor în negocierile SUA-Iran a menţinut, însă, prima de risc.
Daan Struyven, co-director pentru cercetarea pe mărfuri la Goldman Sachs, a declarat că un preţ Brent peste 120 de dolari/baril a devenit plauzibil. Un sondaj Reuters realizat în septembrie arată o medie estimată de 89,05 dolari/baril pentru Brent în 2026.
OPEC+: Pe 6 septembrie, cei şapte membri care aplică ajustările voluntare au decis menţinerea producţiei din octombrie la nivelul din septembrie. Decizia pune capăt seriei de patru majorări lunare de câte 188.000 de barili pe zi, care au completat retragerea tăierii de 1,65 milioane de barili pe zi din 2023. Pe 4 octombrie, grupul a extins pauza şi pentru noiembrie, cu o cotă cumulată de circa 31 milioane de barili pe zi, deşi majoritatea membrilor produc sub cote din cauza războiului. Atenţia se mută către stabilirea noilor cote de referinţă pentru 2027, iar următoarea reuniune este programată pe 1 noiembrie.
AIE, în raportul din 9 septembrie, estimează că cererea globală va scădea cu 2,5 milioane de barili pe zi în 2026, cu 940.000 de barili pe zi mai mult decât în august, pe fondul blocajului diplomatic SUA-Iran. Oferta globală ar urma să coboare la 100,7 milioane de barili pe zi (-5,7 milioane anual), iar revenirea completă a producţiei din Orientul Mijlociu este amânată pentru 2027, când cererea ar putea creşte cu 2,6 milioane de barili pe zi. EIA, în raportul STEO din aceeaşi zi, a majorat prognoza Brent pentru ultimul trimestru din 2026 la 90,66 dolari (de la 78 dolari) şi estimează o medie de circa 90 de dolari în a doua jumătate a anului, urmată de o scădere graduală spre 74 de dolari în 2027.
• Bitcoin - creştere decuplată de aur
Bitcoin a închis luna septembrie la 83.556 dolari, în creştere cu 6,36%, cea mai bună lună septembrie din 2024, după avansul de 25% din august. Maximul lunii a fost de 87.397 dolari, atins pe 21 septembrie. Moneda rămâne cu circa 34% sub maximul istoric de aproximativ 126.000 de dolari din octombrie 2025.
Evenimente macroeconomice: Luna a început cu ieşiri de 236,46 milioane de dolari din ETF-uri pe 1 septembrie. Eşecul Legii CLARITY în Senat (15 septembrie) a dus Bitcoin cu circa 4% mai jos, de la aproximativ 77.200 dolari la 75.600 dolari, iar majorarea de dobândă a Fed de a doua zi a coincis cu ieşiri din ETF-uri de 450,4 milioane de dolari şi 295,9 milioane de dolari pe 15 şi 16 septembrie.
Revenirea a venit din fluxurile instituţionale şi din lichidarea poziţiilor short. ETF-urile au atras 998,95 milioane dolari pe 21 septembrie şi 714,75 milioane dolari pe 22 septembrie, iar săptămâna încheiată pe 25 septembrie a adus un record al anului, de 2,39 miliarde dolari.
Corelaţia cu aurul s-a rupt în septembrie: în timp ce aurul a pierdut circa 5,9%, pe fondul unui dolar mai puternic şi al randamentelor în creştere, Bitcoin a avansat, susţinut aproape exclusiv de cererea instituţională.
Potrivit SoSoValue, ETF-urile pe Bitcoin din SUA au atras intrări nete de 2,65 miliarde dolari în septembrie, a doua cea mai bună lună din octombrie 2025, sub cele 3,52 miliarde dolari din august. Activele nete au urcat la 107,98 miliarde dolari, de la 99,61 miliarde dolari, iar intrările cumulate de la lansare au ajuns la 57,58 miliarde dolari. ETF-urile pe Ether au atras 832,43 milioane dolari, cele pe Solana 271,61 milioane dolari, iar cele pe XRP 121,40 milioane dolari. Citi şi-a majorat ţinta pe 12 luni pentru Bitcoin la 113.000 dolari.
Reglementare: Pe 15 septembrie, Senatul SUA a respins cu 49-50 votul de încheiere a dezbaterilor (cloture) pentru Legea CLARITY, unsprezece voturi sub pragul de 60, ceea ce blochează practic proiectul pentru 2026. Pe Polymarket, şansele adoptării în acest an au scăzut la circa 7%, de la 82% în februarie. În absenţa legii, reglementarea se mută la nivelul agenţiilor: SEC a propus în august Regulation Crypto Assets, iar CFTC i-a transmis pe 17 septembrie Casei Albe două seturi de reguli proprii pentru tranzacţiile şi pieţele de active cripto. Monedele stabile rămân reglementate prin Legea GENIUS, în vigoare din iulie 2025.
• BVB: BET pierde aproape 8%, pe fondul blocajului politic
Indicele BET a scăzut cu 7,85% în septembrie, la 31,093,91 puncte, de la 33.743,73 puncte la finalul lui august, a doua lună consecutivă de scădere. Indicele se află cu circa 14,8% sub maximul istoric de 36.487 de puncte din 19 august, dar rămâne în creştere cu circa 27% de la începutul anului. Piaţa a înregistrat patru săptămâni consecutive de scădere până pe 25 septembrie, iar cele mai dificile şedinţe au fost cele din 16 septembrie (-3,07%, cu toate componentele BET pe minus), 21 septembrie (-2,59%) şi 28 septembrie (-2,21%). Capitalizarea pieţei a coborât de la 680,98 miliarde lei (18 septembrie) la 671,79 miliarde lei (2 octombrie), în timp ce rulajul mediu zilnic din septembrie l-a depăşit pe cel din august.
Intrări şi ieşiri din indice: La revizuirea trimestrială din 7 septembrie, Comisia Indicilor BVB a decis includerea Electro-Alfa International (EAI) în BET şi excluderea Sphera Franchise Group (SFG), cu efect din 21 septembrie. Electro-Alfa intră cu o pondere de 0,69%, după o creştere de peste 87% de la listarea din 3 martie (16,6 lei/acţiune, capitalizare de 3,1 miliarde lei). Tot din 21 septembrie, Aquila şi Cris-Tim au fost incluse în indicii FTSE Russell.
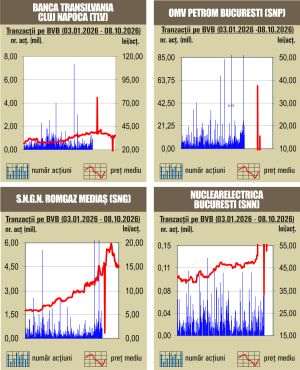
Evoluţia companiilor: Faţă de maximul din 19 august, cele mai ample corecţii, calculate până pe 24 septembrie, au fost la Romgaz şi Cris-Tim (-25% fiecare), Premier Energy (-22,2%), Transgaz (-22,1%), Digi (-21,9%) şi Transelectrica (-21,2%). Dintre cele mai mari companii din indice, Banca Transilvania a pierdut 9,3% în acelaşi interval, OMV Petrom 11,6%, iar Hidroelectrica doar 4%, după ex-data pentru dividendul special de 2,223197 lei/acţiune (8 septembrie). La polul opus, Aquila (-2,4%) a rezistat cel mai bine până la acel moment, însă a corectat puternic ulterior. În săptămâna 21-25 septembrie, cea mai mare scădere a fost înregistrată de Cris-Tim (-25,18%), în timp ce MedLife (+3,4%), Hidroelectrica (+2,26%) şi BRD (+1,99%) au condus creşterile.
Contextul politic şi fiscal: Pe 30 septembrie, cabinetul propus de premierul desemnat Siegfried Mureşan a obţinut doar 182 de voturi, faţă de cele 233 necesare. Este al doilea guvern respins de Parlament, după cel propus de Adrian Vestea, ceea ce prelungeşte criza politică începută în mai. Randamentul titlurilor de stat româneşti pe 10 ani a atins pe 24 septembrie maximul ultimului an. Pe 2 octombrie, S&P a confirmat ratingul României la BBB-/A-3, cu perspectivă negativă, cu condiţia formării unui guvern capabil să adopte un cadru bugetar credibil pentru 2027-2028. Agenţia estimează un deficit de 6,25% din PIB în 2026 şi o contracţie economică de 0,5%.
Fitch nu a avut o evaluare programată în septembrie. În ultima decizie, din 31 iulie, agenţia a menţinut ratingul la BBB-, cu perspectivă negativă, estimând un deficit de 5,9% din PIB şi o contracţie economică de 0,6% în 2026. Comunicatul a menţionat că România a contestat concluzia iniţială a comitetului de rating, iar decizia finală a fost diferită de aceasta.
Politica monetară şi macro: BNR nu a avut şedinţă de politică monetară în septembrie; dobânda de referinţă a rămas la 6,50%.
Inflaţia a scăzut la 6,17% în august, de la 8,16% în iulie, în principal pe seama efectului de bază. Serviciile s-au scumpit cu 11,28%, mărfurile nealimentare cu 6,36%, iar cele alimentare cu 2,62%. Motorina a crescut cu 34,61% anual, iar benzina cu 25,49%. BNR estimează o inflaţie de 6,1% la finalul anului.
Preţurile producţiei industriale au urcat cu 2,1% lunar şi cu 11,8% anual în august, cu un avans de 20,34% în industria energetică, semn că presiunile din aval nu au dispărut.
Rata şomajului a rămas la 6,4% în august, cu 523.400 de şomeri, faţă de 494.800 în urmă cu un an. Şomajul în rândul tinerilor rămâne ridicat, la 30,8%.
Fidelis: În perioada 4-11 septembrie s-a derulat a noua ediţie Fidelis din acest an, prin care Ministerul Finanţelor a atras circa 847 milioane lei (254,7 milioane lei şi 113,7 milioane euro), prin 11.492 de ordine. Suma este sub ediţia record din august (1,3 miliarde lei), dar peste cea din iulie. Cea mai căutată emisiune a fost cea în euro, cu scadenţa la 10 ani şi dobânda de 6,30% (73 milioane euro).
Sursele menţionate de TradeVille în această analiză sunt: CNBC, Reuters, Yahoo Finance, Federal Reserve, BLS, CME Group, FactSet, Eurostat, BCE, Bank of England, Bloomberg, Euronews, Xinhua, Seoul Economic Daily, Korea JoongAng Daily, Nikkei Asia, National Bureau of Statistics of China, World Gold Council, Kitco, metal.com, GoldSilver, CBS News, Trackinsight, investing.com, OPEC, AIE, EIA, SoSoValue, Farside, CryptoTimes, Cryptonomist, SimpleMining, Hunton Andrews Kurth, Troutman Pepper Locke, BVB, BNR, INS, presă locală.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.
 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului