 English

EVERGENT Investments a raportat, pentru primul semestru din 2026, cel mai mare rezultat net semestrial din istoria grupului, dublu faţă de perioada similară a anului trecut, pe fondul aprecierii portofoliului de acţiuni listate, al dividendelor încasate şi al câştigurilor din vânzări. Activele totale au atins un nou maxim, aproape de pragul de 1 miliard de euro. De la începutul anului, acţiunea a avansat aproximativ în linie cu indicele BET-FI, dar continuă să coteze cu un discount consistent faţă de activul net unitar.
• Rezultate financiare
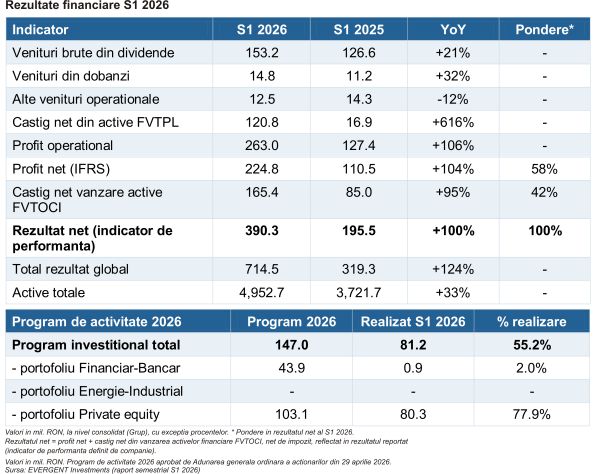
Indicatorul de performanţă urmărit de companie este rezultatul net, care însumează profitul net contabil şi câştigul net din vânzarea activelor financiare clasificate la valoare justă prin alte elemente ale rezultatului global (FVTOCI), reflectat direct în rezultatul reportat. La nivel de grup, rezultatul net a ajuns la 390,3 milioane lei, dublu faţă de primul semestru din 2025 (195,5 milioane lei); la nivel individual, 393,1 milioane lei.
Profitul net contabil (IFRS) s-a dublat, la 224,8 milioane lei. Motorul principal a fost câştigul net din activele evaluate la valoare justă prin profit sau pierdere (FVTPL), de 120,8 milioane lei, faţă de 16,9 milioane lei în primul semestru din 2025, generat de aprecierea unităţilor de fond. Veniturile din dividende au crescut cu 21%, la 153,2 milioane lei, iar cele din dobânzi cu 32%, la 14,8 milioane lei. Cu cheltuieli de exploatare stabile, profitul operaţional a urcat cu 106%, la 263 milioane lei.
Câştigul net din vânzarea activelor FVTOCI, net de impozit, a fost de 165,4 milioane lei (+95% anual - YoY). Adăugând reevaluarea instrumentelor de capitaluri proprii FVTOCI (489,7 milioane lei, reflectată direct în capitaluri), rezultatul global total ajunge la 714,5 milioane lei (+124% YoY).
Pe partea de bilanţ, activele totale ale grupului au urcat la 4.952,7 milioane lei, un maxim istoric, cu 33,1% peste cele din 30 iunie 2025. La nivelul companiei, VUAN a ajuns la 5,0215 lei/acţiune (+39,4% YoY), iar gradul de îndatorare a scăzut la 11,6%, de la 15% la finalul lui 2025.
Structura portofoliului rămâne stabilă: acţiuni cotate 67,6% din activele administrate, unităţi de fond 12,1%, instrumente monetare 10,2% şi acţiuni necotate 8,7%, cu expunere concentrată pe financiar-bancar (42,4%) şi energie (17%). Primele trei deţineri - Banca Transilvania (39,5% din active), OMV Petrom (17%) şi Aerostar (6,1%) - însumează circa 63% din total.
În ceea ce priveşte programul investiţional pentru 2026, de 147 milioane lei, compania a realizat 55,2% la jumătatea anului, aproape integral pe private equity (77,9% din alocare) faţă de numai 2% pe portofoliul financiar-bancar.
• Mesaje-cheie şi perspective
Conducerea a încadrat semestrul drept o confirmare a strategiei. "Rezultatul net de 390 de milioane de lei... cel mai mare rezultat net semestrial din istoria Grupului EVERGENT Investments, confirmă eficienţa strategiei de administrare a portofoliului", a declarat Cătălin Iancu, director general. Claudiu Doros, preşedintele Consiliului de administraţie, a subliniat apropierea de pragul de 1 miliard de euro active în administrare.
Strategia pentru 2026 rămâne centrată pe două portofolii listate - financiar-bancar şi energie-industrial - completate de proiecte de private equity în imobiliar şi agribusiness. Obiectivele declarate includ reducerea numerică a participaţiilor (23 de societăţi la 30 iunie, de la 27 în 2024) şi creşterea expunerii per emitent.
Pe private equity, calendarul avansează. North Lake Development, în care Ever Imo a preluat, în martie 2026, o participaţie de 50%, a obţinut autorizaţia de construire pentru un proiect rezidenţial în zona Străuleşti. Everland deţine în Iaşi un teren cu PUZ aprobat pentru până la 83.000 mp suprafaţă construită, proiect estimat la peste 100 milioane euro. Pe agribusiness, Agrointens opera 103 ha de plantaţii de afini.
Mecanica Ceahlău rămâne punctul slab al perimetrului: cifra de afaceri a scăzut cu 30%, la 7,2 milioane lei, iar pierderea s-a adâncit la 3,8 milioane lei, pe fondul lipsei resurselor de capital ale fermierilor.
Contextul macroeconomic descris de companie pentru al doilea semestru din 2026 rămâne exigent: PIB-ul României a scăzut cu 0,8% în primul semestru, inflaţia IPC a ajuns la 10,42% în iunie, iar BNR menţine dobânda-cheie la 6,50%. Cele trei mari agenţii de rating păstrează România pe ultima treaptă recomandată investiţiilor, cu perspectivă negativă.
• Acţionariat, dividende şi răscumpărări
Pentru EVER nu există acoperire din partea analiştilor şi preţuri ţintă publicate, astfel că reperele rămân multiplii proprii, discountul faţă de VUAN şi politica de remunerare a acţionarilor. Acţionariatul este integral privat, cu free-float de 100%: persoane juridice române 44,09%, persoane fizice române 43,35% şi nerezidenţi 12,56%.
În iunie 2026 a fost plătit un dividend brut de 0,135 lei/acţiune (randament de circa 3,9% raportat la preţul curent), din profitul anilor precedenţi; profitul individual pe 2025, de 258,3 milioane lei, a fost însă repartizat integral la "alte rezerve", pentru susţinerea programelor investiţionale.
În 10-23 iulie 2026 compania a răscumpărat prin ofertă publică 26.000.000 de acţiuni (3,01% din capital) la 3,47 lei/acţiune, pentru reducerea capitalului prin anulare. Între 14 august şi 22 decembrie 2026 se derulează etapa a doua, pentru maximum 12.957.398 acţiuni la un preţ maxim de 4 lei/acţiune, destinată programelor de tip stock option plan.
• Evaluare
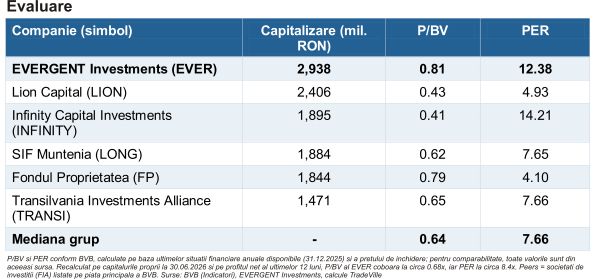
Pentru o societate de investiţii, cel mai relevant reper este raportul dintre preţ şi valoarea activului net. La 30 iunie 2026, VUAN era de 5,0215 lei/acţiune, faţă de un preţ curent de 3,44 lei - un discount de circa 31%. Discountul, obişnuit pentru fondurile închise, reflectă lichiditatea moderată, ponderea activelor necotate şi de private equity (evaluate periodic, nu zilnic) şi impozitul amânat aferent rezervelor din reevaluare (339,8 milioane lei).
Pe multiplii clasici, imaginea este mixtă. P/BV, calculat pe capitalurile proprii la 30 iunie 2026, este de circa 0,68x - sub 1, ca la majoritatea societăţilor de investiţii, dar peste mediana grupului de comparabile (0,64x conform datelor BVB, pe situaţiile anuale). PER depinde de indicatorul de profit folosit: raportat la profitul net contabil din ultimele 12 luni (351,7 milioane lei), multiplul este de circa 8,4x; raportat la rezultatul net definit de companie (553,4 milioane lei în ultimele 12 luni), coboară la circa 5,3x. Diferenţa vine din faptul că o parte importantă a câştigurilor se reflectă direct în capitaluri, nu în contul de profit şi pierdere.
Rentabilitatea s-a îmbunătăţit vizibil: pentru primul semestru din 2026 compania raportează un ROE de 6% şi un ROA de 4,5% (neanualizate, circa 12% şi 9% anualizat), faţă de 3,9% şi 3% în primul semestru din 2025.
În grupul societăţilor de investiţii listate la BVB, EVER are cel mai ridicat P/BV, dar şi cea mai bună dinamică recentă a rezultatului şi a activelor. Simply Wall St, ca sursă secundară, îl plasează la un PER de 6,1x faţă de o medie a comparabilelor de 6,3x şi la un P/BV de 0,7x faţă de 0,5x.
• Evoluţia preţului şi reacţia pe bursă
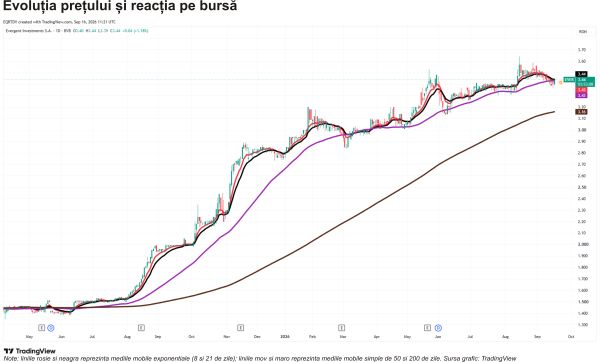
De la începutul anului (YTD), acţiunea EVER a avansat cu 22,86%, aproximativ în linie cu indicele sectorial BET-FI (+23,66% YTD) şi sub BET (+33,79%). Pe ultimele 12 luni, creşterea este de 72,86%, peste BET-FI (+51,71%) şi peste BET (+57,26%). Capitalizarea bursieră este de circa 2,94 miliarde lei.
În intervalul de 12 luni încheiat la 30 iunie 2026, raportat de companie, avansul acţiunii a fost de 115,89%, faţă de 71,64% pentru BET-FI şi 39,36% pentru VUAN - semn că o parte din randament a venit din îngustarea discountului faţă de activul net. Prin comparaţie, Fondul Proprietatea a avansat cu doar 4,65% YTD.
Raportul semestrial a fost publicat în seara zilei de 15 septembrie, după încheierea şedinţei. Reacţia a fost moderată: în şedinţa următoare, acţiunea se tranzacţiona în creştere cu circa 1,2%, în jurul valorii de 3,44 lei, într-o zi în care BET a scăzut. Rezultatele erau în mare parte anticipate, compania raportând lunar către ASF şi BVB rezultatul net şi valoarea activului net.
Din punct de vedere tehnic, acţiunea se află într-un trend ascendent de durată: de la minimul din primăvara lui 2025 (circa 1,40 lei) până la maximul istoric din august 2026 (circa 3,64 lei) avansul depăşeşte 160%, cu paliere de consolidare în zonele 2 lei, 2,80-2,90 lei şi 3-3,10 lei.
După maximul din august, cotaţia a intrat într-o fază de consolidare descendentă şi testează mediile mobile exponenţiale de 8 şi 21 de zile (în jurul valorii de 3,43 lei), suprapuse peste media simplă de 50 de zile. Următorul suport relevant este media de 200 de zile, în jurul valorii de 3,16 lei, iar rezistenţa imediată se află în zona maximului istoric (3,60-3,64 lei).
• Oportunităţi şi riscuri
Oportunităţi
Discount faţă de activul net: cotaţia se tranzacţionează cu circa 31% sub VUAN de la 30 iunie, iar rascumpărările reduc numărul de acţiuni în circulaţie şi susţin activul net pe acţiune.
Maturizarea portofoliului de private equity: North Lake Development a obţinut autorizaţia de construire, iar proiectele Străuleşti şi Iaşi (peste 100 milioane euro valoare estimată) pot genera reevaluări şi câştiguri la valorificare.
Expunere la emitenţi-cheie de pe BVB: Aerostar, a treia deţinere, beneficiază de ciclul european de cheltuieli de apărare, România având alocată prin programul SAFE o finanţare de 16,68 miliarde euro.
Riscuri
Concentrare ridicată: primele trei deţineri însumează circa 63% din active, iar sectorul financiar-bancar 42,4%; o corecţie pe BVB s-ar transmite direct în VUAN şi în rezultat.
Calitatea rezultatului: o parte importantă din rezultatul net provine din reevaluări şi din câştiguri la vânzare, elemente volatile prin natura lor; veniturile recurente din dividende şi dobânzi acoperă doar o parte din total.
Context macroeconomic şi fiscal: PIB în scădere cu 0,8% în primul semestru din 2026, inflaţie de peste 10%, dobânda-cheie la 6,50% şi perspectiva negativă de rating pot afecta atât evaluările emitenţilor din portofoliu, cât şi lichiditatea pieţei.
• Concluzie
EVERGENT Investments încheie primul semestru cu cel mai bun rezultat din istoria grupului şi cu active la un maxim istoric, susţinute de aprecierea portofoliului listat şi de câştigurile din vânzări. Evaluarea rămâne în zona de discount faţă de activul net, dar la o primă pe P/BV faţă de celelalte societăţi de investiţii listate. Pe termen scurt, atenţia se mută către ritmul programului investiţional şi către evoluţia principalelor deţineri.
Sursele menţionate de TradeVille în această analiză sunt: raport EVERGENT Investments, programul de activitate 2026 (AGOA 29.04.2026), Bursa de Valori Bucureşti, TradingView, Simply Wall St, presă locală.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.

 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur



Opinia Cititorului