 English


Tendinţa de scădere a producţiei industriale din România s-a accelerat semnificativ şi în iulie 2026, conform datelor de la INS. Declinul anual al indicelui ajustat pentru sezonalitate şi numărul zilelor lucrătoare a fost de 6,2%, după -5,1% în luna precedentă, până la cel mai redus nivel din iulie 2020, pe fondul unei scăderi lunare de 1,4%. Producţia din industria prelucrătoare şi-a accelerat scăderea anuală până la 7,2%, de la 6%, în condiţiile unei scăderi lunare de 2,1%.
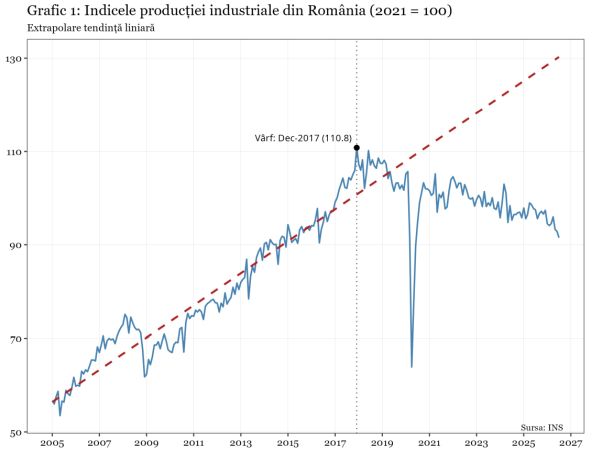
Faţă de nivelul maxim al indicelui, înregistrat în decembrie 2017, de 110,8 puncte (2021 = 100), declinul a fost de 17,4%, iar faţă de un nivel teoretic determinat pe baza extrapolării liniare a tendinţei din perioada ianuarie 2005 - decembrie 2017, declinul a fost de circa 39 puncte procentuale, respectiv 29,8% (vezi graficul 1).
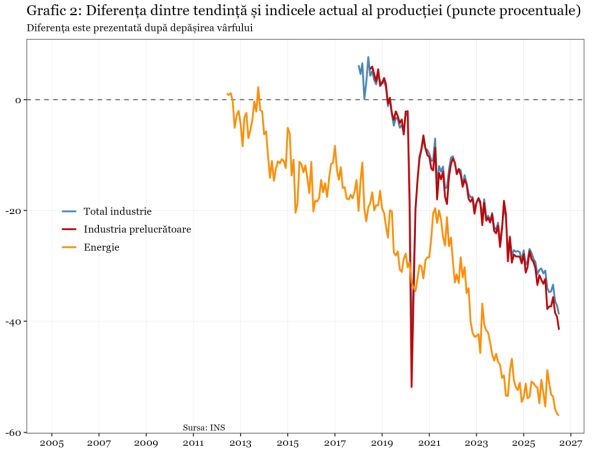
Decalajul nu este uniform. Industria prelucrătoare a urmat foarte aproape indicele agregat, cu un decalaj de 41,5 puncte procentuale, în timp ce declinul din industria energetică a început mult mai devreme, în 2012, iar producţia este cu 57 puncte procentuale 46% sub tendinţa stabilită din ianuarie 2005 până în luna mai 2012.
Din ianuarie 2005 până în decembrie 2017, indicele producţiei industriale totale a urcat de la 56,7 puncte la 110,8, o creştere de aproape 95% în treisprezece ani, echivalentul unei creşteri anuale de circa 3,4 puncte procentuale. Industria prelucrătoare a avut o creştere medie anuală mai mare, de circa 3,9 puncte procentuale, pe măsura ce producători străini de automobile, cabluri şi electrocasnice şi-au stabilit unităţi de producţie în ţară.
Era de aşteptat ca expansiunea să se tempereze, însă acum este vorba despre o frână bruscă, ale cărei efecte negative sunt amplificate de lipsa "centurilor de siguranţă".
Sectorul industrial a atins vârful în decembrie 2017, iar industria prelucrătoare în iunie 2018, perioade care au marcat atingerea unui maxim în ciclul industrial global, pe fondul disputelor comerciale dintre SUA şi China, precum şi a primelor semnale de stagnare în sectorul auto din Germania.
Pentru România, a cărei bază industrială era integrată lanţurilor de aprovizionare din Europa, transmisia a fost aproape imediată.
Evoluţia sectorului energetic este mult mai îngrijorătoare. Factorii sunt în mare parte structurali, determinaţi de închiderea capacităţilor de producţie pe cărbune, pe fondul reglementărilor UE privind ajutoarele de stat şi sistemul de comercializare a certificatelor de emisii.
Producţia de energie în centralele hidroelectrice în înregistrat fluctuaţii majore, iar producţia de electricitate de la Cernavodă a avut numeroase întreruperi neplanificate. Pe de altă parte, producţia în centralele pe gaze naturale a fost afectată de un nou regim al preţurilor după 2022, instaurat la nivel european.
În cazul producţiei de energie nu este vorba despre o evoluţie ciclică, ci despre un declin generat de tranziţia către surse regenerabile, fără asigurarea surselor în bandă complementare.
Această politică energetică a condus la creşterea puternică a dependenţei de importurile de energie electrică, care afectează competitivitatea externă a întregii economii, mai ales într-o perioadă de reconfigurare dramatică a lanţurilor de aprovizionare globale.
Datele de la INS mai arată corelaţia strânsă dintre dinamica sectorului industrial şi industria prelucrătoare, care reprezintă aproape 80% din total. Vârfurile lor sunt la un trimestru distanţă, iar traiectoriile după 2020 sunt greu de diferenţiat.
Aceasta arată că punctele slabe nu sunt concentrate în minerit sau utilităţi, ci sunt generalizate şi în cadrul sectorului manufacturier.
Convergenţa implică, de asemenea, faptul că orice analiză a crizei industriale din România care se concentrează strict asupra unui singur sector, de exemplu industria auto sau cea chimică, riscă să ignore aspectul esenţial, acela al unui declin generalizat.
Decalajul masiv al producţie industriale actuale faţă de tendinţa dominantă în deceniul trecut trebuie interpretat, bineînţeles, cu prudenţă.
Scenariul unei creşteri anuale de circa 3,4 puncte procentuale pentru încă aproape un deceniu nu poate ignora randamentele descrescătoare cu care se confruntă, în cele din urmă, orice economie.
Totodată, nu trebuie să uităm că expansiunea sectorului industrial al României din perioada anterioară atingerii vârfului a fost tot un fenomen punctual. Fondurile structurale ale UE, relocarea industriei prelucrătoare din Europa de Vest şi creşterile iniţiale de productivitate au contribuit împreună la o rată de creştere care nu putea fi sustenabilă pe termen nelimitat.
Cu toate acestea, o limitare a perioadei de determinare a tendinţei după 2010, când creşterea a fost mai lentă, ar reduce diferenţa cu aproximativ o treime, însă direcţia de evoluţie este clară. De la începutul anului 2023, indicele a scăzut în unsprezece din ultimele nouăsprezece trimestre, iar media mobilă pe douăsprezece luni a înregistrat o scădere în fiecare lună începând cu ianuarie 2024.
Consecinţele contracţiei sectorului industrial se reflectă direct asupra finanţelor publice. O bază industrială în scădere înseamnă o scădere a veniturilor din impozitul pe profit, o scădere a bazei de exporturi şi o creştere a deficitului de cont curent, care este finanţat din ce în ce mai mult prin împrumuturi, mai degrabă decât prin excedentele din producţie.
Compensarea declinului industrial prin creşterea altor sectoare, cum ar fi serviciile IT sau agricultura, nu reprezintă o soluţie, deoarece nu pot asigura competitivitatea economică pe termen lung.
Pe de altă parte, concentrarea declinului industrial în anumite regiuni reprezintă o problemă pe care clasa politică din România încă ezită să o abordeze.
Datele publicate de INS arată clar situaţia. Industria României nu îşi revine. Scenariul optimist pare să fie stabilizarea la un nou echilibru, mult mai scăzut.
Cu cât acest "echilibru" persistă mai mult, cu atât va fi mai dificilă crearea mecanismelor care să permită intrarea economiei pe o traiectorie sustenabilă de creştere.

 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur



Opinia Cititorului