 English
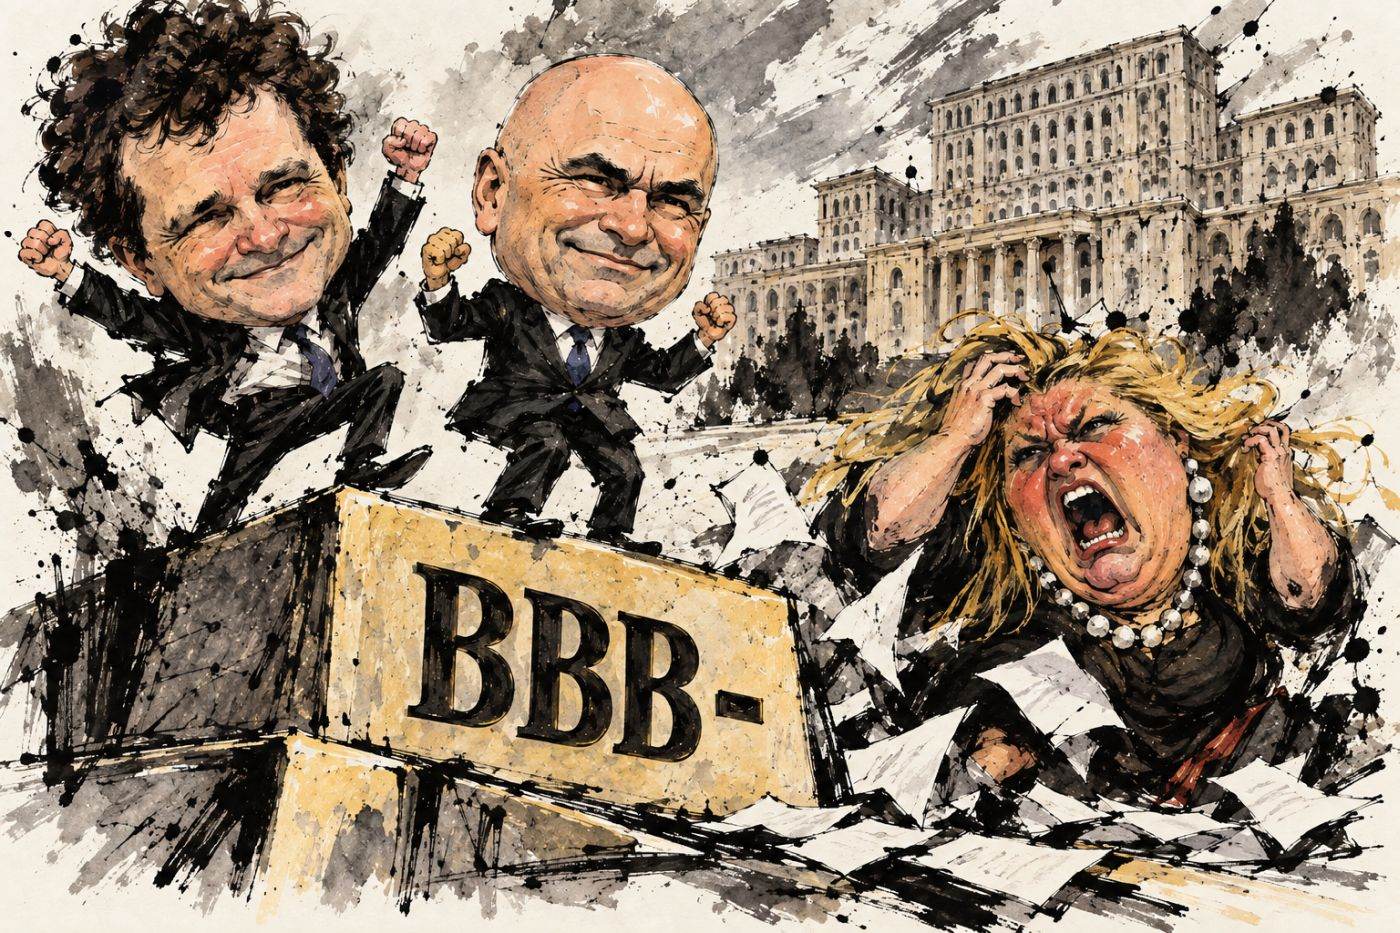

Investitorii îşi grăbiseră verdictul înaintea agenţiei: asigurarea împotriva neplăţii datoriei româneşti pe cinci ani, credit default swap (CDS), era deja cea mai scumpă dintre cele peste 60 de state cu rating de investiţii urmărite de Bloomberg, iar randamentul titlurilor în lei pe doi ani, de 6,52%, era cel mai mare din Uniunea Europeană (UE), după cum a arătat BURSA la 28 septembrie.
S&P Global Ratings (S&P) a confirmat, pe 2 octombrie 2026, ratingurile de credit suveran „BBB-/A-3” pe termen lung şi scurt ale României, decizia venind într-un moment extrem de sensibil pentru economia românească, după cinci luni de criză politică şi în contextul în care pieţele urmăreau atent capacitatea autorităţilor de a continua consolidarea fiscală.
Perspectiva rămâne negativă, pe fondul riscurilor privind consolidarea bugetară, reducerea dezechilibrelor externe şi prelungirea incertitudinii politice, potrivit S&P Global Ratings. Ministerul Finanţelor (MF) al României a comunicat decizia imediat după publicarea raportului S&P.
Ce au pierdut investitorii care au mizat pe retrogradare
Swapurile de credit pe cinci ani s-au tranzacţionat, potrivit Reuters, la niveluri care anticipau o retrogradare cu două trepte, până la „BB”, de la începutul anului 2025, reflectând îngrijorările faţă de ritmul de acumulare a datoriei şi faţă de tensiunile politice care au slăbit coaliţia pro-UE.
Investitorii care au cumpărat protecţie CDS la niveluri ridicate sau au vândut short obligaţiunile româneşti au construit poziţii pe un scenariu care nu s-a materializat. Mecanismul pierderii este direct: un CDS cumpărat la o primă mare devine mai ieftin imediat ce riscul de retrogradare scade, iar valoarea de piaţă a poziţiei scade proporţional. Simultan, obligaţiunile româneşti pe care aceşti investitori le-au vândut short cresc în preţ când riscul de credit scade, generând pierderi la acoperirea poziţiilor scurte.
Volatilitatea valutară şi de randament din ultimele două săptămâni a fost alimentată de incertitudinea politică, iar randamentele titlurilor româneşti pe zece ani crescuseră cu 60 până la 80 de puncte de bază în acea perioadă, atingând maxime ale ultimului an.
Inversarea parţială a acestor mişcări după decizia S&P reprezintă pierderea concretă a celor care mizaseră pe retrogradare.
Guillaume Tresca, strateg senior pentru pieţe emergente la Generali Asset Management, estimase la aproximativ 25% probabilitatea ca S&P să retrogradeze România, ceea ce indica că scenariul de bază al majorităţii analiştilor era menţinerea ratingului. Prin urmare, piaţa preţuia retrogradarea semnificativ mai sus decât o reflectau estimările analiştilor, diferenţa reprezentând prima de risc acumulată în instrumente ce acum se depreţiază.
Consecinţe pentru România
S&P explică menţinerea ratingului prin aşteptările pe termen scurt că România va reuşi să formeze un guvern care va adopta un cadru bugetar credibil pentru perioada 2027-2028, precizând că, în ciuda impasului politic din luna mai, consolidarea fiscală şi absorbţia fondurilor UE au rămas pe traiectoria prevăzută pentru 2026.
Ministrul interimar al Finanţelor, Alexandru Nazare, a transmis că „respectarea angajamentelor fiscale şi absorbţia susţinută a fondurilor europene au cântărit decisiv” în decizia S&P. Nazare a adăugat, potrivit comunicatului Ministerului Finanţelor, că rezultatul este important, dar insuficient.
Perspectiva negativă semnalează că riscul unei retrogradări persistă în lipsa unor progrese credibile în corectarea deficitelor, iar S&P avertizează că necesarul ridicat de finanţare externă şi deţinerile semnificative de datorie publică ale investitorilor nerezidenţi fac România vulnerabilă la schimbări ale încrederii pieţelor.
Menţinerea ratingului nu reduce dobânzile pe care statul le plăteşte pentru datoria deja refinanţată la costuri mari. Cheltuielile cu dobânzile au crescut cu 26,7% faţă de perioada similară a anului anterior, potrivit datelor Ministerului Finanţelor citate în presa românească. În primele şapte luni din 2026, statul a plătit peste 40 de miliarde de lei pe dobânzi, cu 26,5% mai mult decât în aceeaşi perioadă a anului precedent.
Ministerul Finanţelor a anunţat majorarea dobânzilor pentru noile emisiuni de titluri de stat Tezaur şi Fidelis din octombrie 2026, în contextul în care randamentul titlurilor de stat pe zece ani ajunsese la aproximativ 7,6% la sfârşitul lunii septembrie. Pentru programul Tezaur, disponibil între 5 octombrie şi 6 noiembrie 2026, noile dobânzi anuale sunt de 6,50% pentru maturitatea de un an, 7% pentru trei ani şi 7,50% pentru titlurile cu scadenţă de cinci ani, în creştere faţă de randamentele precedente de 6,20%, 6,75% şi 7,15%.
Blocajul politic rămâne riscul determinant
Decizia S&P acordă României un răgaz, nu o absolvire de riscuri. S&P arată că ar putea reduce ratingurile României dacă procesul prelungit de formare a guvernului, survenit în urma destrămării coaliţiei în mai 2026, ar împiedica reducerea deficitului bugetar în 2027 şi 2028.
Preşedintele Nicuşor Dan a anunţat, pe 30 septembrie 2026, că va convoca luni partidele parlamentare la Palatul Cotroceni pentru noi consultări şi că în aceeaşi zi va nominaliza o nouă propunere pentru funcţia de prim-ministru. Cabinetul propus de Siegfried Mureşan a obţinut 182 de voturi favorabile, sub pragul de 233 necesar pentru învestitură.
Va fi a patra desemnare de premier făcută de Nicuşor Dan după declanşarea crizei politice din luna mai.
Kathryn Exum, co-director al departamentului de cercetare şi strategie suverană la Gramercy, declarase că o retrogradare ar declanşa probabil vânzări forţate care ar mări spread-urile obligaţiunilor. Riscul acestui scenariu nu a dispărut: perspectiva negativă a S&P înseamnă că o nouă evaluare nefavorabilă rămâne posibilă dacă formarea unui guvern capabil să adopte bugetul pe 2027 întârzie.
Un analist al Fitch Ratings (Fitch), în declaraţii acordate Bloomberg în septembrie 2026 şi relatate de presa economică, a legat menţinerea ratingului de investiţii de continuarea reducerii deficitului, prezentarea unui buget credibil pentru 2027 şi conturarea unei traiectorii către un deficit de 3% din Produsul Intern Brut (PIB). Fitch va reevalua România în ianuarie 2027.
Banca Naţională a României (BNR) a stabilit cursul de referinţă la 5,3447 lei pentru un euro pe 3 octombrie 2026, în creştere cu 1,27% faţă de ziua anterioară, potrivit datelor publicate de BNR.
Deprecierea a survenit înainte de publicarea raportului S&P şi reflectă tensiunile acumulate în săptămâna premergătoare deciziei, nu reacţia la aceasta.
BURSA concluziona pe 28 septembrie că investitorii cereau statului dobânzi ce reflectau inclusiv riscul unei retrogradări care nu se produsese. Decizia S&P din 2 octombrie validează parţial acel diagnostic: ratingul a rămas neschimbat, dar costurile ridicate de finanţare, CDS-urile mari şi perspectiva negativă arată că dezechilibrele structurale care au generat acea primă de risc nu au dispărut.
Teza se susţine. În România se confruntă trei forţe, şi fiecare dintre ele este atacată sau apărată pe alt teren. Prima este centrul pro-european: preşedintele, PNL, USR, UDMR şi guvernul interimar Bolojan. A doua este PSD, care vrea să guverneze şi respinge modelul economic al lui Bolojan. A treia este zona suveranistă, adică AUR şi Georgescu.
Pe terenul juridic, statul acţionează împotriva celei de-a treia forţe. Decizia nu a fost însă una lină. Tribunalul l-a lăsat pe Georgescu sub control judiciar, iar cele două judecătoare ale Curţii de Apel au avut opinii divergente, aşa că arestarea a fost hotărâtă abia de un complet de divergenţă. Asta arată că nici instanţele nu sunt unite în privinţa acestui dosar.
Pe terenul parlamentar se confruntă prima forţă cu a doua. A treia stă deoparte: AUR nu a participat la vot.
Pe terenul financiar, ratingul a devenit argument politic, iar observaţia ta are temei. Agenţia S&P scrie că, în plin blocaj, un guvern cu puteri limitate a menţinut traiectoria fiscală şi un buget de investiţii publice de 8,5% din PIB. Bolojan a folosit imediat formularea: a pus menţinerea ratingului pe seama măsurilor sale şi a acuzat PSD că a provocat criza. Daniel Dăianu a mers şi mai departe: a numit excepţională performanţa guvernului Bolojan în corectarea deficitului.
Textul S&P conţine totuşi argumente pentru ambele tabere, iar nimbul despre care vorbeşti vine din ce a ales fiecare să citeze. Acelaşi raport prevede o contracţie a economiei cu 0,5% în 2026, din cauza consolidării fiscale, a inflaţiei şi a scăderii salariilor reale. Exact acestea sunt argumentele lui Grindeanu. Mai mult, S&P cere un guvern susţinut de o majoritate şi un buget credibil pentru 2027-2028. Cu 170 de voturi, o asemenea majoritate nu există fără PSD. Aşadar agenţia laudă direcţia lui Bolojan, dar pune o condiţie pe care numai adversarul lui o poate îndeplini.
Rezultatul este că ratingul i-a dat lui Bolojan un câştig de imagine şi i-a lăsat lui PSD puterea de decizie.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

1. fără titlu
(mesaj trimis de anonim în data de 03.10.2026, 13:03)
Vijeu este in vrie!
A pariat contra Romaniei si a pierdut.
2. Comentariu eliminat conform regulamentului
(mesaj trimis de Redacţia în data de 03.10.2026, 13:34)
...