 English
Micron Technology a raportat, pentru al patrulea trimestru fiscal 2026, rezultate record, peste aşteptări atât în cazul veniturilor, cât şi al profitului, şi o prognoză pentru trimestrul curent mult peste consensul analiştilor. Veniturile au crescut de aproape cinci ori faţă de anul anterior, iar marja brută ajustată a urcat la 87%, pe fondul penuriei de memorie generate de investiţiile în inteligenţa artificială. Reacţia bursieră a fost, însă, aproape neutră, după un avans de peste 260% al acţiunii de la începutul anului.
• Rezultate financiare
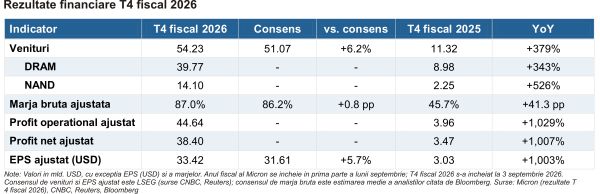
Veniturile Micron Technology au totalizat 54,23 miliarde dolari, în creştere cu 379% anual şi cu 31% faţă de trimestrul anterior, peste consensul LSEG de 51,07 miliarde dolari. Profitul net ajustat pe acţiune a fost de 33,42 dolari, faţă de 31,61 dolari aşteptaţi, iar profitul net ajustat de 38,40 miliarde dolari. Profitul net contabil (GAAP) a fost de 37,70 miliarde dolari (32,87 dolari pe acţiune).
Marjele au atins niveluri fără precedent: marja brută ajustată a fost de 87% (+41,3 puncte procentuale anual), peste estimarea analiştilor de 86,2%, iar marja operaţională ajustată la 82,3%. Avansul a venit în principal din preţuri: faţă de trimestrul anterior, preţurile medii de vânzare au crescut cu aproape 20% la DRAM şi cu circa 30% la NAND.
Pe tehnologii, DRAM ("Dynamic Random-Access Memory", memoria de lucru) a generat 39,77 miliarde dolari, adică 73% din venituri (+343% anual), iar NAND (memoria de stocare) 14,10 miliarde dolari (26% din venituri, +526% anual). Pe întregul an fiscal, veniturile din DRAM au depăşit pentru prima dată pragul de 100 miliarde dolari.
Pe unităţi de business, cel mai dinamic segment a fost Core Data Center, cu venituri record de 18 miliarde dolari (+56% faţă de trimestrul anterior) şi o marjă brută de 90%, urmat de Cloud Memory (16,28 miliarde dolari), Mobile and Client (13,11 miliarde dolari) şi Automotive and Embedded (6,82 miliarde dolari).
Spre deosebire de alţi mari beneficiari ai ciclului AI, Micron a generat numerar din abundenţă: fluxul de numerar operaţional a fost de 43,97 miliarde dolari, iar cheltuielile de capital nete de 10,77 miliarde dolari, rezultând un flux de numerar liber ajustat de 33,20 miliarde dolari. Compania a încheiat anul fiscal cu o poziţie netă de numerar de 68,30 miliarde dolari.
• Mesaje-cheie din conferinţa cu investitorii şi perspective
Elementul central al teleconferinţei a fost prognoza. Micron estimează venituri de 61,5 miliarde dolari (+/- 1,5 miliarde dolari) în primul trimestru fiscal 2027, faţă de un consens LSEG de 57,02 miliarde dolari, şi un profit net ajustat pe acţiune de 38,15 dolari, faţă de 35,40 dolari aşteptaţi. Marja brută ajustată este prognozată la circa 86,25%, sub nivelul raportat şi sub aşteptarea pieţei (86,7%).
Directorul financiar Mark Murphy a explicat că îngustarea marjei vine din decizia de a majora remuneraţia angajaţilor: "Am luat decizia de a majora compensaţia variabilă. Compensaţia variabilă este principalul factor din spatele acestei prognoze de marja brută". Murphy a precizat că primul trimestru fiscal 2027 va fi punctul minim al marjei brute din acest an fiscal, urmând o revenire în restul anului. Cheltuielile operaţionale ar urma să crească cu aproximativ 2,5 miliarde dolari în anul fiscal 2027, în principal din cercetare-dezvoltare şi din planurile de remunerare.
Directorul general Sanjay Mehrotra a transmis un mesaj de încredere: "Micron a obţinut rezultate record în anul fiscal 2026 şi ne aşteptăm la un an fiscal 2027 şi mai puternic". Conducerea consideră că raportul dintre cerere şi ofertă va fi mult mai strâmt în 2027 şi 2028 decât în 2026 şi nu are încă vizibilitate asupra momentului în care oferta va ajunge din urmă cererea.
Un element distinctiv al modelului de afaceri îl reprezintă acordurile strategice cu clienţii (SCA, "strategic customer agreements") - contracte multianuale de tip take-or-pay, în care clientul plăteşte volumele contractate chiar dacă nu le preia integral. Numărul acestora a ajuns la 26, acoperind peste 35% din veniturile estimate până în 2030. Angajamentele financiare ale clienţilor au urcat la 32 miliarde dolari, de la 22 miliarde dolari în iunie, iar obligaţiile de performanţă rămase (RPO) la circa 150 miliarde dolari, faţă de aproximativ 100 miliarde dolari în trimestrul anterior.
Pe partea de investiţii, compania prognozează cheltuieli de capital nete de circa 11,5 miliarde dolari în primul trimestru fiscal 2027 şi de aproximativ 25 miliarde dolari în primul semestru, cu un nivel mai ridicat în a doua jumătate; majorarea faţă de planurile anterioare este orientată preponderent către construcţii. Pentru memoria cu bandă largă (HBM), cea mai mare parte a producţiei aferente anului 2027 este deja contractată, la preţuri semnificativ mai mari, iar compania dezvoltă împreună cu NVIDIA prima implementare personalizată de HBM4E din industrie.
• Sentimentul pieţei şi preţuri ţintă
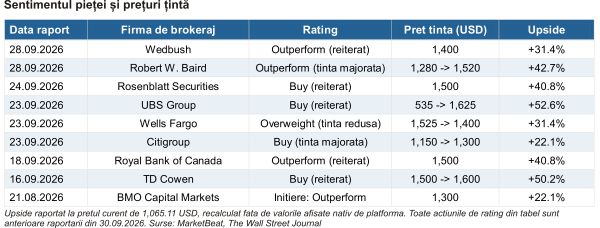
Sentimentul analiştilor rămâne preponderent pozitiv. Preţul ţintă mediu agregat de The Wall Street Journal este de 1.596,50 dolari/acţiune, ceea ce implică un potenţial de apreciere de aproximativ 50% faţă de preţul curent, pe orizontul de 12 luni (ţinta maximă 2.200 dolari, minimă 361 dolari). Dintre analiştii care acoperă compania, 46 recomandă cumpărarea ("Buy") şi 8 supraponderarea ("Overweight"), 2 menţinerea ("Hold"), unul subponderarea ("Underweight"), iar niciunul vânzarea; consensul este "Buy".
Înainte de raportare, majoritatea caselor de brokeraj şi-au ajustat în sus ţintele (UBS de la 535 la 1.625 dolari, TD Cowen de la 1.500 la 1.600 dolari), în timp ce Wells Fargo şi Mizuho le-au redus uşor. Dispersia foarte largă a ţintelor reflectă dezacordul privind durata actualului ciclu al memoriei.
• Evaluare
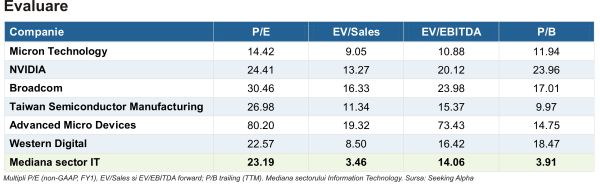
Comparativ cu ceilalţi mari producători de cipuri, Micron se tranzacţionează la un multiplu P/E forward de circa 14,4x, cu aproximativ 38% sub mediana sectorului IT (23,2x). Discountul se menţine şi pe EV/EBITDA forward (10,9x faţă de 14,1x). În schimb, pe EV/Sales (9,05x faţă de 3,46x) şi pe P/B (11,9x faţă de 3,91x) compania este de câteva ori peste mediana sectorului, reflectând nivelul excepţional, dar potenţial tranzitoriu, al marjelor actuale.
Raportul PEG (Price/Earnings to Growth) non-GAAP forward de 0,08, faţă de o mediană de sector de 1,25, arată cât de puţin credit acordă piaţa sustenabilităţii ritmului actual de creştere a profitului.
Micron este semnificativ mai ieftină pe P/E decât Advanced Micro Devices (80,2x), Broadcom (30,5x), Taiwan Semiconductor Manufacturing (27x) şi NVIDIA (24,4x), având cea mai redusă evaluare din grupul de comparaţie.
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază (metoda fluxurilor de numerar actualizate) este de 281,35 dolari, faţă de un preţ de piaţă de 1.067,17 dolari (supraevaluare de circa 74%), în timp ce estimarea bazată pe multipli a aceleiaşi platforme indică 903,35 dolari - o dispersie care arată cât de greu este de evaluat o companie ciclică la vârf de ciclu.
• Evoluţia preţului şi reacţia pe bursă
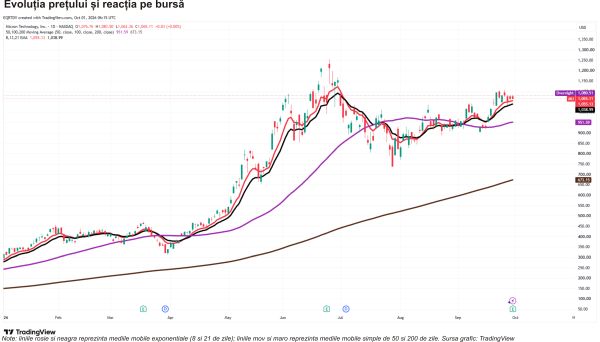
De la începutul anului (YTD), acţiunile Micron au urcat cu 260,90%, iar pe ultimele 12 luni cu 549,04%, depăşind cu mult indicele S&P 500 (+11,24% YTD şi +14,95% în ultimele 12 luni). Capitalizarea companiei a depăşit pragul de 1 trilion de dolari în luna mai, iar potrivit Bloomberg, titlul a fost cel mai performant component al indicelui Philadelphia Semiconductor în acest an.
Rezultatele record şi prognoza mult peste aşteptări nu au produs, însă, o mişcare semnificativă a cotaţiei. Acţiunile au urcat cu 1,21% în tranzacţiile de după închidere, până la 1.079,34 dolari - o reacţie modestă, în contrast cu saltul de circa 10% înregistrat de Amazon.com după propria raportare din iulie - semn că piaţa avea deja încorporate aşteptări foarte ridicate. Mişcarea s-a situat mult sub intervalul anticipat de piaţa opţiunilor (+/-7,3%).
Comparativ cu alţi mari jucători din industria de cipuri, Micron (+260,90% YTD) a depăşit detaşat Advanced Micro Devices (+179,47%), NVIDIA (+20,30%) şi Broadcom (-0,45%).
Din punct de vedere tehnic, acţiunea se tranzacţionează peste toate mediile mobile relevante: mediile exponenţiale de 8 şi 21 de zile (1.055 dolari, respectiv 1.039 dolari), media simplă de 50 de zile (952 dolari) şi media de 200 de zile (673 dolari). După maximul istoric din iulie (circa 1.250 dolari), cotaţia a consolidat lateral, ieşind în partea superioară la finalul lunii septembrie. Prima zonă de rezistenţă se află în dreptul maximelor din iulie.
• Oportunităţi şi riscuri
Oportunităţi
Vizibilitate contractuală: cele 26 de acorduri strategice, angajamentele financiare de 32 miliarde dolari şi obligaţiile de performanţă rămase de circa 150 miliarde dolari reduc incertitudinea tipică a ciclului memoriei.
Poziţia în HBM şi în stocarea pentru centre de date: producţia de memorie cu bandă largă pentru 2027 este în mare parte contractată la preţuri mai mari, iar veniturile din unităţi SSD pentru centre de date au atins aproape 10 miliarde dolari într-un trimestru.
Bilanţ şi generare de numerar: 33,20 miliarde dolari flux de numerar liber ajustat într-un trimestru, 68,30 miliarde dolari poziţie netă de numerar şi intenţia de a majora returnarea de capital din 9 decembrie 2026.
Riscuri
Ciclicitatea pieţei de memorie: industria este cunoscută pentru alternanţa ciclurilor de expansiune şi contracţie, iar marje brute de 87% se află la niveluri fără precedent, cu un risc ridicat de normalizare.
Presiunea pe costuri: majorarea remuneraţiei variabile reduce marja brută în trimestrul curent, iar cheltuielile operaţionale urmează să crească cu circa 2,5 miliarde dolari în anul fiscal 2027.
Execuţia investiţiilor: noile fabrici din Statele Unite, Japonia, Taiwan şi Singapore intră în producţie eşalonat între 2027 şi 2030, iar costurile de construcţie cresc înaintea veniturilor aferente; concurenţa cu Samsung Electronics şi SK Hynix rămâne intensă.
• Concluzie
Micron încheie cel mai bun an fiscal din istoria sa şi intră în 2027 cu o prognoză superioară aşteptărilor şi cu un portofoliu de contracte care îi oferă o vizibilitate neobişnuită pentru industria memoriei. Pe termen scurt, atenţia investitorilor se mută către traiectoria marjei brute după minimul anunţat pentru trimestrul curent, către ritmul investiţiilor şi evoluţia preţurilor DRAM şi HBM în 2027. Reacţia moderată a pieţei la rezultate record arată că o parte importantă din scenariul optimist este deja încorporată.
Sursele menţionate de TradeVille în această analiză sunt: raport Micron, CNBC, Reuters, Bloomberg, Seeking Alpha, WSJ, MarketBeat, Alpha Spread, MarketChameleon, TradingView.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.



 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului