 English

Scott Bessent, Secretarul Trezoreriei SUA, a avertizat recent traderii să nu parieze contra yenului japonez, care în ultimele zile a înregistrat o apreciere masivă faţă de dolar.
De ce este important cursul yenului? Deoarece a fost moneda preferată pentru operaţiunile de carry trade mai bine de două decenii, operaţiuni care au asigurat atât cererea susţinută pentru obligaţiunile guvernamentale americane, cât şi surse ieftine de finanţarea pentru achiziţia acţiunilor listate în SUA.
Pentru a opri deprecierea yenului, atât autorităţile americane, cât şi cele japoneze au intervenit masiv pe piaţă, cu rezultate neconvingătoare.
Acum se pare că autorităţile de la Tokyo au devenit mult mai agresive şi utilizează pe scară largă vânzarea obligaţiunilor guvernamentale americane în acest scop.
Rezultatul este, bineînţeles, creşterea accelerată a randamentelor pe termen lung, respectiv a costurilor de finanţare pentru datoria publică a Statelor Unite, unde cheltuielile bugetare anuale cu dobânzile au depăşit pragul de un trilion de dolari.
"Când intervenim asupra yenului japonez, am o idee destul de clară despre ce va face Banca Japoniei şi ce vor face factorii de decizie japonezi”, a declarat Bessent în cadrul unui eveniment organizat la Southern Methodist University din Texas, conform ştirilor de la Bloomberg şi Financial Times.
"Dispun de informaţii asimetrice. Acum eu sunt casa. Puteţi paria împotriva mea dacă doriţi", a mai subliniat Secretarul Trezoreriei SUA.
Pieţele au ignorat avertismentul şi au răspuns provocării lansate de oficialul american, în special după ce Scott Bessent a anunţat creşterea valorii obligaţiunilor pe termen lung răscumpărate de Trezorerie cu ajutorul fondurilor atrase prin emisiuni pe termen scurt.
Bloomberg scrie că Trezoreria SUA va răscumpăra obligaţiuni de 20, 30 de ani în tranşe cu valoarea de 6 miliarde de dolari, de trei ori mai mare decât valoarea iniţială anunţată în urmă cu câteva săptămâni, în condiţiile în care traderii aşteptau deja un prag de 10 miliarde.
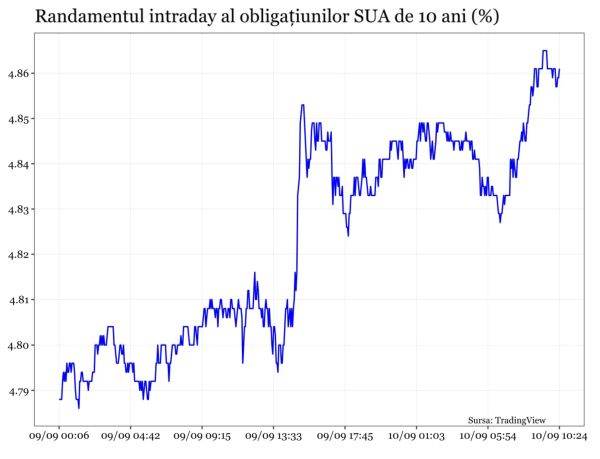
Dezamăgirea s-a manifestat prin vânzarea masivă a titlurilor de 10 şi 30 de ani. Randamentul titlurilor de 10 ani a crescut cu peste 6 puncte de bază într-o primă fază, conform cotaţiilor de la TradingView, iar avansul a continuat şi a doua zi (vezi graficul).
"Această cifră [6 miliarde de dolari] este o dezamăgire; pieţele aşteptau ca Bessent să ofere mai mult. De aceea randamentele sunt în creştere”, a declarat Mike O'Rourke de la Jones Trading, pentru Financial Times. În opinia sa, Trezoreria SUA "ar trebui să renunţe complet la această politică".
Pe baza celor mai recente date disponibile, valoarea datoriei publice pe termen lung a SUA în obligaţiuni de 20 şi 30 de ani era de 5,5 trilioane de dolari la sfârşitul lunii iulie 2026, circa 13% din total.
"Cu cât se transferă mai mult datoria către termenul scurt, cu atât aceasta devine mult mai volatilă, iar în cazul unui război, ratele pot exploda, ceea ce va determina o creştere dramatică a cheltuielilor cu dobânzile", avertizează analistul american Martin Armstrong.
Robin Brooks, fost economist-şef la Institute of International Finance, a subliniat că "problema încercării de a limita artificial randamentele pe termen lung este că randamentele cresc brusc dacă pieţele consideră că aceste răscumpărări sunt prea mici", iar "acest lucru indică faptul că presiunea ascendentă este intensă".
Noua politică a Trezoreriei este criticată şi de Wall Street, după cum scrie Financial Times. Investitorii, care nu sunt siguri că operaţiunea va reuşi să reducă randamentele, susţin că "aceasta ar putea submina credibilitatea Trezoreriei şi ar putea submina eforturile Federal Reserve de a ţine sub control inflaţia, care se menţine la un nivel ridicat".
Pentru analistul financiar Dario Capodici, co-fondator al companiei Synnax Technologies şi fost economist la Citibank, răspunsul investitorilor la avertismentul lui Bessent nu este o sfidare, ci doar o reacţie de autoconservare.
"Scott Bessent i-a avertizat pe traderi să nu i se opună, pentru că "eu sunt casa', fără să-şi dea seama că traderii şi investitorii fug deoarece casa e în flăcări", a scris Capodici pe contul său de Twitter.
Un alt fel de avertisment, cu implicaţii mult mai grave, a venit de la Fondul suveran de investiţii al Norvegiei, care administrează investiţii totale de peste 2 trilioane de dolari şi deţine un portofoliu substanţial de obligaţiuni guvernamentale.
Într-o scrisoare recentă adresată Ministerului de Finanţe, cu privire la modificarea strategiei de investiţii pentru obligaţiuni, se propune recucerea ponderii obligaţiunilor guvernamentale la 50%, de la 70% în portofoliul de obligaţiuni.
"Măsura în care obligaţiunile vor contribui la atenuarea volatilităţii în crize viitoare va depinde de natura crizei. De exemplu, ne-am putea aştepta ca obligaţiunile de stat să nu aibă aceleaşi efecte de atenuare a volatilităţii în cazul unei crize a obligaţiunilor de stat", se arată în scrisoare, unde se mai subliniază că "datoria publică ridicată nu mai este o trăsătură distinctivă a unor ţări individuale, în special a Japoniei şi a unor ţări din zona euro, ci a devenit o caracteristică mai generală a economiilor dezvoltate".
Pe marginea scrisorii, Financial Times scrie că "aceasta exprimă un lucru care, în adâncul sufletului, ştim cu toţii că este adevărat", deoarece "datoria publică, inclusiv cea a guvernului SUA, pur şi simplu nu este activul imaculat şi fără risc, aşa cum am pretins cu toţii că este în ultimele câteva decenii".
O astfel de opinie intră, cel puţin deocamdată, în categoria ereziilor. Asta nu înseamnă că investitorii nu trebuie să fie extrem de vigilenţi şi să pregătească planurile contingente.
Pentru că va fi prea târziu să-ţi faci planuri de salvare atunci când toate casele vor fi în flăcări.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

1. fără titlu
(mesaj trimis de anonim în data de 14.09.2026, 07:42)
Bessent nu va renunta la lupta... cel putin nu pana la alegerile din 3 noiembrie... (vreau sa aduc cateva contraargumente la lucrurile foarte corecte spuse de domnul Rechea).
1. Fondul suveran al Norvegiei va incepe sa vanda bonduri SUA doar din 2027 si o va face treptat (si o mare parte din bani se vor intoarce tot in produse americane MBS etc).
2. Fed-ul va veni in ajutorul lui Bessent. Fed detine $4.55 trilioane de T bonds, din care $2.06 trilioane sunt pe termen scurt-mediu (pana la 5 ani). Din aceste 2.06 trilioane Fed poate schimba cam 1.4 trilioane in bonduri pe termen lung (10 ani -30 ani). Deci chiar si fara sa faca QE, Fed poate contribui la scaderea intr-o oarecare masura a yieldurilor la termen lung. Daca vom avea o curba inversata, adica 2yT yield va fi mai mare decat 10yT yield, dar asta nu conteaza pe termen scurt.
3. Bessent i-a sfatuit pe HYperscalers AI sa nu mai emita bonduri pe termen lung ci in zona de 5 ani. Are si logica economica ce spune Bessent. De ce sa platesti 8% pe 40 de ani, cand tu poti sa emiti la 6% pe 5 ani si apoi sa te refinantezi mult mai ieftin (daca tot te lauzi ca AI va creste profiturile si nevoile tale de capex vor fi mult mai mici in viitor...)?
4. La 30.iunie.2026, SUA au raportat o crestere nominala a GPB de 6.53% (inflatia a fost de mare ajutor). Desigur, nimeni nu stie care va fi cresterea nominala in viitor, dar in prezent putem sa spunem ca aceasta crestere economica mare (mult mai mare decat in UE) le da americanilor o oarecare marja de manevra.
5. si sa nu uitam ca in acest moment avem un soc urias si temporar pe piata petrolului. UE si China sunt mult mai afectate decat SUA care isi acopera toate nevoile din productia interna de petrol.
1.1. fără titlu (răspuns la opinia nr. 1)
(mesaj trimis de anonim în data de 14.09.2026, 07:48)
au nevoie de importuri de petrol. si sint foarte mari. motorina atinge recorduri de pret in fiecare zi. si clientii lor din Golf sint faliti, nu mai exporta petrol si nu le mai pot recicla petrodolarii.
1.2. fără titlu (răspuns la opinia nr. 1.1)
(mesaj trimis de anonim în data de 14.09.2026, 08:29)
SUA au nevoie de importuri pentru ca sunt zone unde este mai ieftin sa importi din Canada decat sa aduci din Texas. Iar cateva rafinarii sunt setate sa functioneze cu petrolul saudit. Dar, teoretic, productia interna acopera nevoile interne.
1.3. fără titlu (răspuns la opinia nr. 1.1)
(mesaj trimis de anonim în data de 14.09.2026, 09:11)
Mare parte din importurile SUA de petrol sunt facute pentru a exporta produse cu valoare adaugata mare si nu pentru nevoile interne.
Este suficient ca Trump sa puna un moratoriu de 1 luna pe exporturile diesel pt ca preturile sa se prabuseasca in SUA si sa creasca in UE.
1.4. fără titlu (răspuns la opinia nr. 1)
(mesaj trimis de anonim în data de 14.09.2026, 09:26)
scuze, a se citi GDP in loc de GPB... :)
Ceea ce am vrut sa spun in comentariu este ca situatia datoriei SUA de $40 trilioane este desigur alarmanta, dar inca nu s-a ajuns in zona de pericol (in zona de ajustare brutala).
Si sa nu uitam ca din cele $40 de trilioane datorie publica aprox $7 trilioane sunt detinute de conturi intra-guvernamentale ( au avut ceva surplus si legea le obliga sa cumpere certificate de Trezorerie). Iar cele $4.55 trilioane detinute de Fed putem spune ca au un statut ”special” in sensul in care profitul obtinut de Fed din dobanzi se intoarce anual la stat.
1.5. fără titlu (răspuns la opinia nr. 1.4)
(mesaj trimis de anonim în data de 14.09.2026, 09:40)
De patru ani Fed-ul nu mai are profituri de trimis la stat. Au un minus de peste 230 de miliarde, in principal pierderi nete din dobanzi.
1.6. fără titlu (răspuns la opinia nr. 1.5)
(mesaj trimis de anonim în data de 14.09.2026, 12:28)
este adevarat ce spui, dar noi discutam aici pe termen lung. Intre 2011 și 2021, Fed a trimis 1.000 miliarde dolari către Trezoreria SUA. Peste cativa ani, mai ales daca cumpara acum la greu 30yT cu un yield de 5.3%, s-ar putea sa aiba din nou profituri...
Citeam acum si ca eternul exuberant Jim Cramer ii sfatuieste pe americanii in prag de pensie sa mai vanda din actiuni si sa cumpere bonduri la 10, 20, 30 de ani pentru ca au o dobanda foarte buna si au si sansa sa faca si profit la vanzare...