 English

Marile bănci americane deschid, săptămâna aceasta, sezonul de raportări pentru trimestrul al treilea din 2026, într-un context dificil: Rezerva Federală (Fed) a reluat majorările de dobândă, iar randamentul titlurilor de stat americane pe 10 ani a urcat la cel mai ridicat nivel din ultimii aproximativ 24 de ani. Analiştii estimează creşteri faţă de trimestrul al treilea din 2025 pentru toate cele şase bănci, dar sub nivelurile record din trimestrul al doilea din 2026. Piaţa opţiunilor anticipează mişcări de aproximativ +/-3,5%-4,5% după raportări, deşi istoric amplitudinea acestora a fost deseori supraestimată.
• Contextul sezonului de raportări
Sezonul de raportări pentru trimestrul al treilea din 2026 porneşte cu aşteptări ridicate pentru întreaga piaţă. Potrivit FactSet, profiturile companiilor din indicele S&P 500 sunt estimate să crească cu 29,5% anual, iar veniturile cu 12,3%, ceea ce ar marca al treilea trimestru consecutiv cu un avans al profiturilor de peste 25%. Neobişnuit, analiştii şi-au majorat estimările pe parcursul trimestrului (+1,4%), în loc să le reducă, aşa cum se întâmplă de obicei (-2,2% în medie în ultimii cinci ani), iar un număr record de 72 de companii au emis prognoze pozitive pentru profitul pe acţiune (EPS). Zacks are o estimare mai prudentă, de +24,6% în cazul profitului şi +11,5% în cel al veniturilor, diferenţa ţinând de metodologie.
Pentru sectorul financiar, imaginea este mult mai modestă. FactSet estimează o creştere a profiturilor de doar 3% anual (faţă de 1,3% la 30 iunie), cu venituri în avans cu 7,3%, iar Zacks estimează +3,4% în cazul profitului şi +6,3% în cazul veniturilor, după un avans de 22,4% al profiturilor în trimestrul al doilea din 2026. Sectorul are unul dintre cei mai reduşi multipli din indice (P/E forward de 14,1x), iar JPMorgan Chase a fost cel mai mare contribuitor la revizuirile în sus din sector, cu un EPS estimat majorat de la 5,49 dolari la 5,90 dolari.
Pe fondul inflaţiei persistente, Fed a majorat, în septembrie, dobânda de referinţă cu 25 de puncte de bază, la 3,75%-4%. Minutele şedinţei arată că majoritatea oficialilor consideră probabilă încă o majorare până la finalul anului, riscurile inflaţioniste fiind înclinate în sus, iar piaţa muncii aproape de ocuparea deplină. Potrivit CME FedWatch, piaţa vede o probabilitate de 82,8% ca dobânda să rămână neschimbată la şedinţa din 28 octombrie, dar de 82,6% pentru o nouă majorare până în decembrie.
Randamentul titlurilor de stat cu maturitatea la 10 ani a atins recent 5,35%, cel mai ridicat nivel din ultimii aproximativ 24 de ani. Pentru bănci, efectul este ambivalent: dobânzile mai mari susţin venitul net din dobânzi (NII - Net Interest Income), însă o creştere prea rapidă a randamentelor pe termen lung generează pierderi nerealizate pe portofoliile de obligaţiuni, majorează costul depozitelor şi poate afecta cererea şi calitatea creditelor. În plus, tulburările de pe piaţa obligaţiunilor au dus la amânarea unor listări importante, iar volumele de tranzacţionare sunt aşteptate sub nivelul din trimestrul al doilea.
• Estimările analiştilor
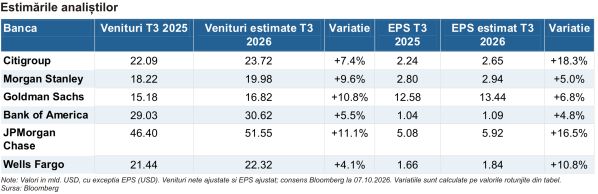
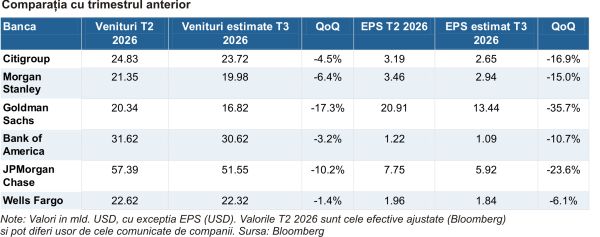
Potrivit consensului Bloomberg, toate cele şase bănci ar urma să raporteze creşteri faţă de trimestrul al treilea din 2025, atât în cazul veniturilor, cât şi în cazul profitului pe acţiune. JPMorgan Chase are cea mai rapidă creştere estimată a veniturilor (+11,1% anual, la 51,55 miliarde dolari), urmată de Goldman Sachs (+10,8%) şi Morgan Stanley (+9,6%), băncile cu expunerea cea mai mare pe pieţele de capital. La polul opus, Wells Fargo (+4,1%) şi Bank of America (+5,5%), cu un profil predominant de bancă comercială, au cele mai modeste creşteri estimate.
Pe partea de profitabilitate, Citigroup are cel mai mare avans estimat al EPS (+18,3% anual, la 2,65 dolari), urmată de JPMorgan Chase (+16,5%, la 5,92 dolari) şi Wells Fargo (+10,8%). La Bank of America (+4,8%) şi Morgan Stanley (+5%), creşterea estimată este mai redusă.
Comparaţia cu trimestrul anterior arată însă o normalizare după un trimestrul al doilea excepţional. Estimările pentru trimestrul al treilea sunt sub nivelurile efective din trimestrul al doilea la toate cele şase bănci, atât în cazul veniturilor, cât şi în cazul EPS. Cea mai abruptă scădere este aşteptată la Goldman Sachs (EPS -35,7% trimestrial), după un trimestrul al doilea susţinut de activitatea intensă de pe pieţele de capital, în timp ce Wells Fargo (-6,1%) şi Bank of America (-10,7%) au cele mai mici scăderi, fiind mai puţin dependente de aceste pieţe.
• Perspective
La conferinţa Barclays pentru servicii financiare din septembrie, conducerile băncilor au oferit indicii importante pentru trimestrul al treilea, care au separat clar aşteptările. JPMorgan Chase a semnalat o creştere a comisioanelor de investment banking şi a veniturilor din tranzacţionare de ordinul "mid-to-high teens" (în jur de 15%-19%) anual, iar Citigroup o creştere de o cifră (mid-single digit) a diviziei Markets. În schimb, Bank of America a avertizat asupra unei scăderi de cel puţin 10% a comisioanelor de investment banking, iar Goldman Sachs a indicat o activitate pe venit fix, valute şi materii prime (FICC - Fixed Income, Currencies and Commodities) uşor mai slabă şi cheltuieli non-salariale mai mari cu aproximativ 500 de milioane de dolari. Morgan Stanley a temperat la rândul sau aşteptările, transmiţând că "trimestrul al treilea nu este trimestrul al doilea".
Venitul net din dobânzi rămâne principalul element de urmărit. JPMorgan Chase şi-a majorat după trimestrul al doilea prognoza de NII pentru 2026 la aproximativ 105,5 miliarde dolari (de la 103 miliarde dolari), Bank of America vede o creştere a NII în partea superioară a intervalului de 6%-8%, iar Citigroup estimează NII (exclusiv Markets) la capătul superior al intervalului de 5%-6%. Wells Fargo şi-a menţinut prognoza de aproximativ 50 miliarde dolari, dar a spus că marja de dobândă evoluează mai bine decât se aştepta, iar creditarea creşte peste estimările iniţiale. Într-un mediu cu dobânzi în creştere, o nouă majorare a prognozelor ar putea susţine acţiunile, în timp ce semnale de creştere a costului depozitelor ar cântări negativ.
Pe pieţele de capital, contează mai mult comentariile despre portofoliul de tranzacţii pentru trimestrul al patrulea decât cifrele din trimestrul al treilea: Bank of America şi Morgan Stanley au descris pipeline-ul de fuziuni, achiziţii şi listări drept solid. Calitatea creditului este al treilea test: managementul băncilor nu a semnalat până acum o deteriorare, însă randamentele ridicate pot pune presiune pe consumatori şi pe creditele imobiliare comerciale. În final, nivelurile confortabile de capital (CET1 de 14,8% la Morgan Stanley şi 14,1% la JPMorgan Chase la finalul trimestrul al doilea) susţin răscumpărările de acţiuni şi majorările de dividend. CET1 (Common Equity Tier 1) reprezintă rata capitalului de bază al unei bănci raportat la activele ponderate la risc şi indică capacitatea acesteia de a absorbi pierderi şi de a susţine distribuirea de dividende şi răscumpărările de acţiuni.
• Mişcarea aşteptată şi preţuri ţintă
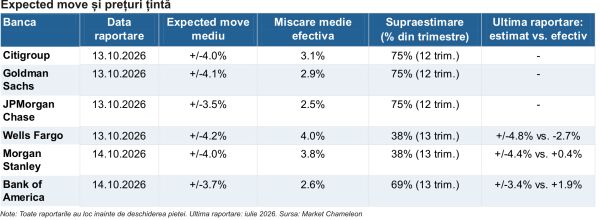
Istoric, piaţa opţiunilor a supraestimat amplitudinea mişcării post-raportare în 75% din cazuri la Citigroup, Goldman Sachs şi JPMorgan Chase în ultimele 12 trimestre, în timp ce la Morgan Stanley şi Wells Fargo mişcările efective au fost apropiate de cele anticipate (supraestimare în doar 38% din cazuri).
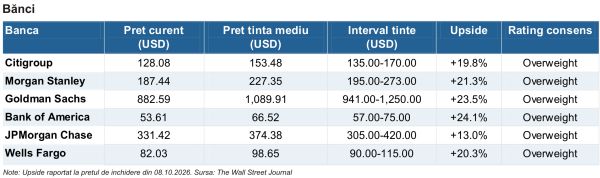
Sentimentul analiştilor rămâne preponderent pozitiv: consensul WSJ este "Overweight" pentru toate cele şase bănci. Bank of America are cel mai mare potenţial implicit de apreciere (+24,1% până la ţinta medie de 66,52 dolari), urmată de Goldman Sachs (+23,5%) şi Morgan Stanley (+21,3%), în timp ce JPMorgan Chase are cel mai redus potenţial (+13%). Dintre analiştii care acoperă Citigroup, 21 din 27 recomandă cumpărarea sau supraponderarea, iar la Bank of America 22 din 28. Goldman Sachs a trecut la consensul "Overweight", de la "Hold" cu o lună în urmă, deşi 16 dintre cei 29 de analişti recomandă în continuare menţinerea.
Înainte de raportare, mai multe case de brokeraj şi-au redus preţurile ţintă, păstrând în general ratingurile, pe fondul şocului de pe piaţa obligaţiunilor: BMO a redus ţinta pentru Morgan Stanley de la 250 la 215 dolari, JPMorgan pentru Bank of America de la 68 la 62 dolari, iar UBS pentru Citigroup de la 142 la 139 dolari. Excepţia notabilă este Wells Fargo, pe care Morgan Stanley a trecut-o la "Overweight" pe 5 octombrie, cu o ţintă de 102 dolari; titlul a închis şedinţa de joi în creştere cu 2,21%.
• Evaluare
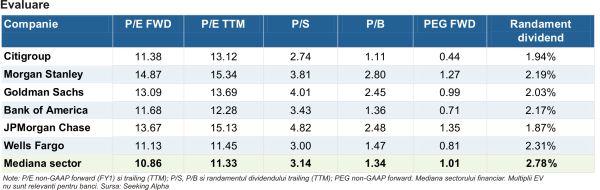
Comparativ cu mediana sectorului financiar, marile bănci americane se tranzacţionează în general cu o primă pe multiplul P/E forward (mediană: 10,86x). Morgan Stanley (14,87x, +36,9%), JPMorgan Chase (13,67x, +25,9%) şi Goldman Sachs (13,09x, +20,5%) au cele mai mari prime, în timp ce Wells Fargo (11,13x, +2,5%), Citigroup (11,38x, +4,8%) şi Bank of America (11,68x, +7,6%) sunt apropiate de mediană.
Diferenţele sunt şi mai mari pe P/B: Morgan Stanley (2,80x), JPMorgan Chase (2,48x) şi Goldman Sachs (2,45x) au valori de aproape două ori peste mediana sectorului (1,34x), în timp ce Citigroup este singura bancă din grup care se tranzacţionează sub mediană (1,11x, -17,2%). Raportat la creşterea aşteptată, Citigroup are cel mai redus PEG forward (0,44, faţă de mediana de 1,01), urmată de Bank of America (0,71) şi Wells Fargo (0,81), în timp ce JPMorgan Chase (1,35) şi Morgan Stanley (1,27) sunt peste mediană.
În concluzie, Citigroup, Bank of America şi Wells Fargo se tranzacţionează aproape de mediana sectorului, mai ieftin decât Morgan Stanley, JPMorgan Chase şi Goldman Sachs, care au prime de peste 20% pe P/E şi de peste 80% pe P/B. Randamentele dividendelor (1,87%-2,31%) sunt sub mediana sectorului (2,78%), însă JPMorgan Chase (16 ani), Goldman Sachs (14 ani), Bank of America şi Morgan Stanley (câte 12 ani) au serii lungi de majorări consecutive ale dividendului.
• Evoluţia preţului
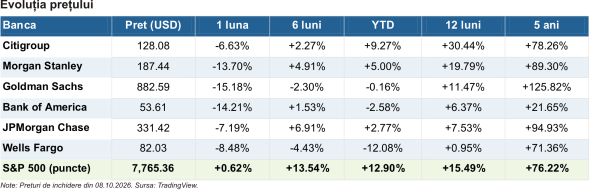
Acţiunile băncilor americane au fost puternic afectate în ultima lună de saltul randamentelor obligaţiunilor: toate cele şase titluri au scăzut în ultimele 30 de zile, între -6,63% (Citigroup) şi -15,18% (Goldman Sachs), în timp ce indicele S&P 500 a crescut cu 0,62% în aceeaşi perioadă.
De la începutul anului (YTD), doar Citigroup (+9,27%), Morgan Stanley (+5%) şi JPMorgan Chase (+2,77%) se află pe plus, toate sub performanţa S&P 500 (+12,90% YTD). Goldman Sachs este aproape de pragul de zero (-0,16%), Bank of America a scăzut cu 2,58%, iar Wells Fargo este cea mai slabă, cu -12,08%. Pe 12 luni, Citigroup (+30,44%) şi Morgan Stanley (+19,79%) sunt singurele peste indice (+15,49%), în timp ce Wells Fargo a stagnat (+0,95%).
Din punct de vedere tehnic, JPMorgan Chase, considerată reperul sectorului, s-a corectat cu aproximativ 11% de la maximul istoric de 366,50 dolari (13 august) până la minimul de 325,87 dolari din 1 octombrie, oprindu-se deasupra mediei mobile de 200 de zile şi a suportului canalului ascendent pe termen mediu. Indicatorul RSI a coborât la 31,62 pe 30 septembrie, aproape de zona de supravanzare. Zona de suport-cheie se află la 315,70-323 dolari, iar prima rezistenţă la 351,55 dolari (media mobilă de 50 de zile). Intervalul indicat de piaţa opţiunilor pentru raportare (aproximativ 317-346 dolari) acoperă atât zona de suport, cât şi apropierea de rezistenţă.
• Oportunităţi şi riscuri
Oportunităţi
Dobânzi mai mari pentru mai mult timp: majorările Fed pot susţine venitul net din dobânzi, iar JPMorgan Chase, Bank of America şi Citigroup şi-au confirmat sau majorat prognozele de NII pentru 2026.
Pipeline solid pe pieţele de capital: portofoliile de fuziuni, achiziţii şi listări descrise drept solide de Morgan Stanley şi Bank of America pot susţine comisioanele în trimestrul al patrulea şi în 2027.
Capital şi randamente pentru acţionari: nivelurile confortabile de capital susţin programe ample de răscumpărări şi serii lungi de majorări ale dividendului.
Riscuri
Normalizare după trimestrul al doilea: estimările sub nivelurile din trimestrul al doilea şi comentariile prudente privind investment banking şi tranzacţionarea (Bank of America, Goldman Sachs) pot dezamăgi, chiar şi în cazul unor cifre peste consens.
Randamente ridicate: pierderile nerealizate pe portofoliile de obligaţiuni, costurile mai mari ale depozitelor şi o cerere mai slabă de credite pot afecta profitabilitatea.
Calitatea creditului şi costuri: presiunea dobânzilor asupra consumatorilor şi cheltuielile în creştere (JPMorgan Chase, Goldman Sachs) pot eroda levierul operaţional.
• Concluzie
Marile bănci americane intră în sezonul de raportări cu estimări de creştere faţă de trimestrul al treilea din 2025, dar sub nivelurile excepţionale din trimestrul al doilea din 2026. Comentariile din timpul trimestrului au diferenţiat deja băncile: JPMorgan Chase şi Citigroup au semnalat o dinamică solidă, în timp ce Bank of America şi Goldman Sachs au temperat aşteptările. Pe termen scurt, atenţia investitorilor se îndreaptă către prognozele pentru venitul net din dobânzi şi costul depozitelor, către pipeline-ul de investment banking pentru trimestrul al patrulea din şi spre calitatea creditului. Volatilitatea poate persista atâta timp cât randamentele rămân la maximele ultimilor ani şi Fed continuă ciclul de majorări.
Sursele menţionate de TradeVille în această analiză sunt: Bloomberg, The Wall Street Journal, Seeking Alpha, TradingView, Market Chameleon, CME FedWatch, Trading Economics, FactSet, Zacks, Saxo Bank, MarketPulse, Barclays, Reuters, Bloomberg News, CNBC, MarketBeat, rapoartele companiilor.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.

 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului