 English
Patru dintre cele mai importante bănci centrale şi-au anunţat, în doar nouă zile, deciziile de politică monetară, iar direcţia a fost una singură: înăsprirea. Federal Reserve (Fed) din SUA a majorat dobânda de referinţă pentru prima dată din 2023, Banca Centrală Europeană (BCE) a urcat dobânzile pentru a doua oară în acest an, iar Bank of Japan a dus costul banilor la cel mai ridicat nivel din 1995. Bank of England a menţinut dobânda neschimbată, însă trei din nouă membri ai comitetului au votat pentru majorare. Numitorul comun al tuturor declaraţiilor este şocul energetic generat de conflictul din Orientul Mijlociu, la care guvernatorul Bank of Japan adaugă un al doilea factor: cheltuielile ridicate cu inteligenţa artificială. Pieţele au răspuns prin randamente mai mari ale titlurilor de stat, un dolar mai puternic şi o corecţie moderată a acţiunilor.
• Datele macro din SUA înaintea deciziei Fed
Şedinţa Fed din 15-16 septembrie a fost precedată de date care au întărit argumentul pentru majorare. Piaţa muncii a surprins în sens pozitiv: economia americană a creat 162.000 de locuri de muncă în august, mult peste consensul Dow Jones de 53.000 şi cel mai bun rezultat din martie, cu rata şomajului stabilă la 4,1% şi revizuiri în sus de 55.000 pentru iunie şi iulie. Datele privind inflaţia nu au adus, însă, nicio uşurare. Indicele preţurilor de producţie (PPI) a arătat, pe 10 septembrie, o creştere cu 4,2% a preţurilor finale ale energiei, cu un salt de 24,1% în cazul motorinei. A doua zi, a fost anunţată creşterea indicelui preţurilor de consum (CPI) cu 0,4% lunar, menţinând rata anuală la 3,4%, în linie cu aşteptările, în timp ce inflaţia de bază a accelerat cu 0,3% lunar, cu 0,1 puncte procentuale (pp) peste estimări, rămânând la 2,4% anual (YoY). Benzina s-a scumpit cu peste 27% faţă de august 2025, iar motorina a atins un record de 6 dolari pe galon.
Chiar în ziua deciziei Fed, vânzările cu amănuntul au fost raportate în creştere cu 1,2% în august, după un declin revizuit de 0,5% în iulie.
• Decizia Fed şi mesajul lui Kevin Warsh
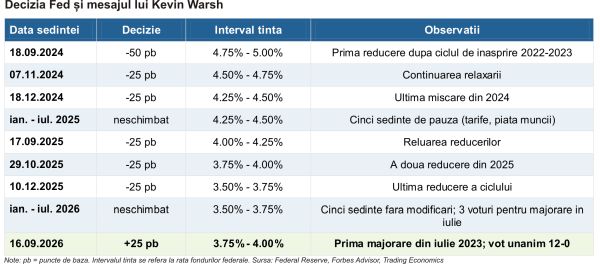
Comitetul Federal pentru Operaţiuni de Piaţă Deschisă (FOMC) a majorat unanim, cu 12 voturi la 0, intervalul ţintă al dobânzii cu 25 de puncte de bază, la 3,75%-4% - prima creştere din iulie 2023 până acum, după cinci şedinţe fără modificări în 2026. Comunicatul descrie o economie care se extinde într-un ritm solid, cu cheltuieli interne reziliente şi investiţii de capital robuste, şi precizează explicit că o politică mai restrictivă ar sprijini revenirea mai rapidă a inflaţiei la ţinta de 2%. Referinţele din iulie la şocurile de ofertă legate de energie au fost eliminate.
În conferinţa de presă, preşedintele Fed, Kevin Warsh, a transmis un mesaj clar restrictiv: "Inflaţia este prea ridicată şi este aşa de prea mult timp. (...) Cifrele inflaţiei din această vară nu îmi spun că tendinţele de fond s-au îmbunătăţit semnificativ".
Warsh a explicat trecerea de la pauza din iulie la majorarea unanimă din septembrie prin trei factori: activitatea economică şi piaţa muncii solide, inflaţia persistent ridicată şi evoluţiile geopolitice. El a descris o economie americană în consolidare: "Noile angajări, câştigurile din sectorul privat şi investiţiile de capital ale companiilor - fiecare dintre aceşti indicatori s-a îmbunătăţit în ultimele luni". A reiterat afirmaţia de la Jackson Hole, potrivit căreia i-ar fi greu să descrie condiţiile financiare generale drept restrictive, şi a prezentat majorarea drept eliminarea unei "doze de acomodare".
Warsh a refuzat, însă, orice angajament privind paşii următori, declarând: "Nu mă ocup cu indicaţii prospective" (forward guidance - orientări privind traiectoria viitoare a dobânzii). O înăsprire suplimentară rămâne posibilă, dar momentul şi amploarea vor depinde de datele economice.
Decizia a atras critici din partea administraţiei americane: Casa Albă a considerat că majorarea nu a fost susţinută de un argument economic convingător, iar preşedintele Donald Trump a cerut public dobânzi mult mai mici.
• Aşteptări pentru şedinţa din octombrie
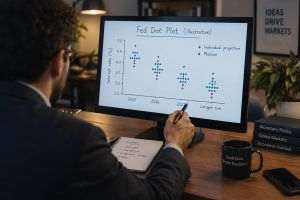
Proiecţiile individuale ale membrilor FOMC (dot plot) indică o continuare a înăspririi, dar nu un ciclu agresiv: doi participanţi consideră majorarea din septembrie suficientă pentru acest an, 12 anticipează încă una, iar patru văd două. Mediana plasează dobânda la 4%-4,25% la finalul anului. Ulterior, traiectoria se aplatizează - mediana rămâne neschimbată în 2027, apoi coboară la 3,75%-4% în 2028 şi la 3,50%-3,75% în 2029 - iar estimarea pentru dobânda de echilibru pe termen lung a urcat de la 3,06% la 3,25%.
Prognozele combină o creştere mai bună cu o inflaţie mai persistentă: mediana creşterii PIB a fost majorată cu 0,1 pp, la 2,3% pentru 2026 şi 2,4% pentru 2027, iar proiecţia pentru inflaţia de bază măsurată prin deflatorul cheltuielilor de consum personal (core PCE) a urcat la 3,4% în 2026. Comitetul nu anticipează revenirea inflaţiei la ţinta de 2% înainte de 2029.
Pentru şedinţa din 27-28 octombrie, probabilitatea unei noi majorări de 25 de puncte de bază, calculată de CME Group pe baza contractelor futures pe fonduri federale, a coborât imediat după decizie la aproximativ 50%, de la 54% înainte, pentru a reveni la circa 58% pe 19 septembrie. Cumulat, piaţa atribuie o probabilitate de circa 90% unui nivel mai ridicat al dobânzii până la şedinţa din 9 decembrie, cu 46% şanse pentru 4%-4,25% şi 44% pentru 4,25%-4,50%.
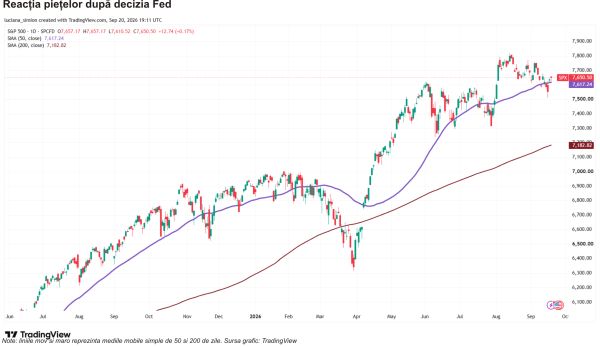
• Reacţia pieţelor după decizia Fed
Deşi majorarea era anticipată, tonul restrictiv a surprins parţial pieţele.
- Acţiuni: Pe 16 septembrie, Dow Jones Industrial Average a pierdut 1,21%, ajungând la 51.461,78 puncte, S&P 500 a scăzut cu 0,44%, la 7.552,14 puncte, iar Nasdaq Composite a încheiat aproape neschimbat. A doua zi, S&P 500 şi Nasdaq au revenit peste media mobilă de 50 de zile, iar S&P 500 a închis săptămâna la 7.650,50 puncte. Pe ansamblul săptămânii, S&P 500 a pierdut 0,1% şi Dow Jones 1,7%, în timp ce Nasdaq a câştigat 0,7% - investitorii au preferat tehnologia în detrimentul sectoarelor sensibile la dobândă.
- Titluri de stat: Randamentul titlurilor americane pe doi ani a atins 4,744%, maximul din iulie 2024, închizând în creştere cu 6,2 puncte de bază, la 4,738%, iar cel pe 10 ani a revenit peste pragul de 5.
- Valute şi materii prime: Indicele dolarului a urcat cu 0,63%, la 100,31, maximul din iulie, iar cursul euro/dolar a coborât cu 0,68%, la 1,1464. Aurul a pierdut 0,69%, atingând 4.263,19 dolari/uncie, iar argintul 0,36%, ajungând la 62,73 dolari/uncie. Ambele metale preţioase au recuperat pierderile până la finalul săptămânii. Preţul petrolului Brent s-a menţinut în jurul a 106 dolari/baril.
- Criptomonede: Reacţia a fost moderată - Bitcoin s-a menţinut în intervalul 75.000-75.800 dolari în jurul anunţului. Spre deosebire de ciclul din 2022, fondurile tranzacţionate la bursă (ETF) pe Bitcoin, cu active nete de circa 99 miliarde de dolari, au atenuat impactul. Cotaţia a revenit peste 80.000 de dolari în următoarele două zile.
• Deciziile BCE, Bank of England şi Bank of Japan
BCE a majorat, pe 10 septembrie, toate cele trei dobânzi de referinţă cu 25 de puncte de bază: facilitatea de depozit la 2,50%, operaţiunile principale de refinanţare la 2,65% şi facilitatea de creditare marginală la 2,90%. Este a doua majorare de la izbucnirea conflictului din Orientul Mijlociu, iar decizia a fost unanimă. Preşedintele BCE, Christine Lagarde, a calificat-o drept o decizie evidentă şi "robustă" în raport cu toate cele trei scenarii economice ale instituţiei, precizând că riscurile la adresa creşterii sunt orientate în jos, iar cele la adresa inflaţiei în sus. Noile proiecţii indică o inflaţie medie de 3% în 2026, 2,5% în 2027 şi 2,1% în 2028, cu revizuiri în sus pentru ultimii doi ani.
Bank of England a menţinut dobânda de referinţă la 3,75%, cu un vot de 6 la 3, cei trei disidenţi - economistul-şef Huw Pill, Megan Greene şi Catherine Mann - pledând pentru 4%. Inflaţia britanică a urcat la 3,1% în august, primul nivel peste 3% din martie, iar comitetul avertizează că va creşte în continuare. Petrolul Brent şi gazul natural pe piaţa angro britanică s-au scumpit cu 36%, respectiv 78% faţă de iulie. Guvernatorul Andrew Bailey a transmis: "Până acum, creşterea costurilor globale cu energia a avut un efect limitat asupra formării preţurilor şi salariilor în Marea Britanie. Dar, cu cât persistă mai mult această volatilitate, cu atât impactul asupra inflaţiei va fi mai mare şi cu atât este mai probabil să fie nevoie să majorăm dobânda". Pieţele anticipează o majorare în şedinţa din 5 noiembrie.
Bank of Japan a majorat, pe 18 septembrie, dobânda cu 25 de puncte de bază, la aproximativ 1,25%, cel mai ridicat nivel din 1995. Decizia a fost luată cu 7 voturi la 2, la doar trei luni de la majorarea precedentă - cel mai scurt interval de la încheierea programului de relaxare masivă, în martie 2024. Yenul a slăbit totuşi peste pragul de 157 pentru un dolar, investitorii concentrându-se pe lipsa unor indicaţii explicit restrictive şi pe cele două voturi împotrivă. Guvernatorul Kazuo Ueda a explicat: "Inflaţia de fond este acum destul de aproape de 2%, iar obiectivul nostru a devenit stabilizarea acesteia. Dar această etapă abia a început".
Cel mai direct răspuns privind elementele comune a venit tot de la Ueda: "Băncile centrale par să răspundă, toate, la factori similari. Unul este presiunea inflaţionistă generată de conflictul din Orientul Mijlociu. Altul este nivelul ridicat al cheltuielilor cu inteligenţa artificială, care exercită o presiune inflaţionistă moderată şi susţine creşterea economică". Dintre 52 de economişti chestionaţi înaintea deciziei, 93% anticipează cel puţin o nouă majorare a dobânzii în Japonia până la finalul lunii ianuarie.
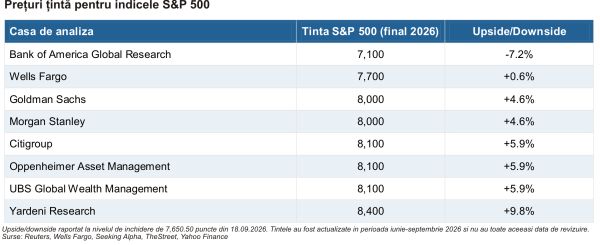
• Preţuri ţintă pentru indicele S&P 500
Dispersia estimărilor rămâne neobişnuit de mare: de la 7.100 de puncte, cea mai prudentă ţintă de pe Wall Street, până la 8.400 de puncte - o diferenţă de circa 17% din nivelul actual al indicelui.
• Concluzie
Septembrie 2026 marchează o schimbare de direcţie în politica monetară globală: după doi ani în care dezbaterea era despre ritmul reducerilor, pieţele discută acum viteza unui nou ciclu de înăsprire. Trei dintre cele patru bănci centrale au majorat dobânzile, iar a patra a semnalat că va face acelaşi lucru dacă şocul energetic persistă - toate invocând aceeaşi cauza principală, conflictul din Orientul Mijlociu, la care Bank of Japan adaugă cheltuielile cu inteligenţa artificială. Pe termen scurt, atenţia se mută către şedinţa Fed din 27-28 octombrie şi cea a Bank of England din 5 noiembrie, către traiectoria preţurilor energiei şi efectul randamentelor mai ridicate asupra evaluării acţiunilor.
Sursele menţionate de TradeVille în această analiză sunt: Federal Reserve, Banca Centrala Europeană, Bank of England, Bank of Japan, Bureau of Labor Statistics, CME Group (FedWatch), Reuters, CNBC, Euronews, UPI, Trading Economics, Forbes Advisor, Seeking Alpha, TheStreet, Yahoo Finance.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.

 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur



Opinia Cititorului