 English


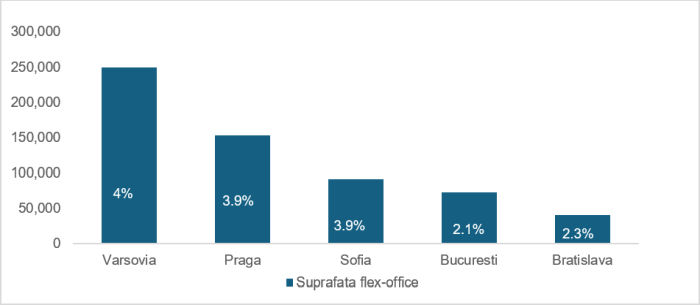
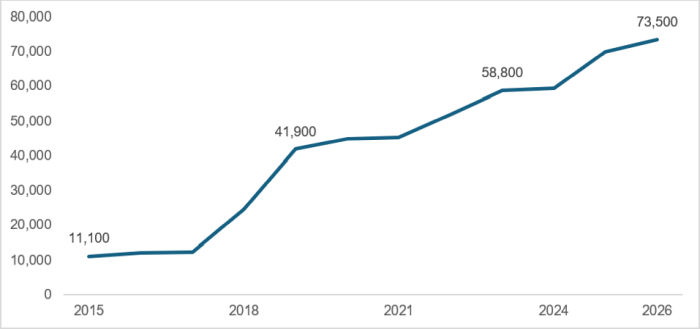
Stocul spaţiilor de birouri flexibile din Bucureşti a urcat la circa 73.500 de metri pătraţi şi reprezintă 2,1% din fondul total de birouri al Capitalei, potrivit unui raport realizat de Cushman & Wakefield Echinox remis redacţiei.
În ciuda unei expansiuni de peste 6,5 ori faţă de volumul de 11.100 de metri pătraţi consemnat în anul 2015, Bucureştiul rămâne sub nivelul celorlalte pieţe din regiune la ponderea spaţiilor flexibile. Varşovia deţine aproximativ 250.000 de metri pătraţi (4%), Praga însumează 153.300 de metri pătraţi (3,9%), Sofia are 92.000 de metri pătraţi (3,9%), iar Bratislava înregistrează 40.500 de metri pătraţi (2,3%), conform datelor menţionate.
„Dezvoltarea segmentului reflectă o schimbare mai amplă în modul în care companiile îşi planifică spaţiile de lucru. Pentru companii, spaţiul flexibil nu mai răspunde exclusiv unei nevoi temporare, ci poate completa strategia de ocupare a birourilor. Posibilitatea de a acomoda echipe de proiect, de a utiliza birouri satelit sau de a ajusta spaţiul în funcţie de evoluţia necesarului de personal aduce un grad suplimentar de flexibilitate. Din perspectiva proprietarilor, prezenţa unui centru de coworking într-o clădire adaugă o nouă dimensiune de flexibilitate, oferind chiriaşilor posibilitatea de a-şi extinde sau reduce rapid suprafaţa ocupată, fără a fi nevoiţi să schimbe clădirea. Astfel, coworkingul poate deveni un avantaj competitiv al proprietăţii, contribuind atât la atragerea, cât şi la retenţia chiriaşilor. În acelaşi timp, odată cu maturizarea pieţei, competiţia se mută dincolo de preţ către calitatea spaţiului, servicii, accesibilitate şi experienţa oferită utilizatorilor”, a declarat Mădălina Cojocaru, Partner, Office Agency, Cushman & Wakefield Echinox, transmite sursa citată.
În prezent sunt operaţionale 46 de centre gestionate de 24 de operatori, cu o concentrare masivă în zona Centru-Vest, perimetru ce grupează opt centre cu o suprafaţă totală de 16.000 de metri pătraţi, adică 21,8% din stocul local. Zona Centru consemnează cea mai ridicată pondere a spaţiilor flexibile în fondul propriu, respectiv 3,2% prin 12 centre (14.500 de metri pătraţi), urmată de Floreasca - Barbu Văcărescu cu 10.400 de metri pătraţi, zona centrală de afaceri cu 10.300 de metri pătraţi şi Dimitrie Pompeiu cu 9.700 de metri pătraţi. În restul oraşului, oferta include 5.300 de metri pătraţi în Expoziţiei, 3.100 de metri pătraţi în Nord, 1.900 de metri pătraţi în Pipera Nord, 1.300 de metri pătraţi în Vest şi 1.000 de metri pătraţi în Sud, în vreme ce zona de Est nu dispune de nicio unitate, potrivit comunicatului de presă.
Operatorii locali formează 62% din numărul total de jucători, iar primii patru operatori - IWG prin mărcile Regus şi Spaces, aSpace, HOTSPOT şi Mindspace - cumulează 63% din ofertă. Pe segmentul tarifelor, preţul lunar fără taxă pe valoarea adăugată variază între 150 şi 450 de euro pentru un birou, abonamentele de tip part-time cer între 100 şi 250 de euro, o poziţie de tip hot desk costă între 150 şi 250 de euro, un post dedicat impune un tarif între 200 şi 450 de euro, iar birourile private ajung la 300 - 500 de euro de persoană, informează compania.











 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur
































Opinia Cititorului