 English
FORT SA - companie românească specializată în securitate cibernetică - a raportat, pentru primul semestru din 2026, o creştere puternică a cifrei de afaceri, însoţită însă de trecerea pe pierdere la nivel de grup. Avansul a venit aproape integral din revânzarea de mărfuri şi licenţe, activitate cu marjă redusă, în timp ce veniturile din servicii - nucleul modelului de business - s-au contractat. Reacţia pieţei a fost severă: acţiunea a pierdut peste o cincime din valoare în şedinţa următoare publicării raportului. Întrebarea centrală rămâne dacă mixul se poate reechilibra spre servicii în a doua parte a anului.
• Rezultate financiare
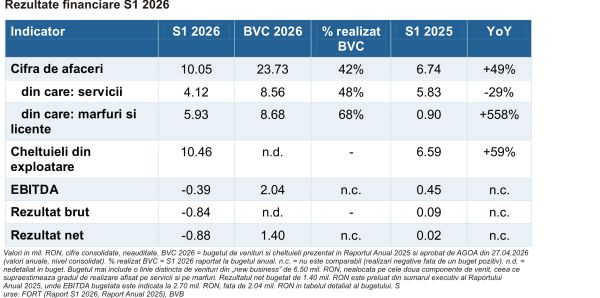
Nu există estimări ale analiştilor pentru FORT, însă raportarea se situează mult sub bugetul propriu (BVC) aprobat de acţionari pentru 2026. Cifra de afaceri consolidată a urcat cu 49%, la 10,05 milioane lei, acoperind 42% din buget, dar structura creşterii explică deteriorarea profitabilităţii.
Veniturile din vânzări de mărfuri şi licenţe au crescut de peste şase ori, la 5,93 milioane lei (+558% anual - YoY), în timp ce veniturile din servicii au scăzut cu 29%, la 4,12 milioane lei. Ponderea serviciilor în cifra de afaceri a coborât astfel de la 87% la 41%. Compania invocă reducerea investiţiilor în securitate la unii clienţi tradiţionali, internalizarea unor servicii de către aceştia şi amânarea unor proiecte previzionate pentru primul semestru, precizând că nu a pierdut clienţi semnificativi.
Efectul asupra marjelor este direct. Cheltuielile de exploatare au avansat cu 59%, la 10,46 milioane lei, aproape integral din costul mărfurilor (5,45 milioane lei, +583%). Marja brută pe componenta de mărfuri şi licenţe a fost de circa 8%, faţă de 11% în primul semestru din 2025, în timp ce cheltuielile cu personalul - preponderent fixe - au scăzut doar cu 5%, la 2,89 milioane lei, ajungând să reprezinte 70% din veniturile din servicii.
EBITDA consolidat a intrat pe teritoriu negativ, -0,39 milioane lei, faţă de +0,45 milioane lei în primul semestru din 2025, iar grupul a încheiat semestrul cu o pierdere netă de 0,88 milioane lei. Rezultatul include un element excepţional de 0,46 milioane lei, nedetaliat în raport; fără acesta, pierderea ar fi fost de circa 0,42 milioane lei.
La nivel individual, societatea-mamă a raportat o cifră de afaceri de 7,95 milioane lei (79% din grup) şi un EBITDA de -0,92 milioane lei, mai slab decât la nivel consolidat. Pierderea netă individuală se opreşte la 0,09 milioane lei, susţinută de venituri financiare de 1,05 milioane lei, în principal dividende de la filiale, eliminate în consolidare.
Bilanţul rămâne o zona de confort relativ: grupul nu are datorii financiare, iar numerarul a urcat la 3,14 milioane lei. Fluxul de numerar din exploatare a fost pozitiv, 0,38 milioane lei, faţă de -1,34 milioane lei în primul semestru din 2025. În schimb, creanţele au ajuns la 9,79 milioane lei, de două ori capitalurile proprii, iar durata medie de încasare rămâne foarte ridicată, 175 de zile. Lichiditatea curentă a coborât la 1,69, de la 2,34 la finalul anului trecut.
• Mesaje-cheie şi perspective
Directorul General Delia Necula descrie semestrul drept o continuare a consolidării începute la finalul lui 2025: „Următorul obiectiv este clar - creşterea veniturilor, însoţită de profitabilitate şi de o utilizare mai eficientă a resurselor”. Prioritatea a fost menţinerea oamenilor-cheie într-un context macroeconomic dificil.
Cel mai relevant semnal pentru a doua parte a anului este însă unul de prudenţă: în secţiunea de perspective, conducerea precizează că, având în vedere evoluţia proiectelor şi a oportunităţilor comerciale, rămâne „rezervată” în privinţa atingerii obiectivelor asumate la începutul anului. Practic, bugetul anual - 23,73 milioane lei cifră de afaceri şi 2,04 milioane lei EBITDA - devine puţin probabil.
Direcţiile anunţate pentru al doilea semestru din 2026 sunt concentrate pe recurenţă: SOC as a Service, modelul de Managed Security Services Provider (MSSP), consultanţă de conformitate şi securitatea soluţiilor bazate pe inteligenţă artificială. Compania invocă şi un scor NPS de peste 85 în rândul clienţilor existenţi, faţă de un reper sectorial de 55 pentru industria IT.
Tot în primul semestru din 2026, AGEA a aprobat dizolvarea şi lichidarea subsidiarei ISEC Associates, iar mandatul directorului general a fost prelungit până în 2029. Compania a programat pentru astăzi o teleconferinţă cu investitorii, eveniment care ar trebui să clarifice traiectoria comercială şi natura elementului excepţional.
• Sentimentul pieţei, acţionariat şi lichiditate
FORT nu este acoperită de analişti şi nu există un consens de recomandări sau preţuri ţintă, situaţie tipică pentru segmentul AeRO. În lipsa unui reper extern, evaluarea se sprijină pe multiplii proprii, pe comparaţia cu emitenţii similari de la BVB şi pe gradul de realizare al bugetului.
Acţionariatul este concentrat: Impetum Group controlează compania prin Agista Investments (37,91%) şi Impetum Investments (25,95%), poziţie rotunjită la finalul lui 2024, când Bittnet Systems a ieşit din acţionariat; ATM Ventures deţine circa 14,8%. Compania nu are o politică de dividende definitivată.
• Evaluare
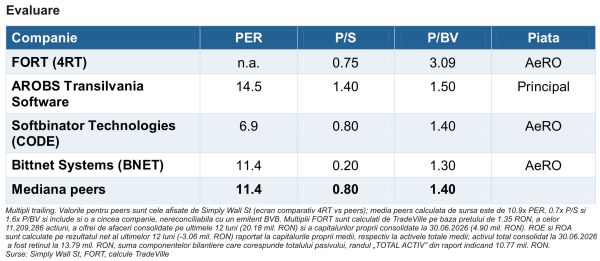
La un preţ de 1,35 lei, capitalizarea FORT este de circa 15,1 milioane lei (2,9 milioane euro). Întrucât compania a raportat pierdere atât în 2025, cât şi în primul semestru din 2026, PER nu este calculabil, iar aceeaşi limitare se aplică multiplului EV/EBITDA. Rămân relevanţi multiplii construiţi pe venituri şi pe activul net. P/BV (preţ raportat la valoarea contabilă a capitalurilor proprii) este de 3,1x, peste mediana emitenţilor IT comparabili de la BVB (circa 1,4x), deşi FORT este singura companie din grup fără profit. P/S (preţ raportat la vânzări) de 0,75x se situează aproape de mediana societăţilor similare (0,8x), iar ajustat pentru numerarul net, EV/Sales coboară la circa 0,6x: piaţa plăteşte pentru cifra de afaceri un preţ comparabil cu al sectorului, dar pentru activul net o primă consistentă.
Indicatorii de rentabilitate sunt negativi: ROE şi ROA pe ultimele 12 luni sunt de circa -57%, respectiv -23%, puternic distorsionate însă de deprecierea fondului comercial aferent ISEC, recunoscută în al doilea semestru din 2025 (element nemonetar, nerecurent, circa 2 milioane lei). Ajustate, ROE ar fi de circa -20%, iar ROA de aproape -8%, nivel care reflectă strict deteriorarea operaţională.
Un reper util este Safetech Innovations (BVB: SAFE), celălalt emitent local cu profil de securitate cibernetică: în primul semestru din 2026 a raportat venituri de 25,7 milioane lei (+34% YoY) şi un profit net de 8,5 milioane lei (+53% YoY) - un semn că dificultăţile FORT ţin mai degrabă de execuţia comercială decât de cererea din piaţă.
• Evoluţia preţului şi reacţia pe bursă
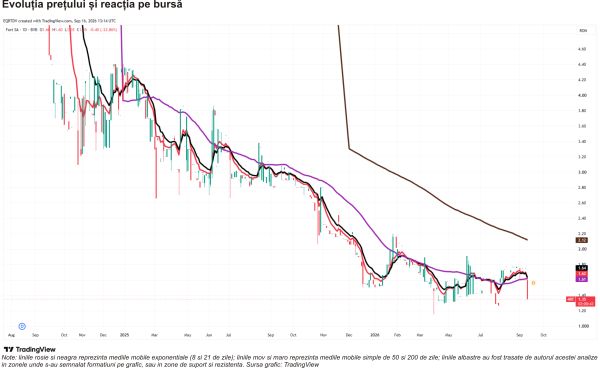
Reacţia la raportare a fost puternic negativă: acţiunea a coborât cu 22,86%, la 1,35 lei, în şedinţa din 16 septembrie, prima zi completă de tranzacţionare după publicarea raportului. De la începutul anului (YTD), 4RT pierde 12,34%, iar pe ultimele 12 luni 55,59%.
Decalajul faţă de reperul propriu de piaţă este substanţial: indicele BETAeRO avansează cu 11,47% de la începutul anului şi cu 7,86% pe ultimele 12 luni, în timp ce 4RT pierde 12,34%, respectiv 55,59%. Evoluţia este divergentă şi în interiorul grupului de emitenţi IT: Bittnet Systems, fost acţionar al FORT, câştigă 30,80% YTD.
Din punct de vedere tehnic, imaginea rămâne negativă. Cotaţia se tranzacţionează sub toate mediile mobile relevante: mediile exponenţiale de 8 şi 21 de zile (1,62-1,64 lei) şi media simplă de 50 de zile (circa 1,61 lei) sunt grupate imediat deasupra preţului şi formează prima rezistenţă, în timp ce media de 200 de zile, la circa 2,12 lei, confirmă trendul descendent de fond, activ din 2024.
Suportul imediat se află în zona 1,30-1,33 lei, minimul anului atins pe 6 aprilie 2026, urmat de zona 1,20 lei. O revenire deasupra zonei 1,60-1,65 lei ar fi primul semnal de stabilizare, iar lichiditatea redusă a simbolului amplifică mişcările în ambele sensuri.
• Oportunităţi şi riscuri
Oportunităţi
Acordul-cadru cu Autoritatea pentru Digitalizarea României: FORT este una dintre cele zece companii selectate pentru evaluarea securităţii cibernetice la migrarea aplicaţiilor în Cloudul Privat Guvernamental, acord-cadru de 110,74 milioane lei fără TVA, pe 48 de luni, finanţat prin PNRR; contractele subsecvente nu sunt garantate.
Presiunea de reglementare ca motor de cerere: aplicarea NIS2 prin OUG 155/2024 şi Legea 124/2025, alături de DORA, aduce obligaţii de audit, de raportare a incidentelor şi răspundere directă a conducerii, iar DNSC a trecut în a doua jumătate a lui 2026 la faza sancţionatorie.
Bilanţ fără datorii şi pivot spre recurenţă: numerarul de 3,14 milioane lei şi absenţa datoriilor oferă un tampon pentru tranziţie, iar accentul pe SOC as a Service şi pe modelul MSSP vizează componenta de venituri cu vizibilitate mai bună.
Riscuri
Deteriorarea mixului de venituri: creşterea se sprijină pe revânzări cu marjă brută de circa 8%, în timp ce serviciile, purtătoare de marjă, se contractă; structura de costuri fixe nu este acoperită de acest mix.
Capital de lucru şi concentrarea creanţelor: creanţe de 9,79 milioane lei la capitaluri proprii de 4,90 milioane lei, o durată medie de încasare de 175 de zile şi dependenţa de contracte mari de revânzare expun compania la riscul de neîncasare.
Buget probabil neatins şi erodarea capitalurilor: conducerea se declară rezervată faţă de obiectivele anuale, iar o a doua pierdere anuală consecutivă ar eroda în continuare capitalurile proprii, după scăderea de 28% din 2025.
Competiţie şi dimensiune: într-o piaţă în care Safetech Innovations creşte cu peste 30% şi în care activează integratori internaţionali, dimensiunea redusă a echipei şi lichiditatea scăzută a acţiunii limitează puterea comercială şi accesul la finanţare.
• Concluzie
FORT încheie primul semestru cu o cifră de afaceri în creştere cu aproape 50%, dar cu EBITDA negativ şi cu pierdere netă la nivel de grup, pe fondul unui mix deplasat dinspre servicii către revânzarea de mărfuri şi licenţe. Bilanţul rămâne fără datorii, însă capitalul de lucru merită urmărit îndeaproape. Pe termen scurt, atenţia investitorilor se mută către teleconferinţa de astăzi, către ritmul de conversie a acordului-cadru cu ADR în contracte subsecvente şi spre revenirea veniturilor din servicii.
Sursele menţionate de în această analiză sunt: raport semestrial FORT, raport anual 2025 (buget 2026), rapoarte curente BVB, Simply Wall St, TradingView, DNSC, ASF, presă locală.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur



Opinia Cititorului