English
Reporter: Aveţi studii în domeniul matematicii şi lucraţi în managementul activelor şi pasivelor (ALM), în industria asigurărilor. Cum influenţează această combinaţie modul în care priviţi riscul şi oportunităţile de investiţii? Vă determină acest lucru să analizaţi pieţele diferit faţă de un investitor individual obişnuit?
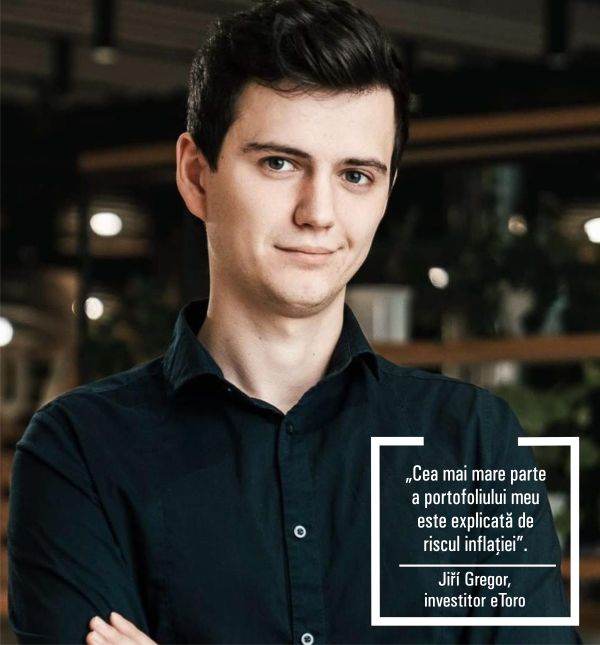
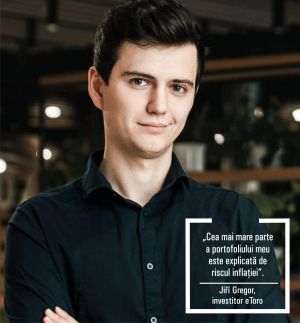
Jiøí Gregor: Am studiat matematica şi am petrecut ani de zile lucrând ca actuar înainte de a trece în managementul activelor şi pasivelor (ALM) în asigurări. Această activitate te învaţă că riscurile periculoase sunt cele lente. Toată lumea vede un crah financiar. Puţini oameni observă cum ratele dobânzilor şi inflaţia schimbă în linişte valoarea reală a unei promisiuni de plată peste douăzeci de ani.
Majoritatea investitorilor individuali măsoară succesul în randamente nominale. Eu mă întreb ce vor putea cumpăra aceşti bani peste douăzeci de ani. Această întrebare contează mai mult astăzi decât în oricare alt moment din ultimele decenii. Guvernele înregistrează datorii record, iar din punct de vedere istoric, calea de ieşire din datoriile record a fost inflaţia. Această singură idee explică cea mai mare parte a portofoliului meu, inclusiv bitcoin.
Reporter: Afirmaţi că sunteţi un investitor pe termen lung, influenţat de Benjamin Graham şi de investiţiile bazate pe valoare (value investing). Atunci când o acţiune scade brusc, cum decideţi dacă este cu adevărat subevaluată sau dacă piaţa avertizează corect că afacerea are probleme?
Jiøí Gregor: O scădere a preţului îmi spune că piaţa este îngrijorată. Nu îmi spune şi dacă această îngrijorare este justificată. Verific dacă respectiva companie poate supravieţui câtorva ani grei fără finanţare nouă, dacă problema este ciclică sau structurală şi dacă persoanele din interior (insiders) cumpără acţiuni.
Inflaţia adaugă încă un filtru. Dacă ratele dobânzilor rămân ridicate pentru mai mult timp, companiile ieftine, dar cu multe datorii, sunt capcane, deoarece refinanţarea le înghite valoarea. Ceea ce caut eu sunt lichidităţile nete (net cash) şi puterea de stabilire a preţurilor (pricing power). Un indicator P/E scăzut aplicat unui bilanţ contabil slab este modul în care investitorii axaţi pe valoare (value investors) pierd bani.
Reporter: Portofoliul dumneavoastră combină active destul de tradiţionale - cum ar fi acţiuni cu multiplu P/E scăzut şi plătitoare de dividende - cu active precum Bitcoin, aur şi obligaţiuni indexate la inflaţie. Cum se îmbină aceste investiţii foarte diferite în cadrul aceleiaşi strategii globale?
Jiøí Gregor: Privesc această strategie ca pe două tranzacţii separate. Prima este inflaţia. Datoria publică ridicată, creşterea rapidă a masei monetare, tarifele vamale şi perturbările energetice din jurul Strâmtorii Hormuz se cumulează într-un val de inflaţie pe care piaţa nu îl include încă în preţ. Aurul sau obligaţiunile indexate cu inflaţia ar oferi şi ele o acoperire (hedge), dar mă aştept ca bitcoin să le depăşească pe amândouă. Prin urmare, bitcoin este instrumentul meu de protecţie, alături de Cal-Maine Foods. A doua tranzacţie este reprezentată de companiile de software pe care piaţa le-a considerat deja pierdute din cauza inteligenţei artificiale.
Bitcoin este locul în care latura mea axată pe valoare (value) se întâlneşte cu cea macroeconomică (macro). Nu generează profituri, iar Graham nu s-ar fi atins niciodată de criptoactive. Însă atunci când guvernele îşi diluează datoriile prin inflaţie, activele rare sunt reevaluate, iar bitcoin este cel mai rar activ pe care îl cunosc. Acest deceniu reprezintă primul său test real ca instrument de protecţie împotriva inflaţiei. Şi mă aştept să îl treacă cu succes.
• Gestionarea unui portofoliu în mod public
Reporter: Investiţi pe eToro de aproximativ şase ani, având peste o mie de oameni care vă copiază portofoliul. Cum vă afectează modul de a investi faptul că ştiţi că alţi oameni vă urmăresc deciziile? Şi ce v-a învăţat acest lucru despre comportamentul investitorilor individuali atunci când pieţele devin volatile?
Jiøí Gregor: Peste 1.100 de oameni mă copiază, aşa că aştern în scris motivele pentru care cumpăr înainte de a face achiziţia efectivă. Dacă nu pot explica o tranzacţie în două propoziţii pe fluxul de noutăţi (feed), atunci nu o mai realizez.
Mă aşteptam la panică la fiecare scădere masivă a pieţei (sell-off). Nu s-a întâmplat aşa. Majoritatea celor care mă copiază pe termen lung trec cu răbdare prin perioadele de scădere (drawdowns), deoarece cunosc planul de dinainte. În cazul bitcoin, le-am spus cu mult timp înainte la ce nivel voi începe să-mi reduc poziţia (trimming) şi faptul că doar o voi reduce, nu voi ieşi de tot din piaţă. Nimeni nu trebuie să ghicească ce voi face atunci când preţul se mişcă.
Reporter: Aţi spus că persoanele care copiază un investitor ar trebui să înceapă cu sume mici şi să îşi construiască poziţia treptat. În acelaşi timp, aţi menţionat şi că investitorii trebuie să înţeleagă raţionamentul din spatele unei tranzacţii. Cum îi încurajaţi pe cei care vă copiază să înveţe, în loc să-ţi urmărească pur şi simplu mişcările?
Jiøí Gregor: Începe cu sume mici, pentru că îţi înveţi adevărata toleranţă la risc abia atunci când proprii tăi bani sunt pe minus! Apoi, adaugă treptat în timp! Bitcoin este cel mai clar exemplu. Dacă mă copiezi doar pentru că a crescut anul trecut, îl vei vinde la prima scădere de 30%. Dacă mă copiezi pentru că şi tu crezi că guvernele îşi vor dilua datoriile prin inflaţie, atunci îl vei păstra. De aceea îmi explic tranzacţiile pe fluxul de noutăţi (feed). Prefer să pierd un investitor care nu este de acord cu mine, decât să păstrez unul care nu ştie ce deţine.
Reporter: Una dintre cele mai dificile părţi ale investiţiilor este să ştii când să rămâi răbdător şi când să admiţi că ideea ta iniţială a fost greşită. Dacă o investiţie în care credeţi continuă să scadă, care sunt semnalele care vă spun să păstraţi poziţia, să cumpăraţi mai mult sau să vă răzgândiţi?
Jiøí Gregor: Cal-Maine Foods, cel mai mare producător de ouă din SUA, a scăzut puternic pe măsură ce preţurile ouălor au coborât de la nivelurile record. Eu am continuat să cumpăr. Este o companie ciclică aflată la baza ciclului său economic, care dispune de lichidităţi nete (net cash), iar oamenii nu se vor opri din mâncat ouă. Peter Lynch avertiza că acţiunile ciclice sunt uşor de cumpărat la vârf şi greu de cumpărat în momentele de declin maxim. Iar când inflaţia revine, alimentele sunt printre primele lucruri care se scumpesc.
Ceea ce mi-ar schimba opinia ţine strict de afacere: apariţia datoriilor, pierderea cotei de piaţă sau o alocare defectuoasă a capitalului. O simplă scădere a preţului nu o va face. Răbdarea se transformă în încăpăţânare în momentul în care începi să inventezi motive noi pentru a păstra o investiţie.
• Cât de multă informaţie înseamnă prea mult?
Reporter: Spuneţi că investitorii au, probabil, nevoie de mai puţine informaţii decât cred şi că un volum prea mare de date poate, de fapt, să dăuneze procesului de luare a deciziilor. Într-o piaţă marcată de războaie, tensiuni geopolitice, rate ale dobânzilor în schimbare şi ştiri financiare constante, cum decideţi ce informaţii contează cu adevărat şi ce ar trebui să ignore investitorii?
Jiøí Gregor: În econometrie înveţi că adăugarea de variabile face ca un model să se potrivească mai bine cu trecutul, dar să prognozeze mai prost viitorul. Investitorii fac exact acelaşi lucru cu ştirile. Filtrul meu constă într-o singură întrebare: schimbă acest lucru fluxurile de numerar (cash flows) sau inflaţia pe o perioadă de câţiva ani? Situaţia din Strâmtoarea Hormuz o face, deoarece se reflectă direct în preţurile energiei. Acesta este unul dintre motivele pentru care deţin bitcoin. Majoritatea titlurilor zilnice de ştiri nu au acest efect. Ignor preţurile-ţintă (price targets), prognozele trimestriale privind PIB-ul şi pe oricine explică evoluţia de ieri cu o încredere deplină.
Reporter: Aţi creat Investment Titans, unde versiuni bazate pe inteligenţă artificială ale unor investitori precum Benjamin Graham, Warren Buffett, Peter Lynch, George Soros şi Cathie Wood analizează investiţiile din perspective foarte diferite. De ce aţi ales stiluri de investiţii atât de diferite şi ce poate învăţa un investitor comparându-le răspunsurile?
Jiøí Gregor: Pentru că nu sunt de acord între ei. Graham vrea siguranţă şi un preţ scăzut. Buffett vrea o afacere excelentă la un preţ corect. Lynch vrea o poveste pe care o înţelege. Soros urmăreşte contextul macroeconomic şi psihologia maselor, iar Cathie Wood caută inovaţia disruptivă.
Pune-i în faţa aceleiaşi pieţe şi vei vedea diferenţa. Agentul lui Buffett alege Cal-Maine: o afacere simplă, lichidităţi nete (net cash) şi un produs pe care oamenii îl cumpără în fiecare săptămână. Agentul lui Cathie Wood alege Tesla şi nu-i pasă deloc de ouă. Fiecare are dreptate în cadrul propriei logici. Problema este că majoritatea investitorilor amestecă cele două logici: cumpără Tesla din motivele lui Wood şi apoi o vând în panică din motivele lui Graham. Compararea acestor „Titani” îţi arată ce logică foloseşti tu, de fapt.
• Determinarea agenţilor AI să intre în contradicţie
Reporter: Una dintre caracteristicile mai neobişnuite ale Investment Titans este că agenţii AI nu oferă pur şi simplu opinii separate - ei pot analiza şi contesta concluziile celorlalţi înainte de a genera o viziune finală de investiţii. De ce este importantă această dezbatere? Poate contradicţia dintre agenţi să ajute un investitor să evite să devină prea ataşat de o singură idee?
Jiøí Gregor: În asigurări, niciun model nu ajunge în faţa consiliului de administraţie fără o validare independentă. Cineva trebuie mai întâi să încerce să îl destabilizeze sau să îi găsească punctele slabe (try to break it). Mi-am dorit acelaşi lucru pentru ideile de investiţii, mai ales pentru că un singur model de limbaj tinde să fie de acord cu oricine îi pune întrebarea.
Un detaliu amuzant: „Titanii” sunt de acord asupra unui singur lucru, şi anume că niciunuia dintre ei nu îi place bitcoin. Le-am citit argumentele şi, cu toate acestea, îl deţin în continuare. Nu ai nevoie ca agenţii să fie de acord cu tine. Ai nevoie în schimb să cunoşti cel mai puternic argument împotriva poziţiei tale înainte ca piaţa să ţi-l arate direct.
Reporter: Aţi argumentat recent împotriva ideii unei „apocalipse SaaS”, afirmând că AI poate face software-ul mai uşor de dezvoltat, dar nu elimină neapărat avantajele companiilor consacrate precum Adobe, SAP şi Monday.com. Pe termen lung, unde credeţi că va ajunge cea mai mare parte a valorii economice generate de AI: la companiile care dezvoltă modelele de AI, la companiile de software consacrate care vând inteligenţă artificială clienţilor existenţi sau în altă parte?
Jiøí Gregor: Cea mai mare parte a valorii va ajunge la companiile care deţin deja clientul. Inteligenţa artificială face codul mai ieftin, dar asta nu va determina o companie mare să renunţe complet la sistemul SAP care îi gestionează contabilitatea şi lanţul de aprovizionare. SAP, Adobe şi Monday.com au deja clienţii, datele şi fluxurile de lucru, aşa că pot vinde AI-ul ca pe o actualizare (upgrade) unor oameni care le plătesc deja.
Piaţa le evaluează în prezent ca şi cum ar fi victime ale inteligenţei artificiale. Eu cred că vor fi printre cei mai mari vânzători ai acesteia, motiv pentru care am cumpărat acţiuni Adobe şi SAP. Dezvoltatorii de modele se vor descurca bine, dar ei ard cantităţi uriaşe de capital într-un război al preţurilor. Construirea modelului este costisitoare. Acolo unde sunt banii cu adevărat este în deţinerea relaţiei cu clientul.
Reporter: Mulţumesc!
 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur