 English
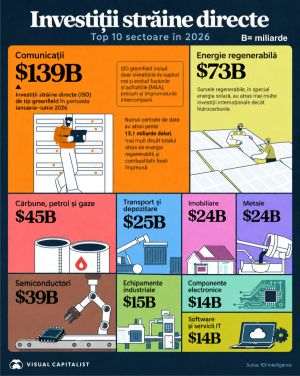
Metalele au intrat în ultimul trimestru al anului 2026 pe două traiectorii divergente. Segmentul industrial rămâne susţinut de deficitul de ofertă, de electrificare şi de cererea generată de centrele de date, cuprul atingând noi maxime istorice în septembrie, iar aluminiul menţinându-se pe plus. Segmentul preţios a pierdut o parte importantă din avansul acumulat la începutul anului, după ce Rezerva Federală (Fed) din SUA a majorat dobânda pentru prima dată din 2023: aurul se află aproape de nivelul de la 1 ianuarie, iar argintul şi platina sunt pe minus de la începutul anului. Prima geopolitică legată de conflictul din Orientul Mijlociu rămâne variabilă cu cel mai mare impact pe termen scurt, în ambele direcţii, potrivit unui raport elaborat de Departamentul de Analiză al TradeVille.
• Metalele industriale - esenţiale pentru industrie
Metalele industriale sunt materii prime esenţiale pentru industrie, construcţii, energie, transporturi şi infrastructură, iar evoluţia lor este strâns legată de ciclul economic, cererea din China, investiţiile în infrastructură, tranziţia energetică şi costurile de producţie. Pe bursele internaţionale acestea sunt urmărite în special prin contractele pe metale neferoase, unde London Metal Exchange (LME) rămâne una dintre principalele pieţe globale de formare a preţurilor. Principalele metale industriale urmărite de investitori sunt cuprul, aluminiul şi nichelul, toate fiind tranzacţionate pe London Metal Exchange. Fierul şi oţelul rămân esenţiale pentru industrie şi construcţii, dar sunt analizate de regulă separat, prin evoluţia minereului de fier, a oţelului şi a cererii din infrastructură şi producţie industrială. Investitorii pot obţine expunere la acest segment prin bursele de mărfuri, contracte futures, instrumente care urmăresc preţul metalelor, ETF-uri pe metale industriale sau ETF-uri axate pe companii miniere şi producătoare. Cele mai relevante metale rămân cuprul, aluminiul şi nichelul, deoarece au legătură directă cu electrificarea, reţelele energetice, producţia industrială, bateriile şi tranziţia energetică.
• Cuprul, la noi maxime istorice
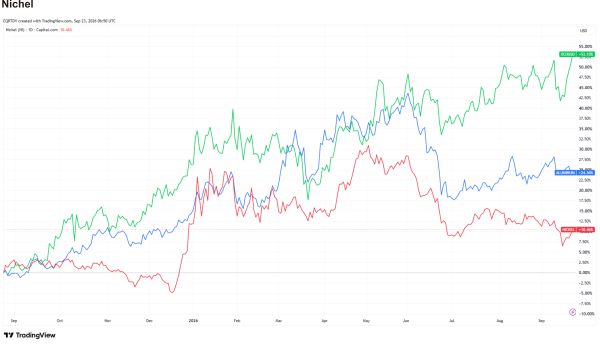
Cuprul a fost cel mai puternic metal industrial al anului 2026 şi a atins, în septembrie, o serie de maxime istorice, ultimul chiar pe 23 septembrie, când cotaţia a urcat către 6,8 dolari/livră, după recordul absolut de 6,85 dolari/livră înregistrat în cursul lunii. Contractul la 3 luni de pe LME urcase până la 14.875 dolari/tonă pe 10 septembrie, depăşind recordul de 14.533 dolari/tonă stabilit cu doar câteva sesiuni înainte. La închiderea anului 2025, acelaşi contract se situa la 12.423 dolari/tonă.
Susţinerea vine din două direcţii. Prima este oferta. Producţia minieră globală a scăzut cu 1,1% anual (YoY) în prima jumătate a lui 2026, iar perturbările de la mine importante din Indonezia şi Republica Democrată Congo au eliminat aproximativ 600.000 de tone din producţia anuală aşteptată. Chile, cel mai mare producător mondial, a raportat o producţie de 403.420 tone în iulie, faţă de 447.290 tone în luna anterioară. A două direcţie este cererea, susţinută de reţelele electrice, de centrele de date şi de sectorul de apărare.
A treia variabilă, cea mai volatilă, este politică comercială americană. Departamentul Comerţului a propus taxe de 15% pe cuprul rafinat începând din ianuarie 2027 şi de 30% din 2028, măsură care aşteaptă încă decizia prezidenţială. Amânarea acestei decizii, raportată la mijlocul lunii septembrie, a declanşat o corecţie de aproximativ 6%, până la un minim de trei săptămâni de 13.958 dolari/tonă, pentru că urgenţa cumpărătorilor chinezi de a se aproviziona în avans a dispărut. Structura curbei a reflectat aceeaşi schimbare: pe 15 septembrie, spread-ul cash/3 luni trecuse într-un discount de 67,50 dolari/tonă, adică în contango, după backwardation-ul care susţinuse preţurile în august.
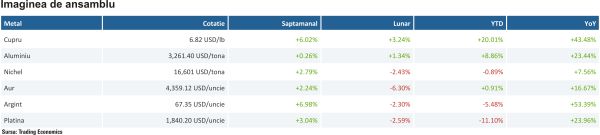
După corecţia de la mijlocul lunii, preţul a recuperat integral şi a înscris noi maxime, susţinut de semnale mai bune din China şi de aşteptările privind cererea din centrele de date şi din sectorul AI, alimentate de raliul recent al acţiunilor de tehnologie. Premium-ul Yangshan, un indicator al cererii de import a Chinei, a urcat la 121 dolari/tonă, cel mai ridicat nivel din noiembrie 2022. Cuprul se află astfel pe plus cu 20,01% de la începutul anului şi cu 43,48% faţă de acum 12 luni, dar evoluţia pe termen scurt depinde de combinăţia dintre decizia privind tarifele, cererea din China şi nivelul stocurilor din depozitele americane, unde s-a concentrat o parte disproporţionată din metalul disponibil la nivel global.
• Aluminiul, în avans consolidat după normalizarea ofertei
Aluminiul rămâne pe plus cu 8,86% de la începutul anului şi cu 23,44% faţă de acum 12 luni, la o cotaţie de 3.261,40 dolari/tonă, dar a intrat într-o fază mai calmă după vârfurile din prima parte a anului. Contractul la 3 luni se situa la 3.250 dolari/tonă pe 11 septembrie, în scădere cu 68 dolari/tonă într-o singură şedinţă, iar cotaţia cash, la 3.274 dolari/tonă, revenise peste cea forward, ceea ce indică o reîntoarcere la backwardation şi o disponibilitate fizică încă tensionată.
Perturbarea din alumină s-a încheiat: Norsk Hydro a readus rafinăria Alunorte la capacitate completă încă din 13 august, după un acord temporar de acces la terminal, cu o producţie pierdută estimată la 100.000-120.000 de tone şi un impact de 75-100 milioane de dolari în trimestrul al treilea. În paralel, baza europeană de topitorii se reface: Alcoa San Ciprian a revenit la producţie completă, Hydro a repornit Slovalco, iar Century a repornit Nordural.
Pe partea de reglementare, Uniunea Europeană a renunţat la taxa de export de 15% pe deşeurile de aluminiu şi pregăteşte în schimb un act delegat care ar interzice exporturile de deşeuri de aluminiu către ţări din afara OCDE, cu adoptare vizată pentru decembrie 2026. Premium-ul pe billete la Brescia a scăzut la 1.075-1.150 dolari/tonă la finalul lui august, cu aproximativ 11% sub vârful din 5 iunie, în timp ce diferenţialul pentru metalul cu amprentă redusă de carbon a urcat la 15-30 dolari/tonă, consecinţă directă a diferenţierii introduse de CBAM.
• Nichelul, singurul metal industrial major pe minus
Nichelul este singurul dintre metalele industriale mari care se află încă pe minus de la începutul anului, cu -0,89%, după ce a urcat spre 20.000 dolari/tonă în luna mai. Cotaţia se situa la 16.601 dolari/tonă pe 23 septembrie, în creştere cu 2,79% pe săptămână, dar în scădere cu 2,43% în ultima lună. Explicaţia este stocul. Rezervele LME au trecut de 270.000 de tone şi au ajuns la aproximativ 274.000 de tone la mijlocul lunii septembrie, iar ING estimează că piaţa globală rămâne în surplus în 2026, cu un excedent de aproximativ 261.000 de tone. Politica indoneziană acţionează în sens opus, dar insuficient pentru a inversa tendinţa: cota de minereu RKAB pentru 2026 a fost redusă la 260-270 milioane de tone metrice umede, faţă de 379 milioane aprobate în 2025. Eramet a repornit operaţiunile de la Weda Bay după suspendarea din mai, când îşi epuizase cota redusă de 12 milioane de tone, faţă de 32 milioane în 2025.
Sub aproximativ 17.000 dolari/tonă, o parte dintre topitoriile indoneziene intră în zona de presiune pe marjă, din cauza costurilor mai mari cu minereul, a utilizării reduse şi a cheltuielilor cu energia. Cererea downstream rămâne inegală: oţelul inoxidabil din China şi Indonezia funcţionează la rate bune, în timp ce segmentul de precursori pentru baterii a încetinit în trimestrul al treilea, pe fondul rebalansării către chimii LFP, cu conţinut mai redus de nichel.
• Metale preţioase - active de refugiu şi materiale cu utilizare industrială
Metalele preţioase sunt materii prime cu rol dublu: active de refugiu şi materiale utilizate în aplicaţii industriale. Evoluţia lor este influenţată de inflaţie, dobânzile reale, dolarul american, riscurile geopolitice, cererea băncilor centrale şi cererea industrială, mai ales în cazul argintului şi al platinei. Principalele metale preţioase sunt aurul, argintul şi platina. Aurul este urmărit în principal că activ de refugiu şi instrument de diversificare, argintul combină rolul investiţional cu cererea industrială, inclusiv din tehnologii cu energie solară, iar platina este strâns legată de industria auto, catalizatori şi aplicaţii industriale. Investitorii pot obţine expunere la acest segment prin bursele de mărfuri, contracte futures, instrumente care urmăresc preţul metalelor fizice, ETF-uri dedicate sau acţiuni şi ETF-uri ale companiilor miniere, notează TradeVille.
• Politica monetară a devenit factorul dominant
Pe 16 septembrie 2026, Comitetul Federal pentru Piaţă Deschisă din cadrul Fed a majorat dobânda de referinţă cu 25 de puncte de bază, la un interval de 3,75%-4%, printr-un vot unanim de 12-0. Este prima majorare din iulie 2023 şi vine după cinci şedinţe consecutive fără modificări în acest an, iar ultima mişcare anterioară fusese o reducere în decembrie 2025. Semnalul din proiecţii este mai important decât decizia în sine. Grila dot plot arată că 16 din cei 18 participanţi care au transmis proiecţii aşteaptă încă o majorare până la finalul anului, patru dintre ei văzând chiar două, în timp ce doi participanţi consideră că ciclul se opreşte aici. Preşedintele Kevin Warsh nu transmite proiecţii individuale. Mediana pentru finalul lui 2026 a urcat la un interval de 4%-4,25%, iar proiecţia pentru inflaţia PCE este de 3,7% în 2026, cu revenire la 2,3% în 2027. Warsh a afirmat că datele de inflaţie din această vară nu arată o îmbunătăţire semnificativă a tendinţei de fond şi că banca centrală nu poate influenţa preţuri individuale, dar poate împiedica propagarea şocurilor în economie.
Pentru metalele preţioase, aceasta este o schimbare de regim faţă de prima parte a anului, când piaţa încă anticipa relaxare monetară. Mişcarea nu este izolată: în aceeaşi săptămână, Banca Japoniei a majorat, şi ea, dobânda şi a semnalat o continuare a întăririi, după o decizie similară a Băncii Centrale Europene (BCE) la începutul lunii. Pe 22 septembrie, preşedintele Fed Chicago, Austan Goolsbee, a afirmat că banca centrală nu poate ignora şocurile repetate şi persistente pe partea de ofertă, iar preşedintele Fed St. Louis, Alberto Musalem, a spus că ar putea fi necesare majorări suplimentare pentru readucerea inflaţiei la ţintă. Conform CME FedWatch, piaţa atribuie o probabilitate de 88% unei noi majorări în decembrie. Randamentul obligaţiunilor americane la 10 ani se situa la 4,97% pe 23 septembrie, iar indicele dolarului la 100,68.
• Aurul - aproape neutru de la începutul anului, după un vârf istoric în ianuarie
Aurul se tranzacţiona la 4.359 dolari/uncie pe 23 septembrie, în creştere cu doar 0,91% de la începutul anului şi cu 16,67% faţă de acum 12 luni, dar în scădere cu 6,30% în ultima lună. Metalul a recuperat 2,24% în ultima săptămână, însă distanţa faţă de vârful istoric din 29 ianuarie 2026, situat în zona de 5.500-5.600 dolari/uncie, rămâne considerabilă. Corecţia a fost declanşată de reevaluarea politicii monetare. După discursul lui Warsh de la Jackson Hole din 28 august, în care a afirmat că inflaţia rămâne peste ţinta de 2%, probabilitatea unei majorări în septembrie a urcat rapid, dolarul s-a întărit, iar metalul a cedat teren. În ultimele şedinţe, comentariile unor oficiali Fed privind necesitatea unor creşteri suplimentare au menţinut presiunea.
Cererea structurală rămâne, însă, solidă. Conform World Gold Council, ETF-urile globale pe aur au atras 18 miliarde de dolari în august, al doilea cel mai mare flux lunar din istorie, deţinerile au urcat cu 121 de tone, până la un maxim istoric de 4.189 tone, iar activele totale au crescut cu 16%, la 615 miliarde. dolari. Achiziţiile băncilor centrale au depăşit 1.000 de tone în fiecare dintre ultimii trei ani. Se conturează astfel o piaţă în care cumpărătorul oficial şi cel privat acţionează în aceeaşi direcţie, în timp ce preţul este limitat de dobânzi.
Ţintele băncilor de investiţii au fost revizuite în scădere pe parcursul anului. Goldman Sachs menţine o ţintă de final de an de 4.900 dolari/uncie, redusă anterior de la 5.400 dolari/uncie, iar JP Morgan estimează o medie de aproximativ 4.300 dolari/uncie în trimestrul al treilea şi 4.500 dolari/uncie pentru trimestrul al patrulea.
• Argintul, cel mai volatil metal al anului
Argintul rămâne cel mai volatil metal din complexul preţios. Cotaţia se situa la 67,35 dolari/uncie pe 23 septembrie, în scădere cu 5,48% de la începutul anului, dar în creştere cu 53,39% faţă de acum 12 luni şi cu 6,98% doar în ultima săptămână. Amplitudinea mişcărilor este excepţională: metalul a atins un maxim istoric în zona de 117-122 dolari/uncie pe 29 ianuarie 2026, după care a pierdut aproape jumătate din valoare în lunile următoare. Corecţia a fost condusă în principal de reevaluarea politicii monetare. După ce preşedintele Fed, Kevin Warsh, a declarat la Jackson Hole, pe 28 august, că banca centrală mai are de lucru pe partea de inflaţie, probabilitatea implicită a unei majorări de dobândă în septembrie a urcat de la aproximativ 36-40% la 60-65%, iar argintul a coborât din nou sub 65 dolari/uncie în prima parte a lunii. Faţă de maximul din ianuarie, preţul de pe piaţa futures a pierdut aproximativ 47%.
Fundamentele fizice rămân însă tensionate. Piaţa se află în al şaselea an consecutiv de deficit, estimat la 46,3 milioane de uncii în 2026, conform Silver Institute. Raportul aur/argint se menţine în zona 67-70 din luna iulie, ceea ce sugerează că mişcările sunt dictate în principal de dobânzile reale şi nu de o schimbare a fundamentelor fiecărui metal. Un element de urmărit este poziţionarea: conform datelor CFTC, poziţiile speculative long pe argint s-au refăcut până la percentila 73 a ultimelor 60 de săptămâni, într-o piaţă aflată în scădere, ceea ce adaugă un risc suplimentar de volatilitate la fiecare mişcare a randamentelor.
• Platina, în corecţie amplă după vârful din ianuarie
Platina se tranzacţiona la 1.840 dolari/uncie pe 23 septembrie, în scădere cu 11,1% de la începutul anului, dar în creştere cu 23,96% faţă de acum 12 luni şi cu 3,04% doar în ultima săptămână. Metalul atinsese un maxim istoric de 2.923,70 dolari/uncie în ianuarie 2026, iar corecţia ulterioară a fost amplă şi susţinută, pe fondul dolarului mai puternic, al dobânzilor mai ridicate şi al unui apetit redus pentru activele ciclice. Cu toate acestea, platina rămâne al doilea cel mai bun metal preţios pe orizontul de 12 luni, după argint.
• Pământuri rare şi metale strategice
Segmentul care dă tema ETF-ului VVMX rămâne definit mai puţin de preţ şi mai mult de accesul la marfă. Indicele de preţ al Asociaţiei Industriei Pământurilor Rare din China (CREIA) se situa la 262,3 puncte pe 21 septembrie 2026.
Cifra de ansamblu ascunde, însă, o piaţă dublu-etajată. Oxidul de disprosiu se tranzacţiona la 212-218 dolari/kg în China, dar până la 3.250 dolari/kg în America de Nord, iar oxidul de terbiu la aproximativ 997 dolari/kg, respectiv 7.500 dolari/kg. China controlează 85-90% din rafinarea pământurilor rare şi aproape integral separarea pământurilor rare grele, ceea ce face că licenţierea exporturilor să conteze la fel de mult ca preţul. Pentru elemente precum ytriul, întrebarea comercială a devenit disponibilitatea, nu costul.
Restricţiile de export rămân mecanismul dominant, nu preţul. China a expediat în luna iunie zero tone de disprosiu, terbiu şi ytriu către Japonia, ceea ce arată cum autorizarea exportului poate conta mai mult decât cotaţia nominală: pentru ytriu, întrebarea comercială a devenit dacă materialul poate fi obţinut, nu cât costă. Furnizorii aerospaţiali occidentali caută deja alternative pentru materialele aflate sub control. De asemenea, pragurile de preţ garantate de guvernul american, precum nivelul de 110 dolari/kg pentru NdPr convenit cu MP Materials, sunt specifice unei companii şi nu constituie repere de piaţă.
• Evoluţia ETF-urilor
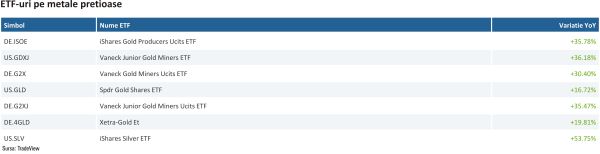
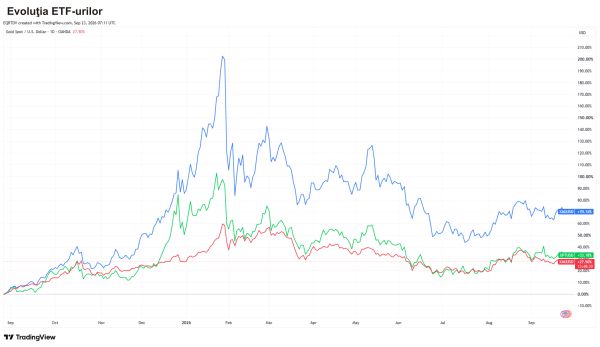
Expunerea pe metale se obţine cel mai frecvent prin ETF-uri, fie pe preţul metalului fizic, fie pe companiile miniere şi producătoare. Cifrele arată clar divergenţa dintre companiile miniere şi metalul fizic. Instrumentele pe producători de aur au avansat cu 30-36% în ultimele 12 luni, în timp ce ETF-urile pe aur fizic au urcat cu 16,7%, respectiv 19,8%, apropiat de evoluţia cotaţiei metalului. Mecanismul este levierul operaţional: cu costuri de susţinere în jur de 1.600 dolari/uncie şi un preţ al aurului peste 4.000 dolari/uncie, o creştere cu 1% a metalului se poate traduce într-un plus de 2-3% la profitul minerilor. Levierul funcţionează însă şi în sens invers, iar volatilitatea companiilor miniere rămâne semnificativ mai ridicată decât cea a metalului. Pe segmentul argintului, ETF-ul pe metal fizic a urcat cu 53,75%, în linie cu evoluţia cotaţiei.
Sursele menţionate de TradeVille în această analiză sunt: TradingView, Trading Economics.
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.





 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului