 English

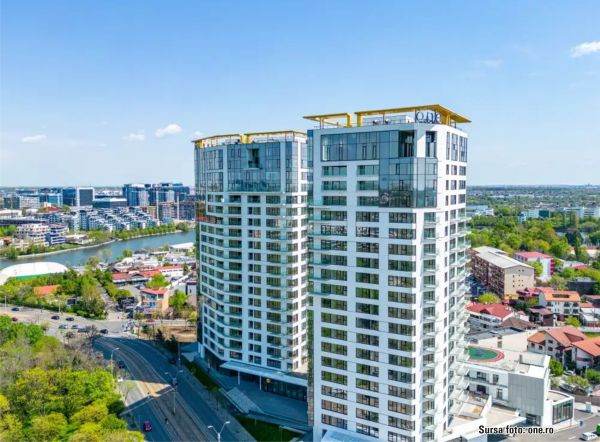
Acţionarii dezvoltatorului imobiliar One United Properties (ONE) au fost convocaţi pentru data de 9 noiembrie cu propunerea alocării de dividende şi a lansării de obligaţiuni, conform unui raport al emitentului publicat ieri pe site-ul Bursei de Valori Bucureşti (BVB).
Conducerea companiei are două propuneri de dividende interimare aferente rezultatelor primelor şase luni ale exerciţiului financiar care se va încheia la 31 decembrie 2026.
Una vizează alocarea sumei brute de 49,4 milioane de lei, respectiv un dividend unitar de 0,47 de lei, din profitul net distribuibil în valoare de 237,7 milioane de lei. Cea de-a doua vizează distribuirea, din aceeaşi sursă, a sumei de 149,3 milioane de lei, respectiv un dividend pe acţiune de 1,42 de lei, sub condiţia finalizării şi punerii la dispoziţie a unei facilităţi de credit de până la 140 de milioane de euro, a cărei extindere a scopului va fi supusă votului acţionarilor One în aceeaşi zi, precum şi a tragerii de către filialele companiei a sumelor respective cu cel puţin cinci zile lucrătoare înainte de data plăţii dividendului.
Astfel, este posibil ca dezvoltatorul imobiliar să plătească suma de 198,7 milioane de lei ca dividende, respectiv un dividend de 1,89 lei pe acţiune, echivalentul unui randament net de circa 5%, comparativ cu preţul acţiunii One de ieri, din jurul orei 13:00, de 31,35 de lei.
Data de înregistrare, cea care defineşte acţionarii care vor beneficia de dividende dacă propunerile vor fi aprobate şi condiţiile îndeplinite, este 26 noiembrie, în vreme ce data plăţii este 15 decembrie 2026.
În cazul în care dividendul extraordinar de 1,42 lei pe acţiune va fi aprobat şi plătit, Consiliul de Administraţie nu va mai propune distribuirea altor dividende aferente exerciţiului financiar 2026 la adunarea acţionarilor din 2027, se arată în convocator.
Acţionarii One United Properties vor mai avea pe masă, la adunarea din 9 noiembrie, propunerea lansării unui program de emisiuni de obligaţiuni corporative şi/sau a uneia sau mai multor emisiuni individuale de obligaţiuni neconvertibile, garantate sau negarantate, cu o valoare nominală agregată care nu va depăşi 500 milioane de euro sau echivalentul în orice altă monedă. Rata dobânzii poate fi fixă sau variabilă, iar scadenţa va fi de cel mult zece ani per emisiune.
Obligaţiunile vor putea fi emise prin una sau mai multe oferte publice în România sau prin plasamente private, se menţionează în convocator.
Un alt punct aflat pe ordinea de zi a adunării acţionarilor din data de 9 noiembrie vizează aprobarea participării de către One United Properties la capitalul unei societăţi pe acţiuni cu rol de holding pentru activele generatoare de venituri din închiriere ale grupului One. În cadrul acestui holding ar urma să fie consolidate şapte subsidiare deţinute direct sau indirect de companie: One Cotroceni Park Office, One Cotroceni Park Office Faza 2, One United Tower, One Victoriei Plaza, Real Habitat Office Building, One Gallery Floreasca şi Bucur Obor.
Consolidarea poate fi realizată prin aportarea participaţiilor deţinute de One în aceste societăţi la capitalul holdingului şi/sau prin transferul activelor imobiliare deţinute prin intermediul acestora către holding, sub rezerva obţinerii avizelor necesare şi a acordului băncilor finanţatoare.
Acţionarilor companiei li se va mai supune votului, în data de 9 noiembrie, şi reducerea capitalului social al companiei cu 43,8 milioane de lei, prin anularea a circa 4,38 milioane de acţiuni proprii, precum şi lansarea unui nou program de răscumpărare, de până la 38 milioane de lei, vizând maximum 3,8 milioane de acţiuni.
Recent, conducerea One United Properties şi-a reevaluat estimările pentru 2026, anticipând un profit net consolidat cu circa 15%-20% sub nivelul prevăzut în bugetul iniţial. Compania bugetase pentru acest an un profit net de 457,7 milioane de lei, astfel că noua estimare indică un rezultat de circa 366,2-389,1 milioane de lei. În 2025, dezvoltatorul imobiliar a raportat un profit net de 427,1 milioane de lei.
Victor Căpitanu şi Andrei-Liviu Diaconescu deţin fiecare, indirect, câte 25,5% din dezvoltatorul imobiliar, a cărui evaluare bursieră se ridică la circa 3,3 miliarde de lei.









 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur






























1. fără titlu
(mesaj trimis de Vîjeu el Condor! în data de 06.10.2026, 11:07)
nu uitați că ultima oară și-a făcut datorie la Unicredit (140mil. EUR 28-may-2026) ca să-și finanțeze răscumpărările de acțiuni (1 - 14 iulie 2026 la preț de 33RON bucata) !
:
acuma, nu mai are cu ce plătii datoriile și încearcă să-și tragă datorie din piața-de-capital (adică obligațiunile ăstea de 500mil. EUR = 2,7mld. RON pe zece ani cu dobânzi de peste 10% pe valută EUR, se devalorizează RONul în 10ani dobânda efectivă va fi 30% anual)
:
o regulă „linie roșie” este: evită firmele care se împrumută ca să-ți dăee dividende !
:
capitalizarea ONE este de 3,6mld. RON (și ei doresc o sumă de 2,7mld.RON + cele 140milioane EUR Unicredit = 3,4mld. RON datorie nouă numai în anul 2026)
:
eu cred că ONE se duce belly up !
România nu este Monacco să plătești 5000EUR/mp !
1.1. fără titlu (răspuns la opinia nr. 1)
(mesaj trimis de anonim în data de 06.10.2026, 11:44)
ma mir cum nu vine cu o noua majorare de capital, cu un hype agresiv s ar gasi suficienti prosti si in mod categoric ar gasi un broker tepar care sa ii faca o majorare de capital (ar putea sa il abordeze pe cel care a facut ultimul ipo din piata de ex, i ar face un memorandum beton :)))
1.2. fără titlu (răspuns la opinia nr. 1.1)
(mesaj trimis de anonim în data de 06.10.2026, 12:08)
Memorandumul e necesar, dar inutil, fara investitori entuziasti, gen "subscriu masiv in IPO, ca dublez banii la listare".
Le uram entuziastilor de la ultimul IPO sa ramina asa (entuziasti), dar sa invete din listarea mezelariei. Acolo suprasubscrierea pe transa de retail a fost de 4200%.
Calatorul cu buget de abonament metrou n-ar trebui sa aiba asteptari de Mmonnacco.
1.3. fără titlu (răspuns la opinia nr. 1)
(mesaj trimis de anonim în data de 06.10.2026, 14:24)
Cash flow-ul arata adevarata imagine a ONE si ei fac tot posibilul sa evite sa vorbeasca despre free cash flow. Nu-mi aduc aminte de un an cand One a avut free cash flow pozitiv. Nu merge sa tot adaugi debt la infinit...seamana tot mai mult cu o schema piramidala. Foarte probabil sa ajunga ca Impact in perioada 2008-2009.
2. fără titlu
(mesaj trimis de CUTARE în data de 06.10.2026, 17:02)
Pentru respectarea adevarului: in Monaco pretul mediu pt apartamentele noi este de 50.000 E/MP. Cat despre suma vehiculata de 5000E/MP, in Bucuresti, Cluj este un pret normal. Dar dupa cum spunea Eminescu: "E ușor a scrie versuri,
Când nimic nu ai a spune,
Înșirând cuvinte goale..."
2.1. fără titlu (răspuns la opinia nr. 2)
(mesaj trimis de anonim în data de 06.10.2026, 19:08)
Deci sugerati ca nu este practic in faliment avand cash flow negativ si folosind imprumuturi pentru a da dividende? O sa fie frumos... titluri mari in presa, la TV... dar va trece relativ repede, in fond cine mai tine minte cine ce si cat a furat de la Nordis??!!
3. fără titlu
(mesaj trimis de anonim în data de 06.10.2026, 21:26)
Ați rămas și voi fără bani.....băgați rețetă Nordis
3.1. fără titlu (răspuns la opinia nr. 3)
(mesaj trimis de anonim în data de 06.10.2026, 22:49)
Va facurati tati investitari, muica!?