 English
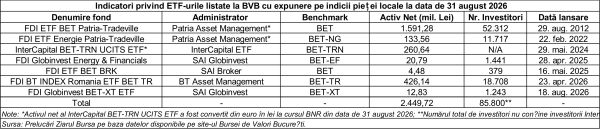
Dintr-o categorie cu o prezenţă redusă pe piaţa noastră de capital, ETF-urile au ajuns un segment important al Bursei de Valori Bucureşti (BVB). Dacă din 2012 până în februarie 2022 investitorii de la BVB aveau la dispoziţie doar un singur ETF, astăzi există zece astfel de fonduri listate, dintre care şapte oferă expunere pe cele mai importante acţiuni ale pieţei noastre de capital.
Activele nete cumulate ale celor şapte ETF-uri se ridicau la aproape 2,5 miliarde de lei la finele lunii august a acestui an, conform calculelor realizate de Ziarul BURSA pe baza documentelor fondurilor, în vreme ce numărul investitorilor depăşea 85.000, fără ca aceştia să fie investitori unici, întrucât aceeaşi persoană poate avea plasamente în mai multe fonduri. Spre comparaţie, cu cinci ani în urmă, singurul ETF disponibil la BVB la acel moment, ETF BET Patria-TradeVille, avea active de 31,1 milioane de lei şi 2.891 de investitori.
Randamentele atractive înregistrate de piaţa noastră în ultimii ani, inflaţia ridicată, care a impus măsuri de protecţie împotriva devalorizării banilor, o ofertă insuficientă de acţiuni noi la BVB care nu reuşeşte să ţină pasul cu cererea tot mai mare, precum şi posibilitatea de a obţine o expunere diversificată printr-un singur instrument se numără printre elementele care au sporit apetitul investitorilor pentru ETF-uri, conform specialiştilor consultaţi de Ziarul Bursa.
Pe de altă parte, concentrarea ridicată a indicelui BET pe două sectoare, energie şi bancar, precum şi o posibilă detaşare a preţurilor acţiunilor de fundamentele companiilor, pe fondul fluxurilor automate de capital generate de ETF-uri, sunt printre riscurile la care se expun investitorii în astfel de instrumente, potrivit specialiştilor.
• Adrian Mitroi: ”Prin ETF-uri, investitorul îşi asumă riscul sistematic aferent expunerii la piaţă”
Expunerea pe ETF-uri reprezintă cea mai la îndemână măsură de protecţie împotriva inflaţiei pentru investitorul novice sau intermediar, consideră Adrian Mitroi, CFA şi profesor de finanţe comportamentale.
”ETF-ul este un activ financiar, un hibrid între un activ derivat şi unul bursier, deoarece creează ofertă fără să aibă în spate acţiunea unei noi companii. Creează, non-speculativ, o ofertă de plasament de equity pentru investitori, fără o listare sau o majorare de capital. Asta într-o piaţă care nu mai ţine pasul cu interesul din ce în ce mai mare atât al investitorilor instituţionali, cât şi al celor individuali. Astfel, ETF-ul nu doar că asigură o diversificare elegantă pe sectoare şi optimizează din punctul de vedere al riscului, ci şi creează o nouă opţiune investiţională pe acţiuni deja existente”, ne-a spus analistul financiar.
Adrian Mitroi a adăugat: ”Prin ETF-uri se investeşte, de fapt, în «acţiuni parţiale», în «mini-acţiuni». În cazul ETF-urilor generale (n.r. care urmăresc un indice general al pieţei, nu sectorial), poţi să-ţi diseminezi expunerea pe mai multe acţiuni, fiind, din punctul acesta de vedere, o combinaţie absolut minunată, diametral opusă faţă de criza din 2008, unde diversificarea, de fapt, mărea riscul. ETF-urile implică doar riscul de piaţă, beta, iar în condiţiile unui beta apropiat de unu, investitorul îşi asumă, în esenţă, riscul sistematic aferent expunerii la piaţă”.
• ”Compunerea inflaţiei este noul «nemesis» al investitorilor”, spune profesorul de finanţe comportamentale
Analistul CFA explică creşterea apetitului investitorilor de la BVB pentru ETF-uri, în principal, prin caracterul antiinflaţionist al acestor active financiare. ”Noi, neavând TIPS-uri (n.r. Treasury Inflation-Protected Securities, titluri de stat americane protejate împotriva inflaţiei), expunerea pe ETF-uri reprezintă cea mai la îndemână măsură de protecţie împotriva inflaţiei pentru investitorul novice sau intermediar”, spune Adrian Mitroi.
Analizele sale recente au arătat că obligaţiunile sunt marii perdanţi ai ultimilor zece ani, pentru că nu mai returnează randamente reale. ”Inflaţia compune mult mai agresiv decât se compune randamentul lor investiţional; compunerea inflaţiei este noul «nemesis» (n.r. în sensul de adversar) al investitorilor. În aceste condiţii, cred că alocarea 60-40 (n.r. un portofoliu cu 60% acţiuni şi 40% obligaţiuni) este depăşită şi probabil că mai recomandată ar fi o structură de 70-30 a portofoliului benchmark. Şi din acest 70%, probabil că alocarea adecvată pe ETF-uri ar fi de 90%, pentru un portofoliu antifragil, cu un orizont de cel puţin cinci, dacă nu zece ani”, a conchis profesorul de finanţe comportamentale.
• Nicolae Pastor: ”Reinvestirea dividendelor în interiorul fondului, neimpozitată, optimizează tratamentul fiscal comparativ cu încasarea directă a dividendelor impozitate”
Creşterea interesului pentru ETF-urile locale este rezultatul convergenţei mai multor factori structurali şi de comportament investiţional, consideră Nicolae Pastor, directorul general al Globinvest, societate de administrare a investiţiilor ce a listat două ETF-uri la BVB în ultimul an şi jumătate.
Efectul de antrenare post-Hidroelectrica şi noii investitori: ”Listarea istorică a Hidroelectrica a adus un număr record de conturi noi la BVB. O bună parte dintre aceşti investitori retail au depăşit faza iniţială a acţiunii unice şi au căutat instrumente simple pentru a rămâne expuşi pieţei locale în mod diversificat”, ne-a transmis Nicolae Pastor.
Randamentele atractive ale indicilor BET şi BET-TR reprezintă un alt factor ce explică apetitul tot mai mare al investitorilor pentru ETF-urile locale, în opinia directorului Globinvest. ”Performanţa solidă a economiei şi politica generoasă de dividende a companiilor româneşti au generat randamente totale remarcabile. ETF-urile care reinvestesc automat dividendele oferă un mecanism excelent de valorificare a capitalului fără efort operaţional din partea investitorului”, spune directorul general al Globinvest.
Afirmaţia sa apare în contextul în care indicele BET, ce reflectă evoluţia celor mai lichide douăzeci de acţiuni de la BVB, a înregistrat o creştere nominală de circa 140% de la listarea Hidroelectrica, în iulie 2023, în vreme ce, luând în calcul şi dividendele brute, avansul a fost de 190%, după cum arată dinamica indicelui BET-TR, evoluţii cu mult peste inflaţia şi deprecierea leului din această perioadă.
Eficienţa fiscală şi de cost este un alt element ce explică apetitul investitorilor locali pentru ETF-uri, conform directorului Globinvest. ”Spre deosebire de gestionarea manuală a unui portofoliu cu 20 de acţiuni (care presupune 20 de operaţiuni cu 20 de comisioane de tranzacţionare şi calculul manual al ponderilor), ETF-ul oferă expunere instantanee printr-o singură tranzacţie. În plus, reinvestirea dividendelor în interiorul fondului (neimpozitată) optimizează tratamentul fiscal comparativ cu încasarea directă a dividendelor impozitate”, spune Nicolae Pastor.
Nu în ultimul rând, digitalizarea brokerajului şi strategiile Dollar-Cost Averaging (DCA) au contribuit la creşterea interesului pentru aceste fonduri listate: ”Aplicaţiile moderne de tranzacţionare permit astăzi automatizarea investiţiilor lunare. ETF-ul este vehiculul natural pentru acest tip de strategie pasivă recurentă”, spune directorul Globinvest.
• Trei categorii de investitori în ETF-uri
Având în vedere structura subscrierilor şi volumele din piaţă, Nicolae Pastor identifică trei segmente principale de investitori în ETF-uri.
”Investitorul retail modern: Persoane active profesional, cu vârste între 25 şi 45 de ani, cu venituri medii şi peste medie, care înţeleg importanţa economisirii pe termen lung, dar nu au timpul sau pregătirea necesară pentru a face analiză fundamentală pe fiecare emitent în parte” reprezintă o categorie descrisă de directorul Globinvest.
Investitorul debutant reprezintă un alt segment, în opinia lui Nicolae Pastor, care îl descrie astfel: ”Persoane care fac primii paşi pe piaţa de capital şi aleg ETF-ul ca plasament iniţial cu risc dispersat, evitând greşelile clasice de concentrare a capitalului pe un singur emitent volatil”.
A treia categorie este investitorul experimentat. ”Investitori cu portofolii mature, care folosesc ETF-ul pe indicele BET ca nucleu stabil al expunerii pe România (60-80% din alocare), păstrând diferenţa de capital pentru oportunităţi punctuale, emisiuni de obligaţiuni sau acţiuni de creştere de pe piaţa Aero”, ne-a transmis Nicolae Pastor.
• Directorul Globinvest: ”Investitorul care cumpără un ETF pe BET beneficiază de diversificare la nivel de companii, dar rămâne dependent de dinamica a două mari industrii”
Adopţia ETF-urilor este un semn clar de maturizare a pieţei noastre de capital, însă fenomenul aduce şi câteva particularităţi şi riscuri ce merită analizate cu luciditate, punctează Nicolae Pastor.
O particularitate este legată de concentrarea sectorială a indicelui suport. ”Indicele BET este puternic concentrat în două sectoare: energie/utilităţi şi financiar-bancar. Investitorul care cumpără un ETF pe BET beneficiază de diversificare la nivel de companii, dar rămâne dependent de dinamica a două mari industrii şi de reglementările specifice acestora (taxe pe active bancare, măsuri pe piaţa energiei)”, spune directorul Globinvest.
La finele săptămânii trecute, producătorii de energie, companiile de utilităţi şi cele două mari bănci listate la BVB, Banca Transilvania şi BRD-Groupe Societe Generale, reprezentau circa 85% din structura indicelui BET.
În opinia directorului Globinvest, un alt risc pentru investitorii în ETF-uri pe BET este lichiditatea redusă a unor acţiuni din componenţa indicelui. ”Dacă pe primele cinci - şase acţiuni din BET lichiditatea este ridicată, la capătul inferior al indicelui volumele zilnice sunt mult mai restrânse. În perioade de stres sever pe pieţe sau ieşiri accelerate de capital, arbitrul şi rebalansarea realizate de Furnizorul de Lichiditate (Market Maker) pot pune presiune pe preţurile acţiunilor mai puţin lichide”, ne-a transmis Nicolae Pastor.
Există şi un risc comportamental (”iluzia lipsei de risc”), punctează directorul Globinvest. ”Există riscul ca noii investitori să confunde ideea de diversificare cu cea de garanţie a capitalului. Un ETF pe acţiuni rămâne un activ cu volatilitate completă; în cazul unei corecţii a pieţei, valoarea unităţii de fond scade direct proporţional cu indicele”, spune Nicolae Pastor.
Nu în ultimul rând, poate apărea un efect pro-ciclic asupra fluxurilor de capital. ”Deşi piaţa locală este încă departe de nivelurile din SUA sau Europa de Vest, o pondere dominantă a ETF-urilor poate crea achiziţii şi vânzări automate, mecanice, direcţionând capitalul strict în funcţie de ponderea în indice, nu neapărat în funcţie de evaluările fundamentale ale companiilor”, a conchis directorul Globinvest.




 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur

Opinia Cititorului