 English
Fed a majorat în unanimitate dobânda cu 25 de puncte de bază pe 16 septembrie 2026, iar proiecţiile oficialilor Fed arată încă o majorare până la sfârşitul anului. Preşedintele Fed, Kevin Warsh, refuză însă să spună pieţelor ce va face banca centrală în continuare, iar această alegere are consecinţe asupra costului finanţării în lume, inclusiv pentru România.
• O dobândă doar puţin peste inflaţie
Majorarea a dus intervalul ţintă al ratei fondurilor federale la 3,75%-4,00%, prima majorare din 2023 încoace. Raportată la inflaţia PCE totală proiectată de Fed pentru 2026, de 3,7%, rata reală a dobânzii rămâne doar uşor pozitivă, în jur de 0,2 puncte procentuale, deci politica monetară a Fed este abia restrictivă. Calculul este aproximativ: foloseşte mijlocul intervalului dobânzii Fed, de 3,875%, şi proiecţia inflaţiei pentru întregul an 2026, nu inflaţia anticipată pentru următoarele 12 luni. Proiecţiile publicate de Fed pe 16 septembrie arată o creştere economică reală revizuită în sus, la 2,3%, şi o rată a şomajului coborâtă la 4,1%, cifre care nu cer, prin ele însele, o politică monetară mai restrictivă. Presiunea vine din altă parte.
Citeşte Ce înseamnă „dot plot”?
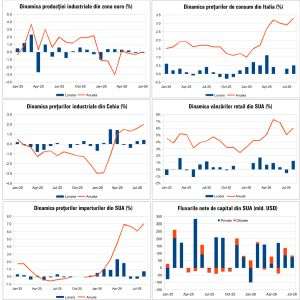
Vânzările cu amănuntul din SUA au crescut în august 2026 cu 1,2% faţă de iulie, peste creşterea de 0,8% estimată de economiştii consultaţi de Reuters, şi cu 6,0% faţă de august 2025, potrivit Census Bureau. Preţurile de import au urcat cu 7,0% faţă de august 2025, cea mai mare creştere anuală din august 2022, potrivit Biroului de Statistică a Muncii (BLS). O cerere peste aşteptări arată că dobânda de până acum nu a redus suficient presiunile asupra preţurilor. Calculul implicit al Fed: rata de echilibru pe termen scurt este mai ridicată decât cea actuală.
• Refuzul orientării anticipate
Ceea ce deosebeşte această etapă de ciclul de majorări din 2022-2023 este refuzul deliberat al preşedintelui Fed de a spune pieţelor ce decizii urmează. Kevin Warsh a respins în repetate rânduri orientarea anticipată a politicii monetare (forward guidance).
Fără aceste indicaţii, fiecare decizie viitoare a Fed poate surprinde pieţele.
Nesiguranţa privind direcţia dobânzilor se regăseşte în randamentele pe termen lung. Randamentul titlurilor americane pe 10 ani a urcat luni, 14 septembrie, până la 5,01%, prima trecere peste 5% din 2023, potrivit Bloomberg. Nivelul de 5% mai fusese atins pentru scurt timp în 2023; în rest, randamentul pe 10 ani nu mai ajunsese la acest nivel din 2007, potrivit CNN. În conferinţa de presă din 16 septembrie, Warsh a explicat creşterea randamentelor titlurilor americane pe 10 ani prin puterea economiei, concurenţa pentru capital şi factorii geopolitici, potrivit iShares.
• Proiecţiile dot plot: singurul semnal public al intenţiei Fed
În lipsa unor orientări verbale explicite, documentul Summary of Economic Projections, publicat de Fed, rămâne singurul semnal public al intenţiei băncii centrale. Proiecţiile din septembrie 2026 sunt clare şi sunt, prin ele însele, o formă de comunicare, chiar dacă Warsh nu le prezintă astfel.
Mediana proiecţiilor pentru rata fondurilor federale la finalul lui 2026 a urcat la 4,1%, de la 3,8% în iunie, arată proiecţiile Fed.
Dintre cei 18 participanţi la FOMC care au transmis proiecţii, 12 văd rata fondurilor federale la 4,125% (mijlocul intervalului 4%-4,25%) la finalul anului, adică încă o majorare de 25 de puncte de bază, patru văd încă două majorări, adică 50 de puncte de bază în plus, iar doi nu văd nicio modificare faţă de nivelul actual, potrivit proiecţiilor Fed.
Warsh nu a transmis o proiecţie individuală în septembrie, potrivit Charles Schwab, şi nici în iunie 2026, la prima sa şedinţă ca preşedinte al Fed, potrivit iShares. Din acest motiv, poziţia preşedintelui FOMC rămâne necunoscută tocmai în documentul pe care pieţele îl folosesc pentru a anticipa dobânzile. Pieţele nu se orientează însă numai după lipsa punctului preşedintelui: ele citesc mediana proiecţiilor, dispersia punctelor şi comunicatul FOMC (vezi caseta «Ce înseamnă „dot plot”?»).
• Costul creditului în SUA
Randamentul mai mare al titlurilor americane pe 10 ani înseamnă costuri mai mari pentru americanii care cumpără o locuinţă, finanţează un automobil sau iau alte credite. În cifre: rata medie a creditului ipotecar cu dobândă fixă pe 30 de ani în SUA era de 7,04% pe 21 septembrie 2026, iar rata medie de refinanţare pe 30 de ani ajunsese în aceeaşi zi la 7,50%, potrivit datelor Zillow, preluate de Yahoo Finance şi Norada Real Estate.
Proiecţiile centrale ale Fed, cu o creştere economică de 2,3% şi un şomaj de 4,1%, nu indică o recesiune pe termen scurt, dar nu elimină riscul unei deteriorări economice. În scenariul propus de această analiză, riscul mai probabil este o deteriorare treptată a calităţii creditului şi o scădere a valorii activelor, care ar putea apărea la şase până la optsprezece luni după majorări.
• Presiunea Casei Albe
Christopher Phelan, preşedintele Consiliului Consilierilor Economici de la Casa Albă, declarase pentru CNBC, cu o zi înainte de decizie, că majorarea dobânzilor ar fi o greşeală, potrivit CNBC.
Warsh a refuzat să comenteze discuţia cu preşedintele Donald Trump, declarând că nu are nimic de comunicat pe acest subiect, potrivit CNBC.
La simpozionul de la Jackson Hole din 28 august, Warsh declarase că responsabilitatea pentru cele 65 de luni în care inflaţia s-a menţinut peste ţintă revine băncii centrale, potrivit PBS.
Asumarea acestei responsabilităţi poate fi citită ca o încercare deliberată de a convinge pieţele că Fed va continua majorările chiar şi sub presiune politică.
Analiştii Charles Schwab consideră că o a doua majorare în 2026 este probabilă, iar evoluţia dobânzii în 2027 depinde de ritmul în care inflaţia coboară spre 2%.
• Costul protecţiei contra riscului de neplată al României, cel mai ridicat dintre peste 60 de state cu rating investment-grade
România resimte decizia Fed prin două canale distincte, care se pot amplifica reciproc.
1. Primul canal este costul finanţării externe, iar România intră în această perioadă cu o vulnerabilitate mai mare decât statele din regiune.
Investitorii internaţionali tratează obligaţiunile României ca şi cum ar fi singurele titluri suverane din Uniunea Europeană cu rating speculativ, deşi ratingul României rămâne investment-grade, iar costul protecţiei contra riscului de neplată pe cinci ani, măsurat prin contractele credit default swap (CDS), este de departe cel mai ridicat dintre cele peste 60 de state cu rating investment-grade urmărite de Bloomberg, potrivit Bloomberg.
Marţi, 15 septembrie, costul CDS al României era de 144 de puncte de bază, faţă de 167 de puncte de bază la sfârşitul lui aprilie, când criza politică s-a intensificat. Următoarele state cu rating investment-grade în acest clasament, Oman şi Indonezia, aveau costuri CDS de aproximativ 85 de puncte de bază, potrivit Bloomberg. Fitch, pe 31 iulie, şi Moody's, pe 7 august, au confirmat ratingul României pe ultima treaptă a categoriei investment-grade, BBB-, respectiv Baa3, cu perspectivă negativă, potrivit Bloomberg.
Diferenţa se vede şi pe piaţa internă: randamentul titlurilor de stat româneşti în lei pe doi ani, de 6,52%, este cel mai ridicat din Uniunea Europeană şi depăşeşte cu aproximativ 180 de puncte de bază randamentul titlurilor similare ale Poloniei şi cu aproximativ 235 de puncte de bază randamentul titlurilor similare ale Cehiei, potrivit Bloomberg. Decalajul faţă de Polonia şi Cehia arată o primă de risc proprie României, legată de percepţia asupra situaţiei fiscale şi politice, nu doar de mişcarea globală a dobânzilor.
2. Al doilea canal este politica BNR.
BNR menţine rata dobânzii de politică monetară la 6,50% pe an din august 2024. Economiştii ING se aşteaptă ca BNR să facă prima reducere a dobânzii de politică monetară în ianuarie 2027.
Dacă Fed continuă să majoreze dobânda, iar proiecţiile Fed din septembrie indică cel puţin încă o majorare până la finalul lui 2026, spaţiul BNR pentru reduceri se poate îngusta, în funcţie de evoluţia cursului leului, de prima de risc a României şi de fluxurile de capital. În acest caz, o relaxare prematură ar putea accelera ieşirile de capital şi deprecierea leului, ceea ce ar anula efectele dezinflaţioniste aşteptate. BNR nu este însă obligată să urmeze deciziile Fed.
Economiştii ING estimează că inflaţia din România va încheia anul 2026 la aproximativ 6,5%, adică la nivelul dobânzii de politică monetară de 6,50%, ceea ce înseamnă că şi BNR lucrează cu o rată reală a dobânzii apropiată de zero. Asemănarea cu situaţia Fed nu este întâmplătoare: Fed şi BNR se confruntă cu presiuni inflaţioniste parţial importate, din energie şi din lanţurile de aprovizionare, pe care dobânda le poate tempera indirect, dar nu le poate elimina.
• Consecinţe pentru investitori
Proiecţiile Fed din septembrie indică o mediană a ratei fondurilor federale de 4,1% şi la finalul lui 2027, ceea ce avantajează economisitorii cu produse cu dobândă fixă şi dezavantajează deţinătorii de active cu durată lungă.
Randamentele ridicate ale titlurilor de stat pot reflecta o creştere economică puternică, nu numai presiunile inflaţioniste; în acest context, analiştii iShares recomandă administrarea riscului de dobândă prin scadenţe intermediare.
Pentru investitorii din România, emisiunea FIDELIS din 4-11 septembrie 2026 a oferit dobânzi de până la 7,50% pentru titlurile în lei pe 10 ani şi de 6,90% pentru titlurile în lei pe 4 ani, randamente care rămân pozitive în termeni reali faţă de inflaţia anticipată până la scadenţă, dacă scenariul de dezinflaţie al BNR se confirmă.
Riscul este ca o deteriorare suplimentară a percepţiei asupra riscului suveran al României, amplificată de contextul global şi de tensiunile politice interne, să reducă cererea pentru titlurile româneşti pe piaţa secundară.
• Scenariile pentru lunile următoare
Scenariul cel mai probabil rămâne o înăsprire controlată, cu a doua majorare în octombrie sau în decembrie 2026, la una dintre ultimele două şedinţe ale FOMC din acest an.
Scenariul de risc, mai puţin probabil, dar cu consecinţe disproporţionate, ar fi o accelerare neaşteptată a inflaţiei care să oblige Fed la majorări mai rapide, în condiţiile în care refuzul lui Warsh de a oferi orientări explicite lasă pieţele fără informaţiile care le-ar permite să se pregătească.


 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur



Opinia Cititorului