 English

Pe 14 septembrie 2026, piaţa europeană de energie electrică nu a transmis doar un semnal de preţ ridicat, se arată într-un comunicat al Asociaţiei Energiei Inteligente, remis redacţiei. A transmis un avertisment, Europa dispune de foarte multe capacităţi instalate, dar nu are încă suficiente capacităţi ferme, flexibile şi accesibile pentru momentele în care vântul şi soarele nu livrează.
Pe 15 septembrie, preţurile au scăzut puternic. Nu pentru că Europa ar fi construit peste noapte centrale, baterii sau interconexiuni. Nu pentru că gazul s-ar fi ieftinit. Şi nici pentru că piaţa ar fi fost reformată.
Preţurile au scăzut în principal deoarece s-au modificat condiţiile meteorologice şi anticipaţiile privind producţia regenerabilă.
Europa a intrat în criza de preţ din cauza vremii şi a început să iasă din ea tot cu ajutorul vremii.
Germania a fost epicentrul, dar nu singura cauză. Germania a fost epicentrul deoarece s-au suprapus:
producţie eoliană foarte redusă;
dispariţia producţiei fotovoltaice după apus;
creşterea consumului într-o zi lucrătoare;
indisponibilitatea a peste 15 GW de capacităţi convenţionale;
importuri de aproximativ 8-9 GW în anumite intervale;
preţuri foarte mari ale gazelor;
capacităţi insuficiente de stocare şi flexibilitate.
În seara de 14 septembrie, producţia eoliană germană era de numai aproximativ 4,4 GW:
circa 2,36 GW eolian onshore;
aproximativ 2,08 GW offshore.
În acelaşi timp, centralele pe lignit produceau aproape 11,85 GW, cele pe gaze aproximativ 8,68 GW, iar cele pe huilă circa 5,55 GW. Cu alte cuvinte, în momentul critic Germania nu mai funcţiona ca o mare putere regenerabilă, ci ca un sistem dependent de lignit, cărbune, gaze şi importuri.
Gazul scump a transformat deficitul de putere într-o explozie de preţ. Gazul european a depăşit 83 euro/MWh. La acest nivel, pentru o centrală cu un randament de 50-55%, numai combustibilul necesar producerii unui MWh electric costă aproximativ: 151 euro/MWh.
După adăugarea certificatelor de CO₂, costurilor de operare, pornire şi a primei pentru orele de vârf, costul marginal poate depăşi 220-270 euro/MWh. În intervalele foarte tensionate, ofertele pot urca mult peste costul tehnic mediu, mai ales când piaţa are nevoie de fiecare MW disponibil.
Prin mecanismul marginal, nu toate centralele au produs energie la 740 euro/MWh. Dar ultima ofertă necesară pentru acoperirea cererii a stabilit preţul intervalului pentru întreaga piaţă.
Franţa şi Scandinavia nu au mai putut salva centrul Europei aşa cum s a întâmplat de myulte ori în trecut. În mod obişnuit, deficitul german este atenuat prin:
nuclearul francez;
hidroenergia norvegiană şi suedeză;
eolianul danez şi olandez;
centralele pe cărbune poloneze şi cehe;
importurile din Austria şi Elveţia.
Pe 14 septembrie, această plasă de siguranţă s-a dovedit insuficientă. Franţa a depăşit 214 euro/MWh, sudul Suediei a ajuns la 270 euro/MWh, Danemarca la 258 euro/MWh, iar Polonia, Cehia, Slovacia şi Ungaria s-au situat în jurul a 250 euro/MWh.
Aceasta demonstrează că şocul nu a fost exclusiv german. A fost o tensiune regională amplificată de piaţa cuplată, de capacităţile limitate ale interconexiunilor şi de lipsa unui surplus ieftin suficient în ţările vecine. Cuplarea pieţelor şi-a făcut treaba, a direcţionat energia spre zonele deficitare. Dar cuplarea nu poate produce energie care nu există şi nu poate transporta volume mai mari decât permit reţelele.
Ce s-a schimbat pe 15 septembrie
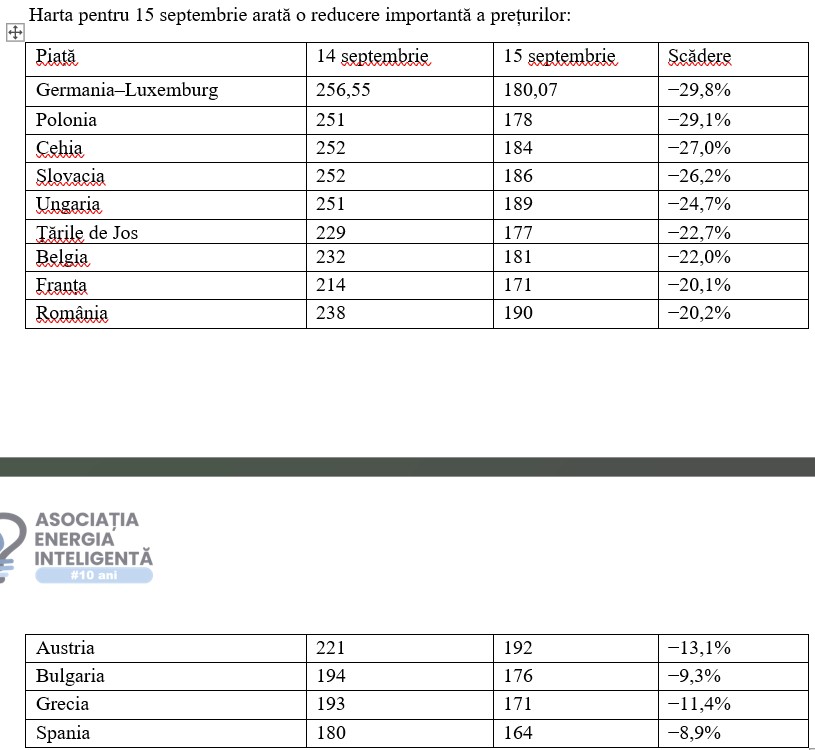
Preţurile nu s-au redus la jumătate în toată Europa. În Europa Centrală şi de Est, scăderea a fost în general de 20-30%. Reduceri apropiate de 50-70% au apărut în special în nordul Scandinaviei:
nordul Norvegiei: de la 92 la 29 euro/MWh;
nordul Suediei: de la 99-106 la aproximativ 31 euro/MWh.
Aceste diferenţe arată că Europa nu formează un singur preţ. Cuplarea apropie pieţele numai atât cât permit interconexiunile. Când acestea se congestionează, zonele se separă, iar diferenţele pot deveni uriaşe.
De ce au scăzut totuşi atât de repede preţurile. PZU nu remunerează capacitatea instalată, ci echilibrul anticipat pentru fiecare interval al zilei următoare.
Schimbarea prognozei eoliene a redus sarcina reziduală:
"sarcina rezidual" "a" ┴¢="consum"-"eolian"-"solar"-"producţie inflexibil" "a" ┴¢
Câteva mii de MW suplimentari din eolian pot elimina din ordinul de merit ultimele centrale pe gaze sau ultimele importuri foarte scumpe. Din acest motiv, o creştere relativ moderată a producţiei regenerabile poate produce o scădere disproporţionat de mare a preţului.
Pe 15 septembrie:
prognoza eoliană s-a îmbunătăţit;
producţia din Marea Nordului a început să-şi revină;
necesarul german de import s-a redus;
presiunea asupra interconexiunilor a scăzut;
ofertele cele mai scumpe nu au mai fost necesare în toate intervalele;
volumele care nu mai erau absorbite de Germania au rămas disponibile pieţelor vecine.
Gazul nu s-a ieftinit suficient pentru a explica scăderea. S-a redus numărul intervalelor în care gazul foarte scump a fost indispensabil pentru închiderea pieţei.
România a importat şocul. România a coborât de la 238 la aproximativ 190 euro/MWh, o reducere de circa 20%. A rămas însă mai scumpă decât Bulgaria şi Grecia.
Pe 14 septembrie, România a funcţionat ca zonă de tranzit între energia relativ mai ieftină din sud şi deficitul foarte scump din Ungaria şi Europa Centrală.
Aceasta evidenţiază două realităţi:
România nu este izolată de şocurile europene. Chiar dacă dispune de producţie internă, preţul este influenţat de fluxurile comerciale, capacităţile de interconectare şi deficitul regional.
România nu dispune de suficientă flexibilitate internă ieftină. Dacă ar avea mai multă stocare, hidroenergie disponibilă în orele critice, producţie controlabilă şi răspuns al consumului, ar putea limita mai bine importul preţurilor extreme.
Indiferent cât de bine ar sta România la capitolul producţie, stocare, reţele şocurile externe cresc preţul şi în România
Lecţiile zilelor 14 - 15 septembrie 2026:
1. Europa nu are o criză de capacitate instalată, ci una de capacitate disponibilă. Mii de MW de panouri şi turbine înscrise în statistici nu garantează energie într-o seară fără soare şi cu vânt slab. Puterea instalată nu este acelaşi lucru cu puterea fermă.
2. Germania şi-a închis producţia controlabilă înainte de a construi flexibilitatea care trebuia să o înlocuiască. A redus nuclearul şi o parte din producţia convenţională, dar nu a dezvoltat în acelaşi ritm: stocarea de durată (alta decât baterii), centrale flexibile (altele decât centrale nucleare mari), managementul consumului, capacităţi ferme cu emisii reduse şi reţele suficiente pentru evacuarea surplusului şi acoperirea deficitului. (a se vedea aceiaşi paşii greşiţi care îi face şi România).
3. Gazul rămâne asigurarea Europei, dar a devenit o asigurare foarte scumpă. Europa afirmă că îşi reduce dependenţa de gaz, dar în orele critice gazul continuă să stabilească preţul. Când gazul este indispensabil şi costă peste 80 euro/MWh, întreaga piaţă electrică devine vulnerabilă. (a se vedea modul defectuos în care nu şi joacă cartea gazelor din Marea Neagră România).
4. Piaţa cuplată distribuie energia, nu o multiplică. Când energia ieftină este insuficientă, cuplarea distribuie şi preţul ridicat. Când Germania aspiră importuri, şocul ajunge până în România.
5. Europa nu a rezolvat nimic în 24 de ore, este doar la mila naturii. Nu s-a construit nicio centrală. Nu s-a adăugat suficientă stocare. Nu s-a reformat piaţa. Gazul nu a revenit la un preţ normal. S-a schimbat prognoza vântului.
Evenimentele din 14 şi 15 septembrie 2026 reprezintă o radiografie aproape perfectă a sistemului energetic european: supracapacitate în statistici, insuficienţă în orele critice, gaze foarte scumpe, interconexiuni congestionate şi o volatilitate pe care consumatorii şi industria nu o pot suporta la nesfârşit.
Un sistem energetic serios nu trebuie să aleagă între energie aproape gratuită la prânz şi energie prohibitivă seara. Trebuie să poată muta energia între aceste două momente. Europa a investit masiv în producţie dependentă de vreme, dar prea puţin în capacitatea de a controla timpul. Aceasta este factura reală pe care PZU a prezentat-o Europei pe 14 septembrie 2026.



 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur


Opinia Cititorului